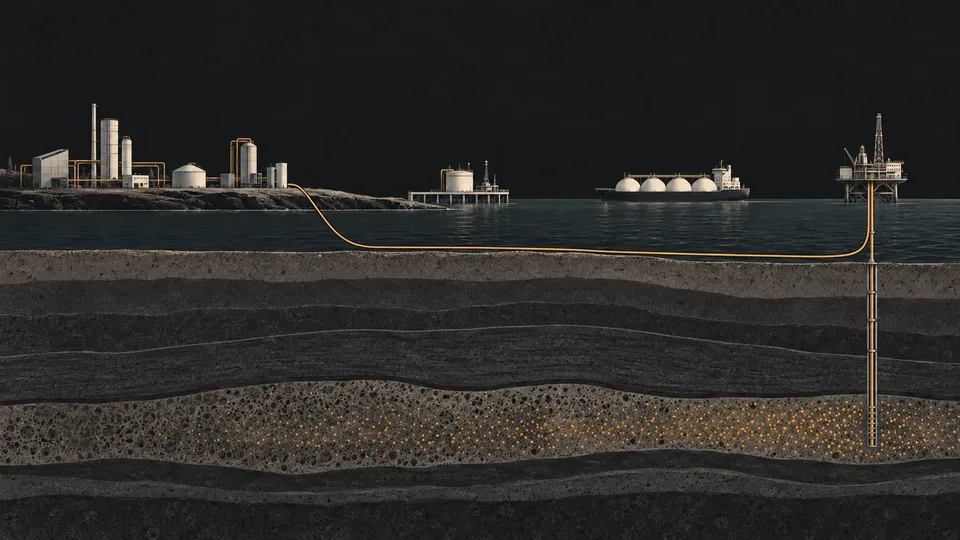
二酸化炭素回収・貯留(CCS)の稼働中の商業案件が100件を超えました。次の課題は、回収設備を増やすことだけではありません。Global CCS Instituteは10月20日、Sustaining Global Progressをテーマに『Global Status of CCS 2026』を発表しました。共用の輸送・貯留設備、予測可能な収入、リスク分担が重要な論点です。
案件数、能力、貯留実績を分けて読みます
2026年7月31日時点の商業CCS案件は832件です。稼働中が113件、建設中が59件、開発段階が660件あります。ただし、832か所の回収工場という意味ではありません。CO₂輸送・貯留専用の266案件も含まれ、全体の約32%を占めます。〔報告書7~9ページ〕
- 稼働中の回収能力は年間6,800万トン(68Mtpa)です。その年の実際の回収量ではありません。
- 建設中の回収能力は年間5,600万トン(56Mtpa)です。すべて稼働すれば、単純合計で年間約1億2,400万トンとなり、現在より約82%増えます。実現済みの増加でも、完成時期の保証でもありません。
- 全案件の回収能力は年間5億2,200万トン(522Mtpa)ですが、未稼働の計画を含みます。
- 1996年以降に回収され、恒久的に貯留されたCO₂は累計4億トン超です。複数年の累計量と年間能力は置き換えられません。
2025年版と比べて案件数は約13%増えましたが、回収能力全体の増加は約2%です。報告書は、新規案件の平均規模が約50万トン/年であることや、回収能力を持たない輸送・貯留案件の増加を背景に挙げています。案件数と能力では、見える成長が異なります。
論点1:回収設備を利用可能な貯留サービスへどうつなぎますか
産業構成は変化しています。天然ガス処理・液化天然ガス(LNG)の稼働中の回収能力は年間4,200万トンで最大です。一方、発電・熱供給の全案件は年間1億6,000万トンで、そのうち約1億5,500万トンは未稼働です。水素・アンモニア・肥料は合計年間1億300万トンです。いずれも案件構成を示す数字で、将来の売上を保証するものではありません。〔10ページ〕
共用ネットワークは、各排出事業者が輸送・貯留設備をすべて自前で整える必要性を減らせます。欧州には稼働中の15案件と建設中の21案件があります。報告書はNorthern Lights、国境を越えた協力、CO₂船舶輸送を接続性の例として挙げています。ただし、覚書、貯留許可、実際にCO₂を受け入れるサービスは、それぞれ異なる段階です。〔22~24ページ〕
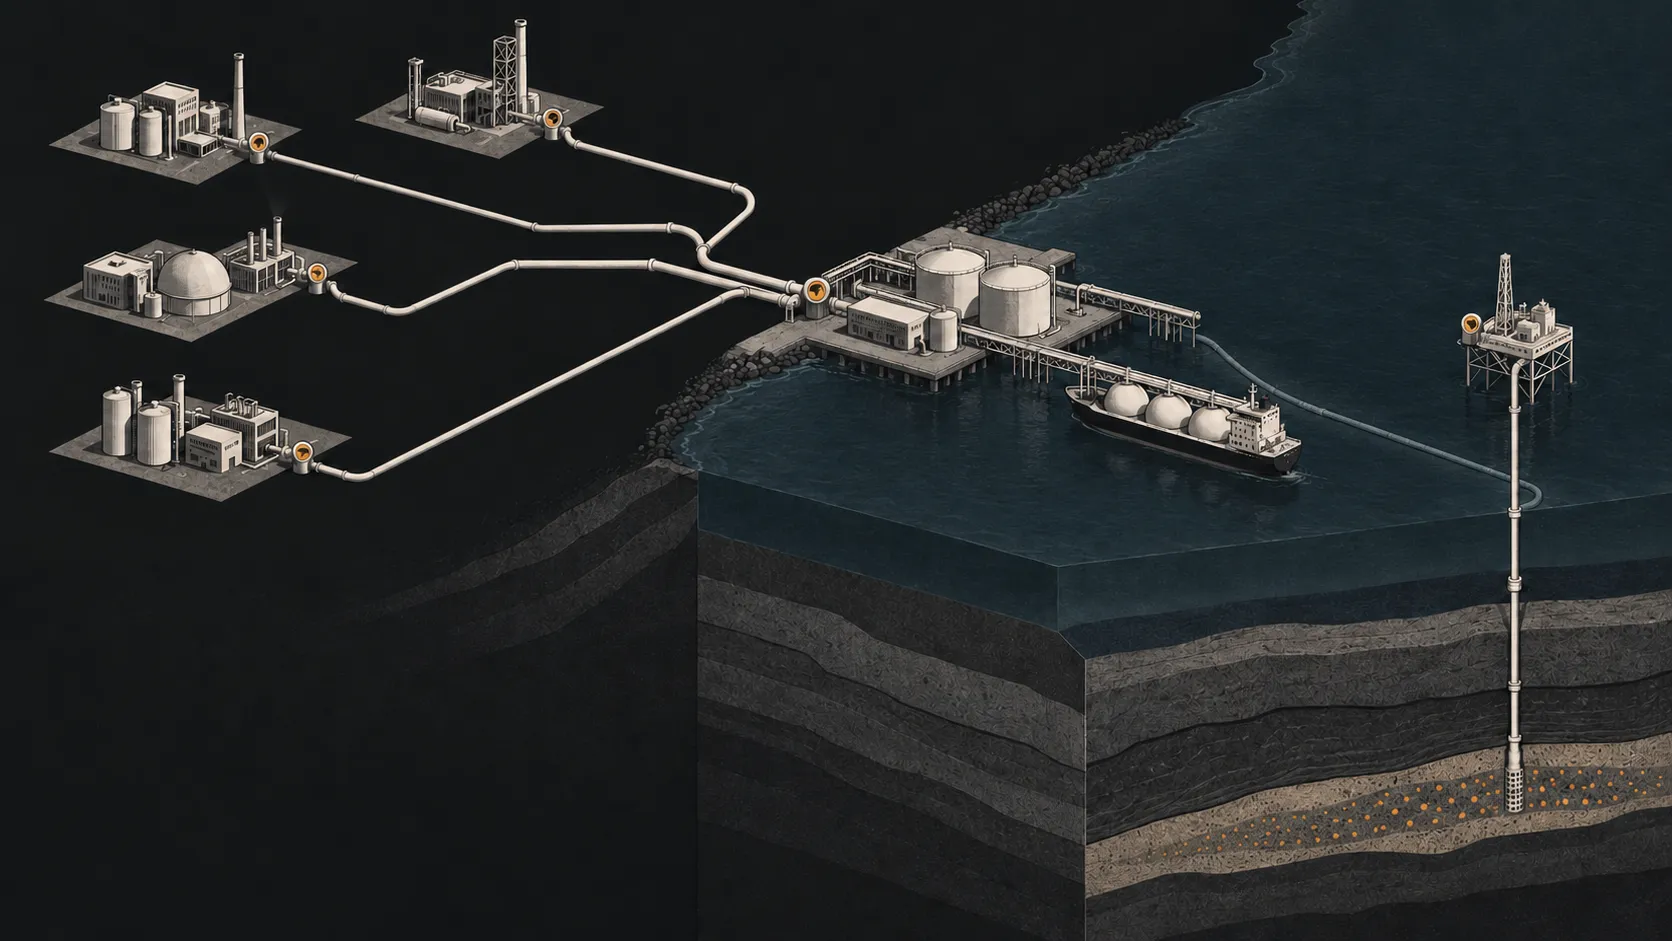
論点2:政策上の約束は、いつ収入として計算できますか
カナダは通常のCCUS投資税額控除の満額税率の適用期間を2035年末まで延長しました。2036~2040年は半分の税率となり、制度全体が2035年に終了するわけではありません。直接空気回収以外の適格回収設備は50%、輸送・貯留設備は37.5%です。一方、2026年のEOR対象拡大案は通常税率の半分を想定し、同じ回収設備なら25%となるほか、恒久的な貯留などの条件があります。9月30日までを反映した公式法令は引き続きEORを除外し、7月の資料も改正案の草案として示されています。報告書の要約だけで「EORにも既に50%」とは書けません。〔所得税法127.44条、2026年9月30日時点の整編〕 〔2026年春の提案〕 〔7月の法案意見募集〕
日本でも法律と支援案を分ける必要があります。CCS事業法は2026年5月22日に全面施行されました。一方、報告書が紹介するパイプライン輸送型CCSのコスト差に着目した支援は、検討中の制度です。15年間の支援や建設費の最大75%に相当する先行支援は制度設計の内容で、すべての案件に交付済みの補助金ではありません。船舶輸送は別途、コストと支援制度が検討されています。〔日本政府資料〕 〔報告書46ページ〕
日本は液化、一時貯蔵、出荷設備の共用による船舶輸送コストの低減も進めています。JOGMECは2026年6月、六つの排出源クラスターの設計候補事業者を選定しました。六つの貯留拠点が商業運転を始めたわけではありません。九つの先進的CCS事業、六つの船舶輸送クラスター、政府の初期目標である年間600万~1,200万トンは、それぞれ異なる指標です。〔JOGMEC、2026年6月24日〕 〔報告書47ページ:2030年代初頭の目標〕
論点3:工事の進展を、融資可能な価値連鎖にどう変えますか
湾岸地域の大型案件とアジア太平洋の越境計画は、ともに発表から稼働までの距離を示しています。カタールのRas Laffan案件は年間約430万トン(4.3Mtpa)です。Worleyの2026年の設計業務発表は、稼働後の能力を説明しており、現在の実績ではありません。〔Worley、2026年2月10日〕
報告書のアジア太平洋・インド章は、責任移転、長期管理、クレジット認定、商業リスクの課題を挙げています。中国の石油・天然ガス部門の第15次五か年計画は、2030年までに年間1,000万トンのCO₂圧入を目標にしています。特定部門の政策目標であり、達成済みの貯留量ではありません。各国でそのまま利用できる越境モデルが整ったという意味でもありません。〔37ページ〕 〔公式報告書ページ〕 〔報告書43ページ:中国の石油・ガス部門の目標〕
本サイトの見方:台湾は案件数以外に何を確認すべきでしょうか
以下は本サイトの読み方であり、報告書や政府の公式見解ではありません。台湾にとって有用な比較単位は、継続的に運転でき、検証可能な回収・輸送・貯留の一連の仕組みです。世界の案件数は設備の購入リストではありません。
- サービスの境界を明確にします。CO₂仕様、引き渡し量の計測、仕様外のCO₂に誰が責任を負うのでしょうか。
- 時期のリスクを分担します。回収設備より貯留サービスの完成が遅れた場合、停止費用を誰が負担するのでしょうか。
- 収入条件を具体化します。補助金、炭素価格、削減量の認定には、どのような条件、期間、変更リスクがあるのでしょうか。
- 検証可能な結果を追います。能力、実際の回収量、引き渡し量、圧入量、監視結果を区別して公表します。
113件の稼働案件は導入の拡大を示しますが、事業モデルの課題がすべて解決したことを意味しません。案件一覧の先にある、利用可能な貯留先、実行可能な契約、長期運転を支える収入を確認することが重要です。
未確定の点も残ります
開発案件がすべて完成する保証はありません。計画能力は実際の排出削減量ではなく、政策案も施行済みの権利ではありません。本稿は2026年7月31日の案件統計を基本とし、法律と工事の動向はそれぞれの日付や適用条件を区別して扱っています。
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて