企業在永續報告寫下「2050 淨零」之後,要在兩年內提出完整的轉型計畫。這是 ISO 最新發布的 ISO 14060《組織淨零對齊標準》草案的要求。
過去幾年,「2050 淨零」幾乎成了企業永續報告的標準配備。企業若沒有明確的技術路徑、投資規劃、治理機制與執行時程,外界很難判斷承諾能否兌現。ISO 14060 處理的就是企業如何管理淨零目標,希望建立全球第一套可驗證(Verifiable)的企業淨零治理標準。
草案聚焦淨零的管理與治理
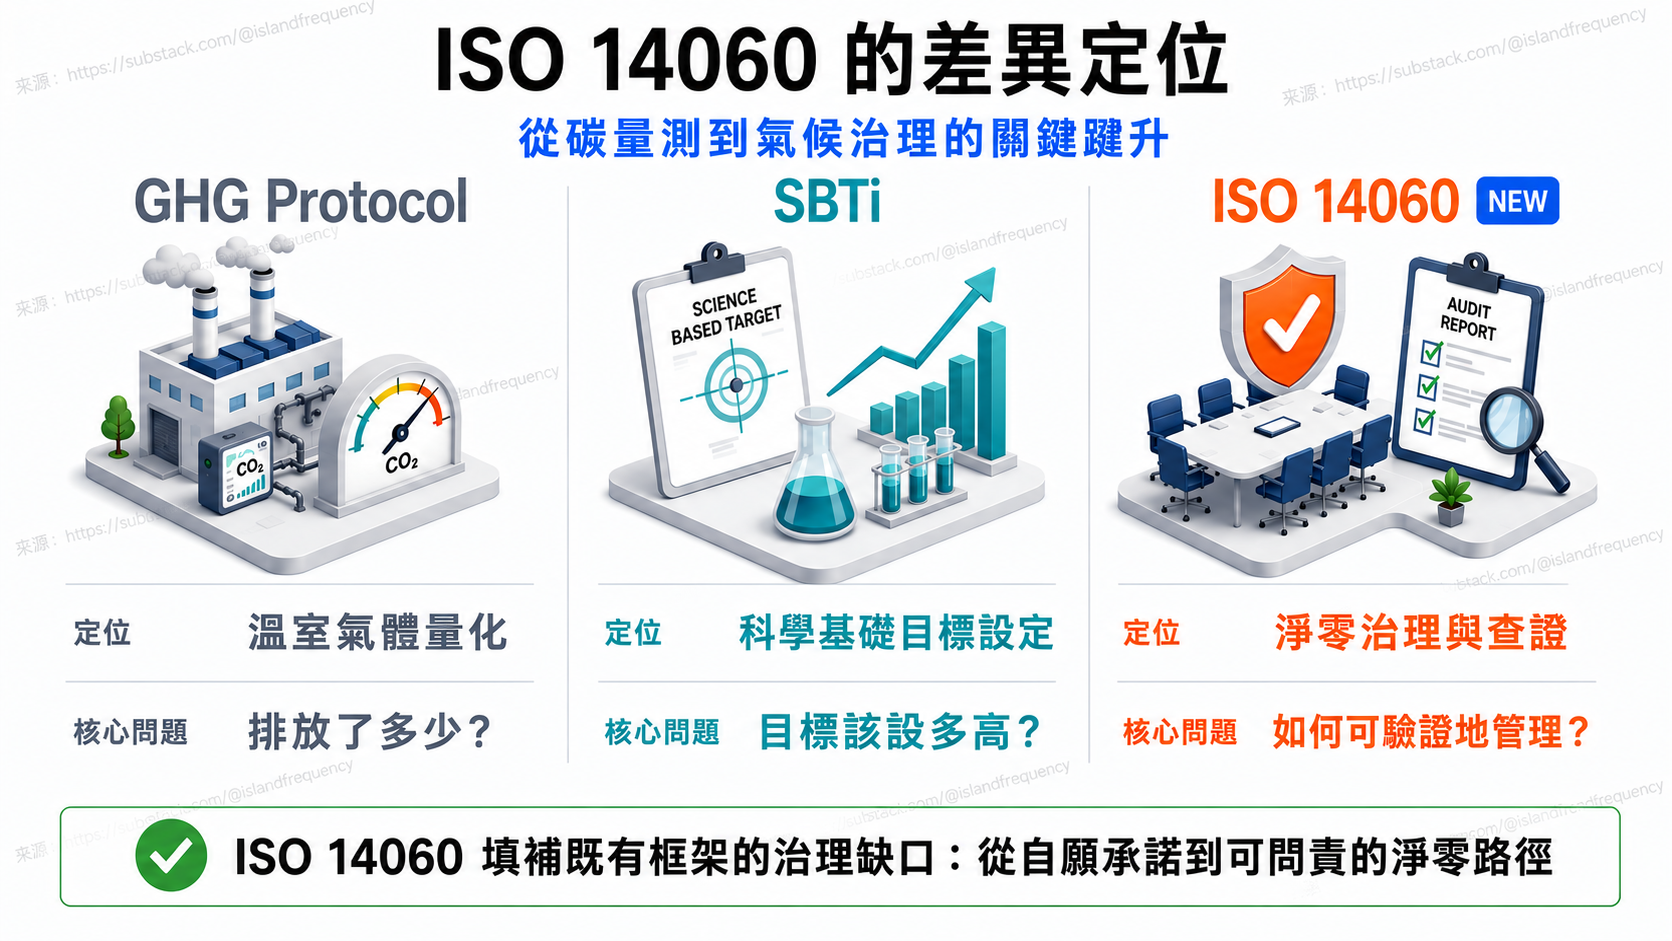
ISO 14060 並非新的碳排放計算標準。企業目前已有不少成熟工具,例如:
GHG Protocol 負責溫室氣體量化,SBTi 負責科學基礎目標設定。ISO 14060 與這些工具並行,評估企業有沒有能力落實那句 2050 淨零的承諾,把焦點從「碳排放管理」延伸到「企業治理(Governance)」。
設定目標後兩年內須提出轉型計畫
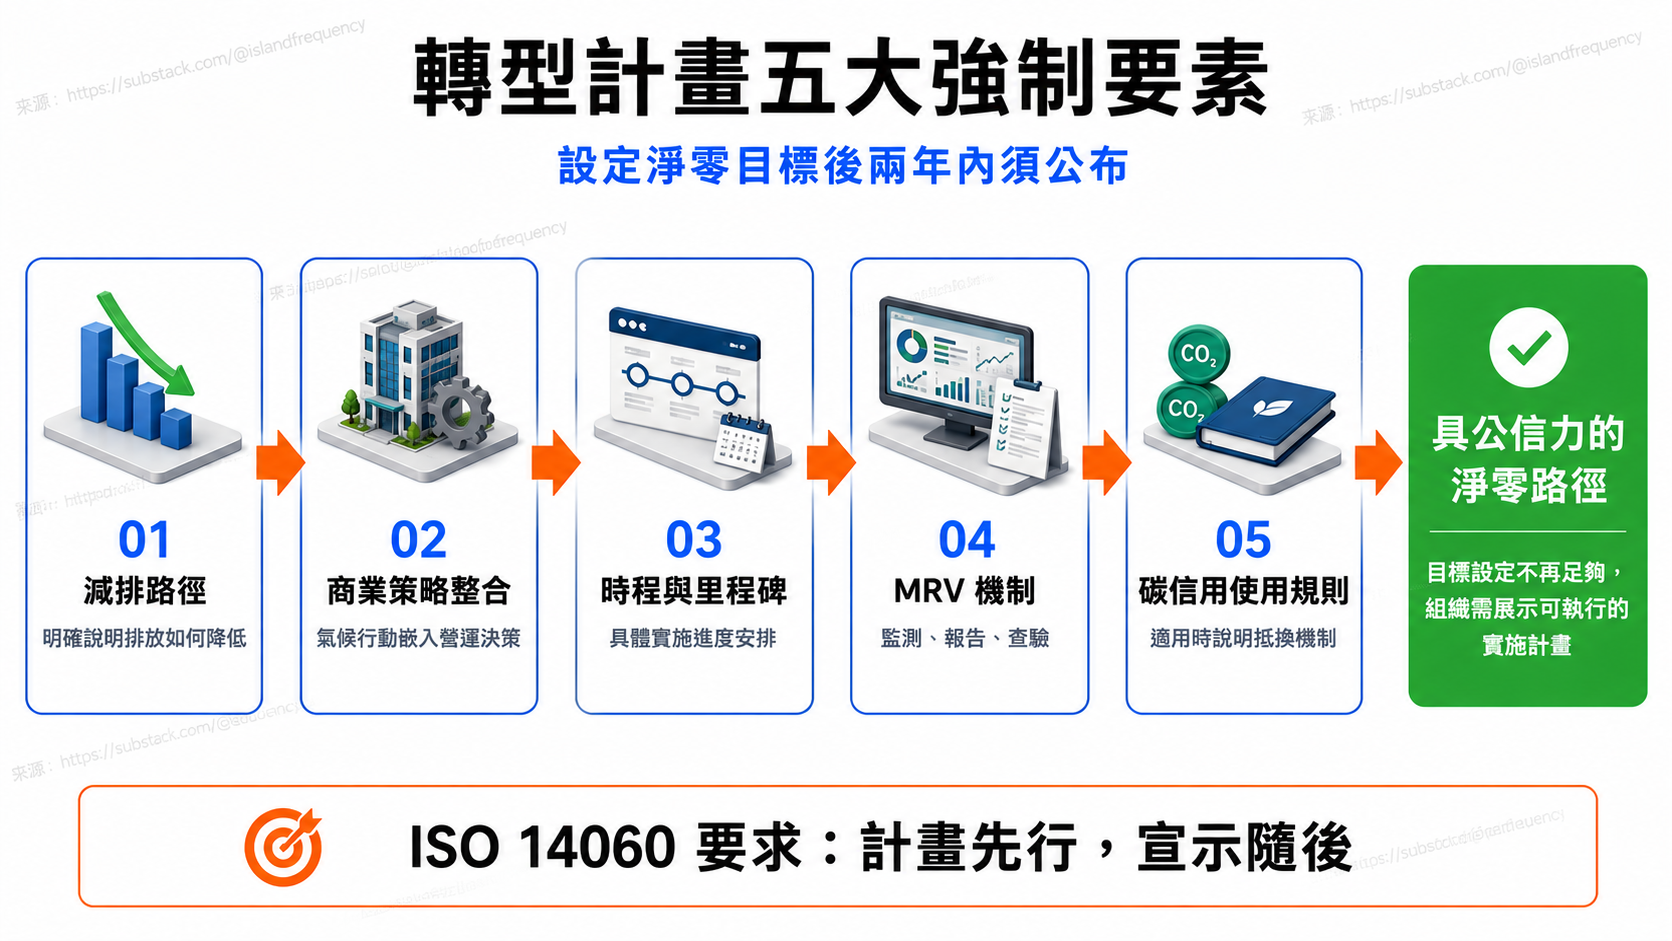
承諾寫下之後,草案要求企業設定淨零目標後兩年內,提出完整的 Transition Plan(轉型計畫,也就是從現況走到淨零的路徑與步驟)。內容除了減碳目標,還包括:
ISO 公開諮詢說明把轉型計畫列為淨零管理的一環。圖中的五個面向是編輯摘要,並非完整的要求清單,其中的 MRV 是監測、報告與查證。碳權不能用於宣稱達成減排目標。
淨零主張須經確證與查證
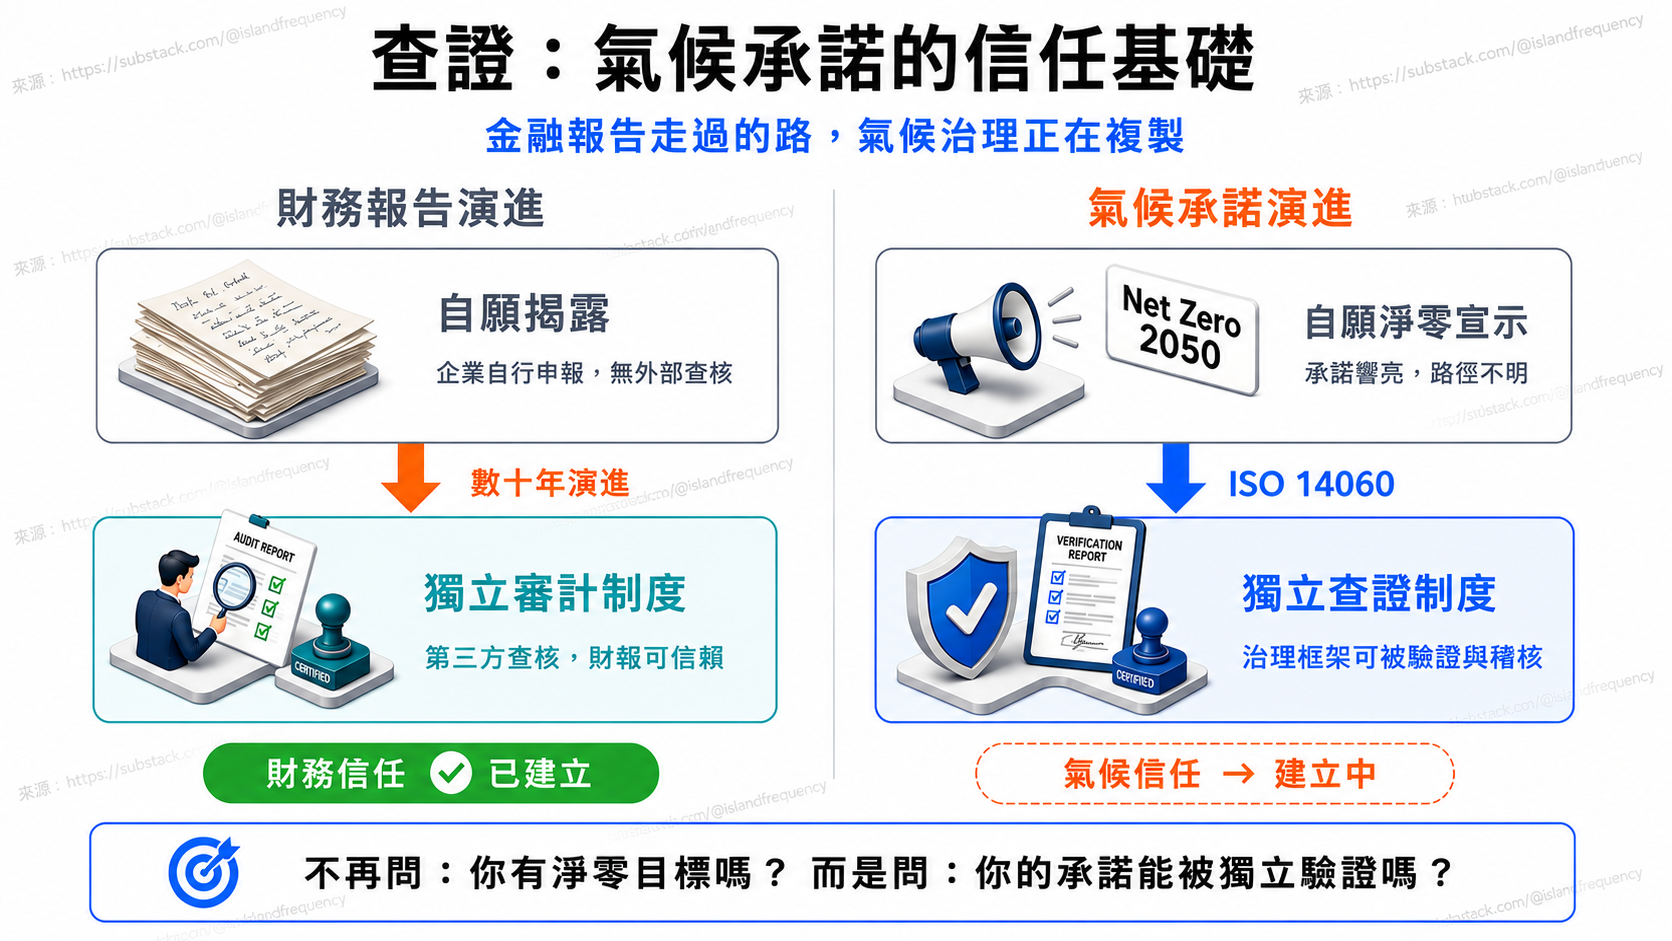
有了轉型計畫,接下來要有人檢查這份承諾。依 ISO 公開諮詢說明,淨零主張須經確證(validation)與查證(verification)。
確證評估轉型計畫等未來成果所依據的假設是否合理。查證評估溫室氣體盤查、進度報告與主張等結果是否可靠。
組織可選擇由第一方(內部)、第二方(例如客戶)或第三方(外部且獨立)進行。草案並非一律要求獨立第三方。做法類似財務報表經會計師查核,獨立查核有助提升可信度。
中小企業的彈性規定
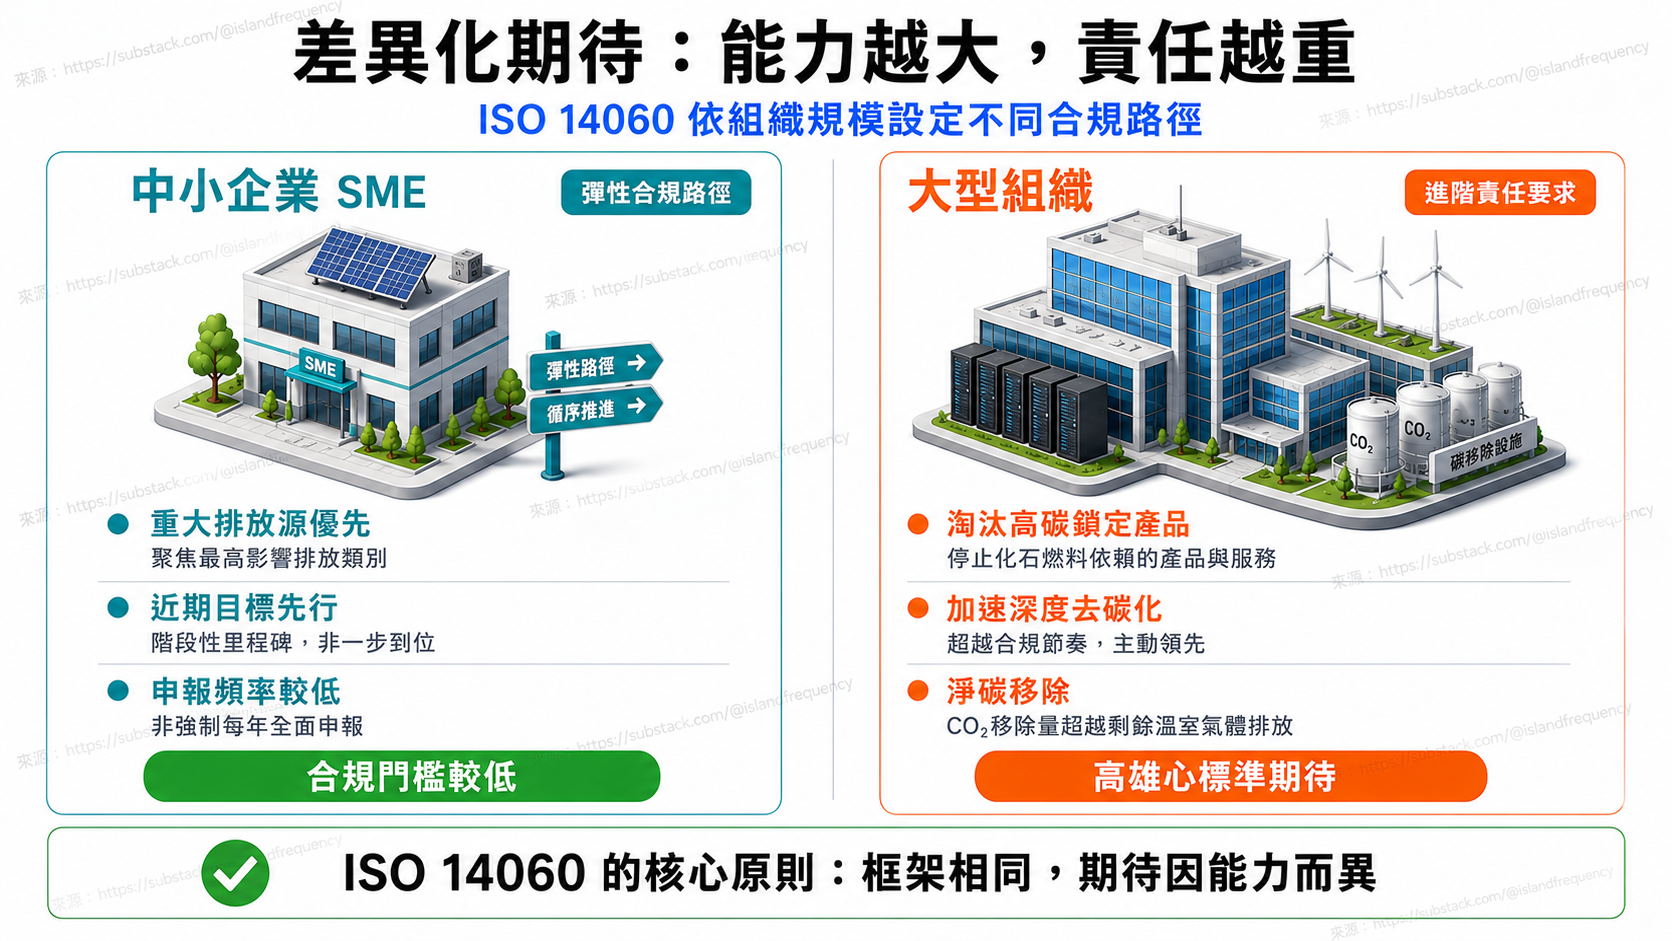
依 ISO 公開諮詢說明,資訊性附錄 A 為中小企業(SME)提供較簡單的做法與流程,但不另設較低的符合性要求。例如:
優先聚焦重大排放來源,例如最重要的範疇三(供應鏈上下游排放)類別
沿淨零路徑先設定中期目標
採用較簡單的量測與報告流程,逐步建立執行能力
揭露頻率可由一年一次放寬至三年一次
資源較多的企業可推動下列減碳行動。這些是行動方向的例示,並非另一套符合性要求清單:
逐步淘汰高碳產品,加速深度減碳
避免新的化石燃料鎖定效應(Lock-in)
以符合品質條件的 CO₂ 移除量平衡剩餘排放,長期朝 CO₂ 去除量超過自身剩餘排放努力
企業可依能力安排實施方式,但要主張符合草案,仍須滿足全部要求。依企業能力區分責任,也是近年國際氣候治理的趨勢。
對臺灣企業的影響
有出口市場、國際供應鏈或海外客戶的企業,可以開始留意 ISO 14060 的進度。
尤其半導體、電子製造、ICT、鋼鐵、水泥、化工等產業,未來除了產品品質,也可能被要求證明自身淨零管理能力的可信度。
ISO 也正與 GHG Protocol 深化合作,未來企業可能逐步朝向更一致的全球碳管理框架。
我的觀察
近幾年企業討論淨零,多半聚焦在購買綠電、採購碳權與計算範疇三(Scope 3)排放。ISO 14060 則把重點放在治理能力,這也會影響企業的競爭力。
ISO 14060 若定案,淨零將從 ESG 部門的工作,逐步成為董事會、營運策略、投資決策與企業治理的一部分。這需要制度支撐,以及依主張內容進行的確證與查證。
如果這個議題與你的工作相關,歡迎聯繫交流。
📩 [email protected]
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明