截至 2026 年 7 月 31 日,全球商業碳捕捉與封存(CCS)專案有 832 個:113 個已營運、59 個興建中、660 個還在開發。營運中的捕捉能力合計每年 6,800 萬噸(68 Mtpa),興建中的另有每年 5,600 萬噸(56 Mtpa),全數投運後合計約每年 1.24 億噸。
這些數字來自 Global CCS Institute 2026 年 10 月 20 日發布的《Global Status of CCS 2026》。年報收錄 266 個專門從事二氧化碳(CO₂)運輸或封存的專案,約占清單的 32%,接近三分之一;它們提供運輸或儲存服務,本身沒有捕捉能力。
年報第 7–9 頁的比較基準是 2025 年版:專案從 734 個增加到 832 個,約增 13%;營運捕捉能力從每年 6,400 萬噸增加約 6%;興建中的設施全部投運,營運能力約增 82%。包含尚未投運的規劃在內,各階段捕捉能力合計每年 5.22 億噸(522 Mtpa),比前版的 5.13 億噸增加約 2%。自 1996 年以來,累計捕捉並永久封存超過 4 億噸 CO₂。
年報第 9–10 頁指出,新案平均捕捉規模約為每年 50 萬噸。天然氣處理與液化天然氣(LNG)以每年 4,200 萬噸居營運捕捉能力之首;發電與供熱的各階段合計能力為每年 1.6 億噸,其中約 1.55 億噸尚未營運。上述每年捕捉能力是設施能力,年度實際捕捉量要由運轉資料另行統計。
共用運輸與封存設施增加
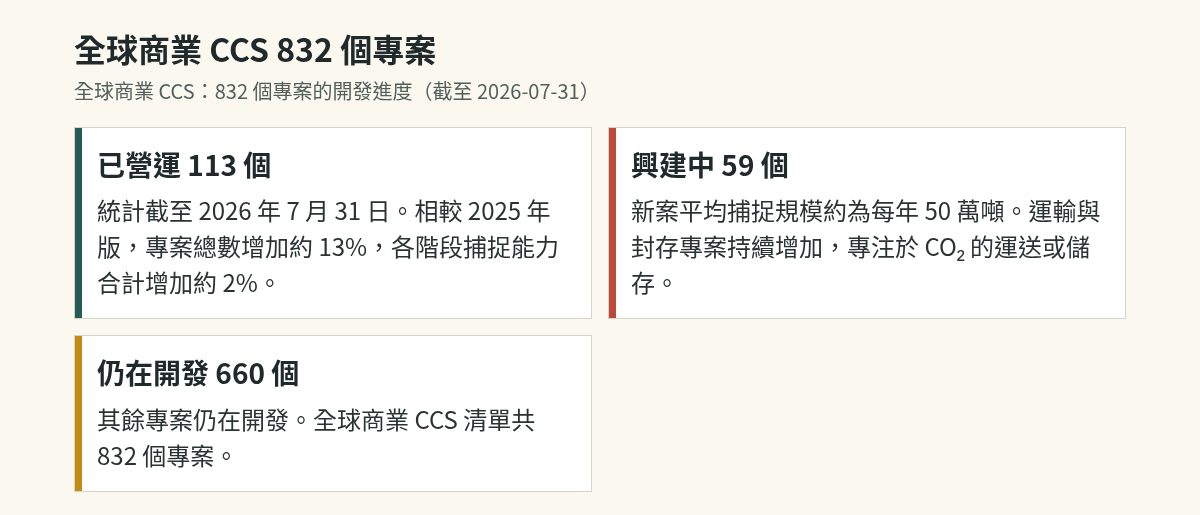
專案數增加得比捕捉能力快:專案總數增加約 13%,各階段捕捉能力只增加約 2%。運輸與封存專案也持續增加,它們專注於 CO₂ 的運送或儲存,本身沒有捕捉能力。
共用設施讓多個排放源接上同一套運輸與封存服務。歐洲已有 15 個營運專案、21 個興建中專案,報告以 Northern Lights 的開放式服務為代表,一併介紹 CO₂ 船運及跨國合作。 〔第 22–24 頁〕
卡達 Ras Laffan 正在規劃大型封存工程。Worley 於 2026 年 2 月公布相關工程工作,專案投運後預計每年可永久封存約 430 萬噸 CO₂。 〔Worley,2026-02-10〕
CO₂ 跨國運輸涉及長期責任與收益怎麼分配。年報的亞太與印度章節討論責任移轉、長期管理、減量認列及商業風險。 〔第 37 頁〕
各區域的進展
美洲的專案數量最多。年報統計美洲有 63 個專案營運、18 個興建中,另有 188 個處於進階開發、141 個處於早期開發。 〔第 12 頁〕 美洲營運中的捕捉能力約每年 4,800 萬噸,依目前公布的專案計畫,2030 年以後可增至每年 2.82 億噸。 〔第 10 頁〕
歐洲營運中的捕捉能力約每年 300 萬噸,若所有專案依計畫推進,最高可達每年 1.41 億噸。 〔執行摘要〕 挪威的 Sleipner 與 Snøhvit 已長期運轉,丹麥 Greensand 封存專案也進入商業營運。 〔第 22 頁〕 歐盟共同利益與互利計畫(PCI/PMI)中的 CO₂ 管線規劃總長約 9,000 公里。 〔第 23 頁〕 2025 年 10 月,歐盟氣候、基礎設施與環境執行署(CINEA)撥款 2.4 億歐元給 10 個跨境運輸與封存專案,其中 1.2 億歐元用於希臘 Prinos 專案。 〔第 24 頁〕
中東與非洲有 5 個專案營運、5 個興建中。沙烏地阿拉伯 Jubail 樞紐的目標是 2028 年達到每年 900 萬噸;卡達推進每年 430 萬噸的 Ras Laffan 專案;阿曼規劃超過 800 公里的 CO₂ 管網。 〔執行摘要〕
亞太地區的興建中專案與法規
亞太與印度地區目前有 3 個專案營運,分別是澳洲的 Gorgon、Moomba,以及紐西蘭 Ngawha 地熱電廠的設施,合計每年封存約 300 萬噸 CO₂。 〔第 37 頁〕 Moomba 在截至 2026 年 6 月 29 日的 12 個月內,取得 1,194,662 單位澳洲碳信用(ACCU)。 〔第 36 頁〕
泰國 PTTEP 的 Arthit 專案於 2025 年 9 月做出最終投資決定(FID),亞太地區的興建中專案增至 4 個:
| 專案 | 國家 | 預計營運年 | 捕捉能力(百萬噸/年) | 封存方式 |
|---|---|---|---|---|
| PTTEP Arthit | 泰國 | 2027 | 1 | 枯竭油氣田 |
| Petronas Kasawari | 馬來西亞 | 2027 | 3.7 | 枯竭油氣田 |
| bp Tangguh | 印尼 | 2028 | 3 | 提高天然氣採收(EGR) |
| INPEX Abadi | 印尼 | 2030 | 2.8 | 未公布 |
表格資料取自年報專案清單。 〔第 56–57 頁〕 四案全部投運後,亞太地區在 2030 年前每年可新增逾 1,000 萬噸封存量,年報估計區域封存速率可能增加 350%。尚未做出投資決定的專案,也從 2025 年版的 49 個增至 62 個。 〔第 37 頁〕
法規方面,馬來西亞制定 2025 年 CCUS 法,納入長期管理要求與注入費,並成立 MyCCUS 主管機關。印尼公布 2025 年第 110 號總統令,規範碳經濟價值。西澳的州法於 2026 年 5 月生效,泰國在 2026 年開始起草 CCS 法,紐西蘭提出「Enabling CCUS」制度。南韓把 CCS 交由氣候能源環境部主管,新加坡設立 CCS 計畫辦公室。 〔第 36 頁〕
日本、南韓與新加坡計畫把 CO₂ 運往澳洲、印尼或馬來西亞封存,相關合作備忘錄已陸續簽署,目前仍沒有具約束力的協議。澳洲、印尼、馬來西亞與日本的法律已允許為封存目的進出口 CO₂。 〔第 37 頁〕
碳定價方面,越南在 2025 年啟動試行排放交易制度,2026 年 1 月發布國內碳市場的法令。印度承諾在五年內投入約 22 億美元(2,000 億盧比)支持 CCUS。 〔第 36 頁〕
中國的目標、標準與專案
中國的《油氣行業「十五五」規劃》(2026–2030)訂出 2030 年每年注入 1,000 萬噸 CO₂ 的目標。年報指出,這是中國政策文件首次列入量化的 CCUS 目標。國家市場監督管理總局於 2026 年 1 月 8 日核准 12 項 CCUS 國家標準,同年 7 月起實施,其中 5 項與 ISO 國際標準一致。 〔第 43 頁〕
專案方面,華能每年 150 萬噸的燃煤電廠 CCS 設施於 2025 年 9 月投運。中石化在勝利油田推動每年 100 萬噸的燃煤電廠專案,預計 2026 年 10 月動工、2028 年 10 月完工;華潤在唐山推動每年 50 萬噸的專案。中石油新疆在克拉瑪依的每年 100 萬噸燃煤電廠 CCUS 專案,工程已完成約一半。 〔第 42 頁〕
延長石油在陝西興建每年 100 萬噸的專案,並於 6 月 12 日開工一條 145 公里、年輸送能力 280 萬噸的 CO₂ 管線。中海油於 2026 年 4 月在海南外海的東方 1-1 氣田開工 CCUS 專案,規劃每年封存超過 100 萬噸 CO₂。大連船舶海工在 2026 年 1 月前交付 Northern Lights 的前 4 艘 CO₂ 運輸船。 〔第 42–43 頁〕
年報以中石油吉林油田作為案例。該專案累計注入約 410 萬噸 CO₂,其中 361 萬噸已永久封存,年注入能力 80 萬噸。規劃中的兩期管線全長約 400 公里,第一期 282 公里正在興建,設計年輸送量 330 萬噸。 〔第 44 頁〕
融資與商業化
歐洲的公共資金規模最大。歐盟創新基金最新一輪支持 11 個 CCS 專案。荷蘭、丹麥與比利時法蘭德斯各自撥給國內 CCS 專案約 20 億歐元,法國撥款 16 億歐元給 7 個減碳專案,其中 4 個包含 CCUS。 〔第 12 頁〕
民間資金也開始進入。2025 年 12 月,鹿特丹港務局為 Porthos 專案發行全球第一檔 CCS 債券,募得 5,000 萬歐元。2026 年 5 月,Eni CCUS Holding 向 13 家國際銀行取得 5 億英鎊融資,用於發展旗下 CCS 專案。 〔第 25 頁〕
運輸與封存服務的商業合約持續累積。Northern Lights 於 2025 年 8 月首次把 CO₂ 注入 Aurora 儲層,開始向工業客戶提供商業服務;第二期正在興建,並在 2026 年初簽下 4 艘新運輸船的合約。 〔第 25 頁〕 在美國,ExxonMobil 已簽約的封存量約每年 900 萬噸。 〔執行摘要〕
年報從這些融資與合約案例判斷,歐洲 CCS 產業開始減少對公共資金的依賴。 〔第 25 頁〕
政策支持的年限與條件
加拿大延長碳捕捉、利用與封存(CCUS)投資稅額抵免期間。全額稅率適用至 2035 年底,2036 至 2040 年減半。一般合格捕捉設備的抵免率為 50%,運輸與封存設備為 37.5%;直接空氣捕捉另有適用稅率。
依現行《所得稅法》第 127.44 條,提高石油採收率(EOR)不屬於可申請抵免的用途。加拿大 2026 年春季經濟更新(4 月 28 日提出)提議把 EOR 納入,抵免率為一般稅率的一半:2035 年前直接空氣捕捉 30%、其他捕捉設備 25%、運輸、封存與利用設備 18.75%,2036 至 2040 年為 15%、12.5% 與 9.375%;適用條件包括僅限被認定具備足夠永久封存法規的轄區、預定用於 EOR 的 CO₂ 在審查期間(一般為 20 年)至少 95% 須永久封存,全部或幾乎全部用於產油的設備不適用。這項提案若完成立法,將自 2026 年 4 月 28 日起適用,加拿大稅務局 2026 年 8 月的更新仍將其列為提案。 〔所得稅法第 127.44 條〕 〔2026 春季經濟更新〕 〔加拿大稅務局,2026 年 8 月〕
日本的 CCS 營運法制已上路,成本支援方案仍在研議。《CCS 事業法》於 2026 年 5 月 22 日全面施行。年報介紹的管道運輸支援設計,規劃提供 15 年支援,以及最高 75% 建設成本的先期支援;船運則另有成本與支援機制的討論。 〔日本政府資料〕 〔報告第 46 頁〕
日本、捕捉技術與各國政策概況
日本於 2026 年 4 月啟動 GX-ETS 排放交易制度。年報介紹的差價支持構想,以 CCS 成本與 GX-ETS 碳價之間的差額為補償基礎,支持期間 15 年。 〔第 46 頁〕 日本政府於 2024 年 6 月透過 JOGMEC 選定 9 個先進 CCS 專案,封存地點包括日本國內與海外,其中 3 案以馬來西亞為封存地、1 案在大洋洲。目標是在 2030 年代初期達到每年 600 萬至 1,200 萬噸的 CCS 規模。日本也在 2026 年接受《倫敦議定書》修正案,為 CO₂ 輸出海外封存建立法律基礎。 〔第 48 頁〕
捕捉技術方面,胺液吸收仍是最成熟、採用最多的技術。年報統計,開發中專案有約每年 1.94 億噸的捕捉能力尚未公布採用技術,部分專案仍在選擇技術。 〔第 11 頁〕
政策方面,過去一年有 7 個國家在更新的國家自定貢獻(NDC)中納入 CCS,4 個國家納入國家策略或計畫,5 個國家的碳市場已涵蓋 CCS。丹麥、希臘、馬來西亞、荷蘭與美國核發新的 CCS 許可;美國德州與亞利桑那州取得 Class VI 封存井的主管權。跨區合作包括加拿大與沙烏地阿拉伯的協議,以及瑞典與印尼的合作。 〔第 12 頁〕 美國 17 個州共通過 33 項 CCS 相關法律。 〔執行摘要〕
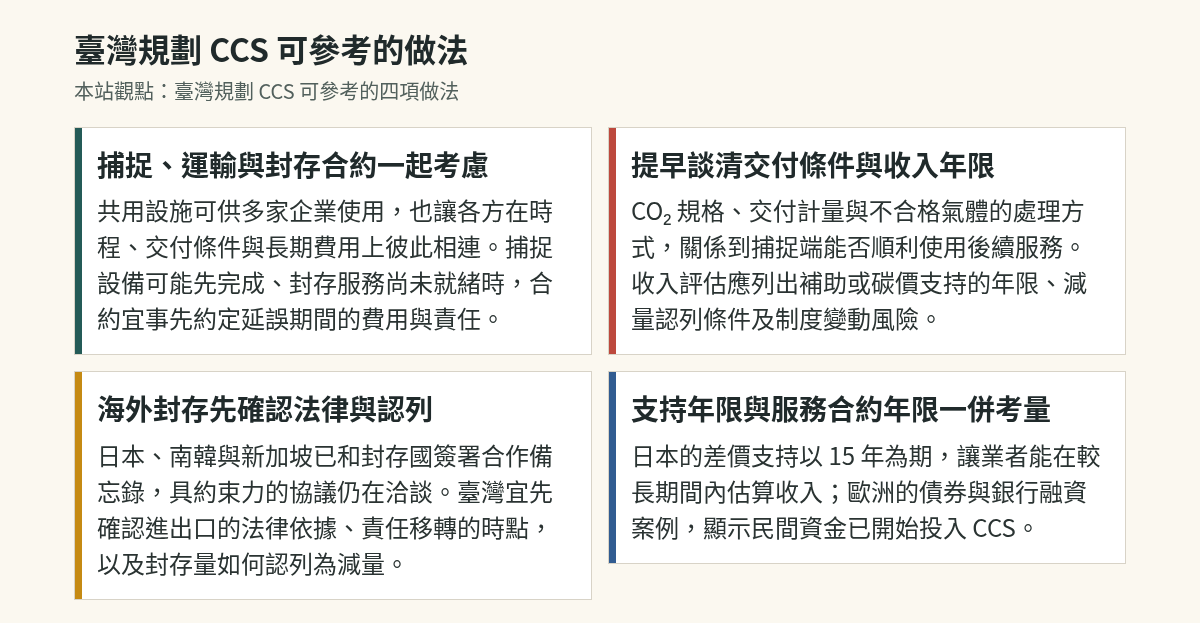
本站觀點:臺灣規劃 CCS 可參考的做法
年報各區域章節沒有列出臺灣的專案或政策資料;臺灣今年的試驗與法規進展,見環境部公開資料。
環境部 2026 年 4 月 1 日審查通過台灣中油鐵砧山碳捕捉封存試驗計畫。計畫分為三階段,以累計灌注 1 萬、10 萬、30 萬公噸為門檻,各階段成果須經審查才能繼續。
8 月 25 日發布施行的《二氧化碳捕捉後封存管理辦法》訂有資訊公開要求:二氧化碳濃度、地震等指定即時監測數據須上傳指定網站。封井後原則須監測 20 年,特殊情形經核准者除外;解除封井後監測義務須經審核,業者須在完成監測前六個月提出報告。
年報中共用設施的代表案例 Northern Lights,2025 年 8 月首次把 CO₂ 注入 Aurora 儲層,並已向工業客戶提供商業服務。臺灣規劃 CCS 時,可以把這類向多個客戶提供的運輸與封存服務,和捕捉設備一起評估。
資料來源(9)
資料來源
- 環境部,鐵砧山碳捕捉封存試驗計畫,2026-04-01:https://enews.moenv.gov.tw/moenv-news/zh-tw/News/13985
- 環境部,《二氧化碳捕捉後封存管理辦法》(2026-08-25):https://oaout.moenv.gov.tw/law/LawContent.aspx?id=GL007972
- Global CCS Institute,《Global Status of CCS 2026》報告全文(PDF)
- Global CCS Institute,《Global Status of CCS 2026》執行摘要(PDF)
- Worley,Ras Laffan CO₂ 封存專案新聞稿,2026-02-10
- 加拿大《所得稅法》第 127.44 條
- 加拿大財政部,2026 年春季經濟更新稅務措施
- 加拿大稅務局,清潔經濟投資稅額抵免最新消息
- 日本環境省,CCS 事業法相關資料
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明