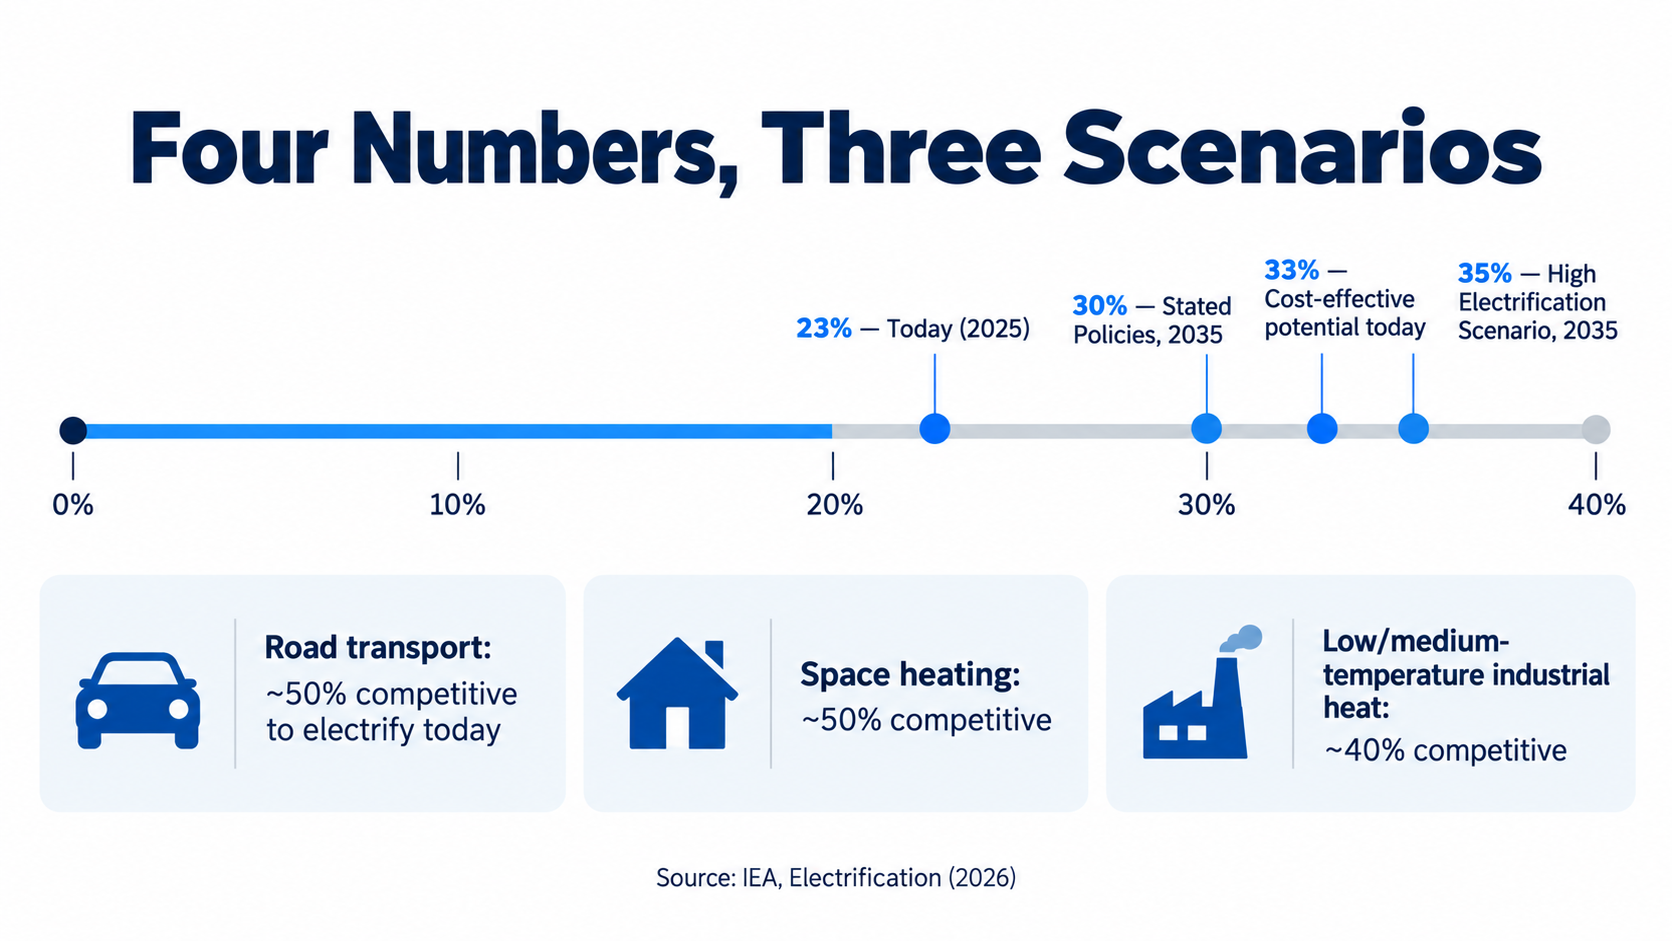
2026年9月22日、IEAはCOP31議長国のトルコとオーストラリアの要請を受けて、特別報告書『Electrification』を公表しました。報告書は1つの数字から始まります。電力は世界の最終エネルギー消費の約23%を占め、石炭・石油・ガスの合計は60%をやや上回ります。
そもそも電化の意味
電化とは、石油・ガス・石炭を燃やす用途を電気に切り替えることで、電気自動車、ヒートポンプ(周囲の熱を必要な場所へ移す機器)、電気ボイラー、産業用ヒートポンプなどが該当します。国際エネルギー機関(IEA)は最終エネルギー消費に占める電力の割合で電化の度合いを測っており、それが上の23%です。
利点は効率です。電気自動車のエネルギー効率はガソリン車の約3倍、ヒートポンプは電力1に対して3〜5の熱を供給し、従来型ボイラーは1未満です。このため電力は最終エネルギーの23%にすぎませんが、エネルギーサービスの約40%を担い、世界GDPの45%超を生む経済活動を支えています。
IEAの主要な数字:23%、30%、33%、35%
23%から先の主な数字は、それぞれ異なるシナリオに基づきます。
公表政策シナリオ(STEPS):各国が現行の政策を続けた場合、2035年の電化率は約30%。
コスト競争力のある電化ポテンシャル:2025年の設備コスト、エネルギー価格、資金調達条件で計算し、今すでに経済的に見合う部分をすべて電化すれば33%に達します。この数字はポテンシャルの推計で、実際の進み具合を予測するものではありません。
高電化シナリオ(HES):2035年に35%に達します。これはCOP31で議論されている世界目標でもあります。その代わり、世界の電力需要は年間約1,400TWhずつ増える必要があり、過去10年の平均的な伸びのほぼ2倍のペースとなります。
最も潜在力が大きいのは交通です。リチウム電池価格は2010年以降約90%下がり、燃料を使う道路交通の約半分はすでに電化した方が安くなっています。建物の暖房需要の約半分、産業の中低温プロセス用エネルギーの約40%(主に繊維、食品加工、パルプ・製紙、一部の化学)も経済的に電化できます。
設備コスト以外の障壁
エネルギー単位では、電気は天然ガスやガソリンより高いことが多いです。実際のサービス単位では、安くなる場合が多くなります。IEAの2025年世界平均の試算では、同じ100ドルで電気自動車はガソリン車の約3倍の距離を走り、ヒートポンプは約42日、ガスボイラーは約30日暖房できます。
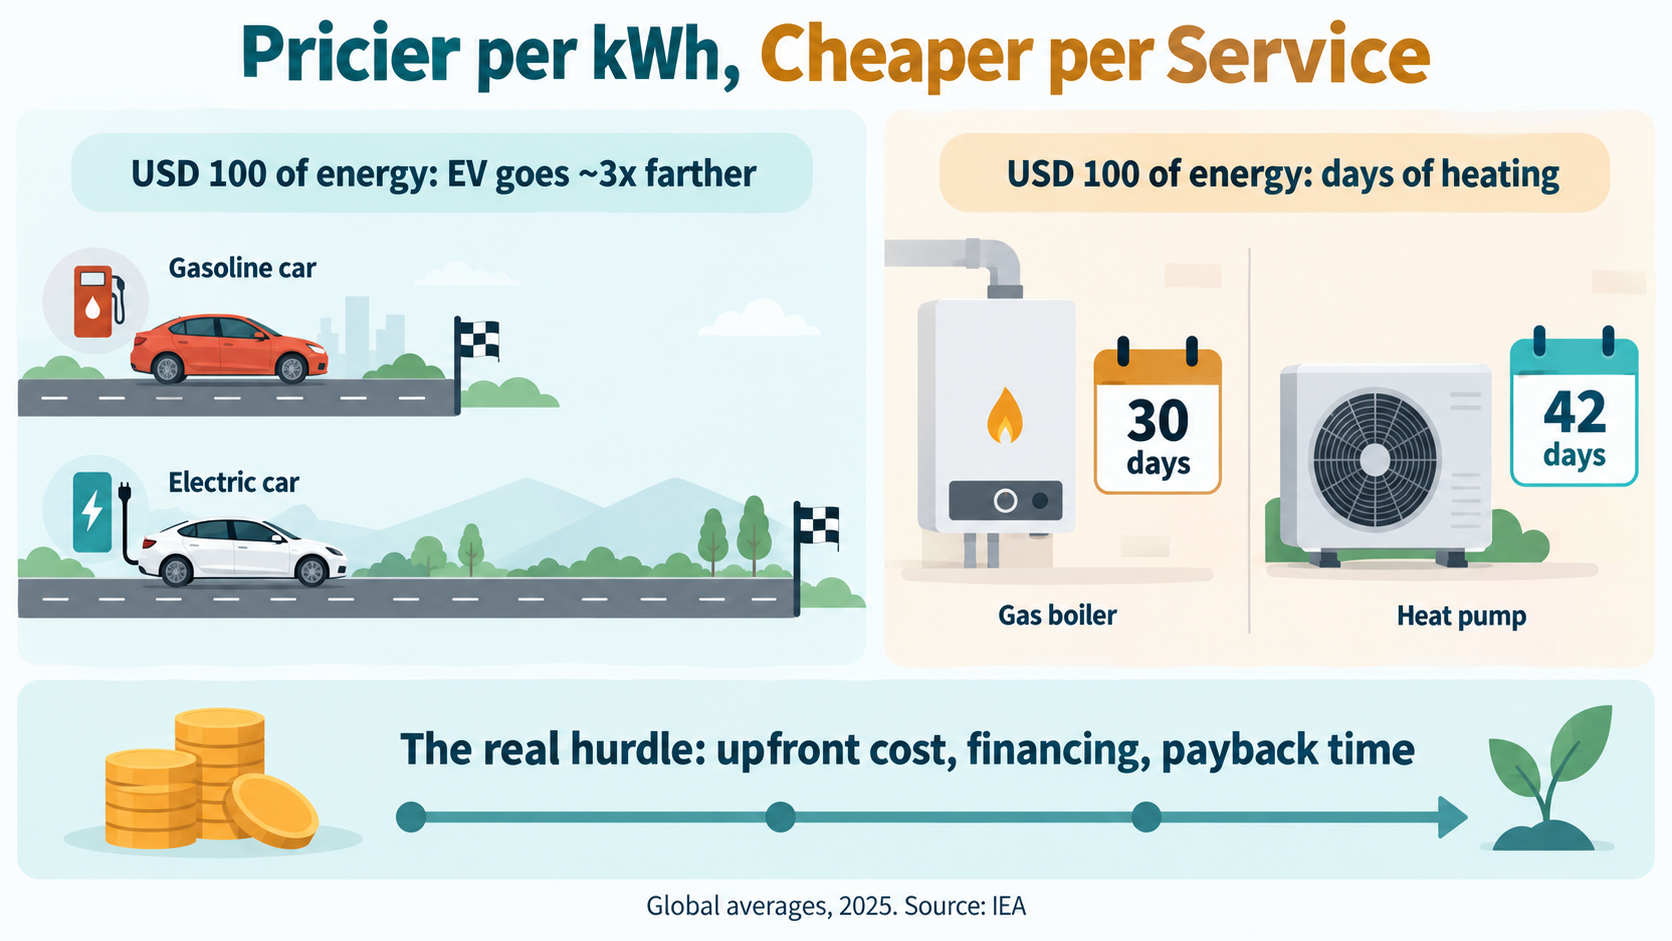
サービスは安くなりますが、障壁は初めの段階にあります。
初期投資:HESでは2035年の世界の最終用途電化投資が約3倍の約1兆ドルに増え、その多くを家計や中小企業が負担します。借入コストが高い、あるいは借入できない主体もあります。
電気と燃料の価格比:ヒートポンプが割に合うかは電気料金とガス価格の比で決まります。IEAの感度分析では、機器が15%安くなる、電気料金や燃料価格がそれぞれ10%変わる、のいずれも融資金利の引き下げより効果が大きいとされます。
工場:産業用ヒートポンプは、世界の低温熱需要の4分の3以上を占める地域ですでにガスボイラーより安いものの、中小企業は初期費用が高く、設置・運用の経験もこれから積む段階で、送電網の増強も待つ必要があるため、普及率はまだ低いです。
送電網の容量の制約
IEAは、送電網が電化のスピードを左右する中心的な要因になりうると指摘しています。HESでは:
世界の送電網の整備を過去10年より約40%速く進め、2035年に総延長1億1,500万kmに到達させます。
送電網への投資を、2025年の約4,500億ドルから2035年には約9,300億ドルに増やします(HESとネットゼロの電源構成を組み合わせた試算)。2025年の約2倍です。
ピーク電力需要は1,900GW増加します。これは現在の世界全体のピーク需要の40%に相当します。ピークの時間帯も、冷房を使う時間帯から、EVの充電が始まる夕方へと移ります。
最も費用がかかるのは配電網の更新で、送電網投資の約3分の2を占めます。電気自動車やヒートポンプの需要をピークからずらすこと(需要側の柔軟性)は蓄電と同じく重要です。ネットゼロの道筋では、世界の蓄電池容量は2035年までに10倍近い約2,900GWに拡大します。
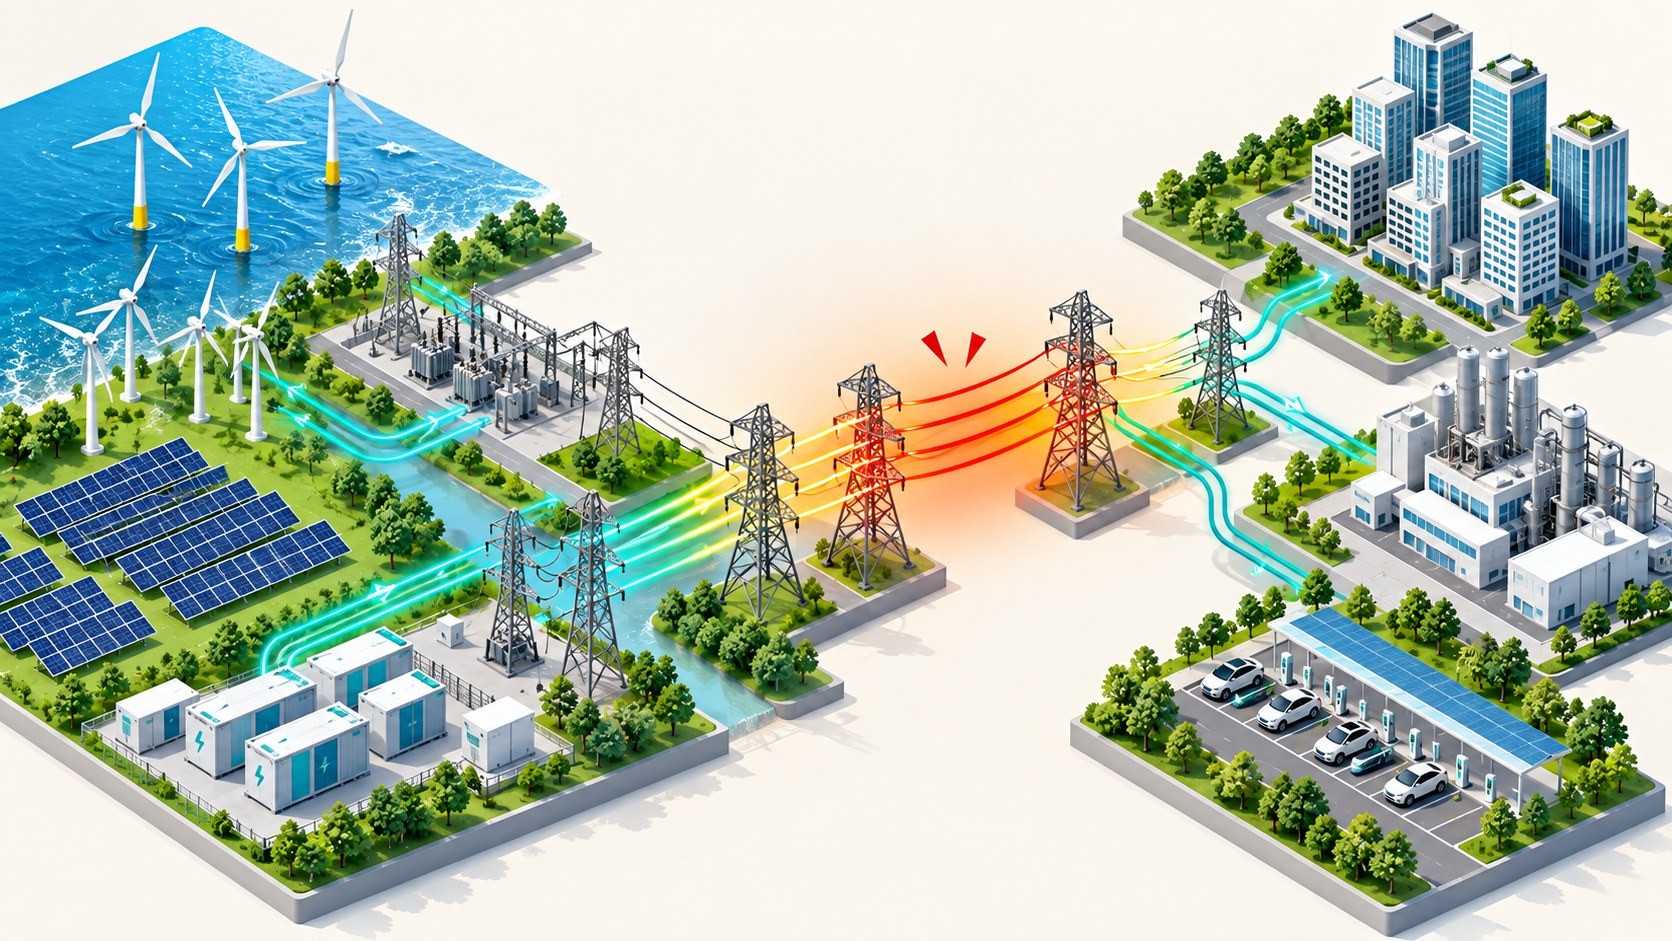
エネルギー安全保障:燃料の購入は減るが、電力の守りが要になる
今年のホルムズ海峡危機は、過去5年で2度目の大きなエネルギーショックとなりました。2026年2月以降、25カ国が電化関連の新たな政策を打ち出しています。IEAの推計は次のとおりです。
2035年にEVが減らす石油需要は、公表政策シナリオで日量約1,000万バレル、HESでは1,800万バレルに達します。
HESでは、燃料輸入国の2035年の輸入額は2025年より約4分の1、年間約4,000億ドル少なくなります。2026年の高いエネルギー価格で計算すれば、5,000億ドルを超えます。
報告書は2点を挙げています。増える電力をガス火力でまかなえば天然ガス輸入の削減分が一部相殺されること、そして電池や重要鉱物のサプライチェーンが集中し、サイバー攻撃や自然災害もある中で電力システムの安全性がより重要になることです。設置済みの設備は燃料のように輸入し続ける必要がなく、供給網が途絶えても止まりません。
臺灣にとっての意味(本サイトの見解)
経済部エネルギー署の統計では、臺灣の2025年の輸入エネルギー依存度は94.62%、エネルギー輸入額は459億ドルです。発電の84.49%が火力で、うちガスが47.69%、天然ガスの79.54%が発電に使われています。照らして考えたい点は次のとおりです。
産業用の熱:臺灣の電力消費の61.48%はエネルギー・産業部門が占めます。繊維、食品、製紙、一部の化学メーカーでは、工程で使う熱のうち工程で使う熱のうち150°C未満で産業用ヒートポンプに適した割合を見極め、中小企業の初期資金や送電網増強の支援体制を整える必要があります。
運輸:運輸部門は電力消費のわずか0.72%にすぎません。人口密度の高い都市での電動二輪・三輪車に関する報告書の分析にならい、バイクやバスの電動化は、人口密度の高い都市における分析にならい、優先課題として位置づけられます。
低炭素電源:新たな電力需要を主にガス火力でまかなえば、輸入依存の低減効果は目減りします。再生可能エネルギーやその他の低炭素電源が歩調を合わせて拡大することが求められます。
台湾電力の料金:報告書は電気と燃料の価格比がヒートポンプや電気自動車の採算を左右するとしています。臺灣の料金体系や燃料税が電化にどう影響するかは検討に値します。
出典(5)
出典
IEA「Electrification」(Special Report、2026年9月22日、CC BY 4.0):https://www.iea.org/reports/electrification
IEA、報告書全文(PDF):https://iea.blob.core.windows.net/assets/1c696cc3-e251-46a9-8d4d-9edb2a4e806a/Electrification.pdf
IEAプレスリリース「Electrification takes centre stage as Hormuz shock spurs countries to seek to enhance energy security」(2026年9月22日):https://www.iea.org/news/electrification-takes-centre-stage-as-hormuz-shock-spurs-countries-to-seek-to-enhance-energy-security
Down To Earth「Cost-effective electrification could raise electricity share to 35 per cent by 2035: IEA」(2026年9月23日):https://www.downtoearth.org.in/energy/cost-effective-electrification-could-raise-electricity-share-to-35-per-cent-by-2035-iea
経済部エネルギー署「能源統計手冊」(2025年版):https://ea01.moeaea.gov.tw/a0303/02/attachments/handbook/2025/2025EnergyStaHandBook.pdf
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて