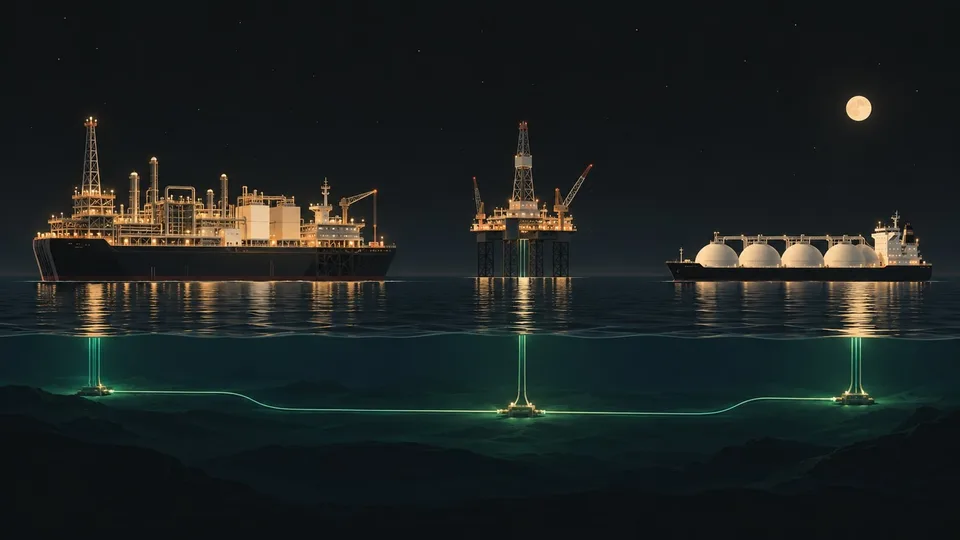
洋上エネルギー産業は、目の前の石油・ガス需要に応えることと、低炭素の将来に向けたインフラづくりを同時に進めています。Offshore EnergyのLinkedInニュースレター「Fossil Pulse」は10月14日の「High stakes at sea」で、この1週間の動きをまとめました。
リグ稼働数は横ばい
Westwood Global Energy GroupのRigLogixデータによると、2026年10月12日時点で稼働中の洋上掘削リグは507基。ジャッキアップ型373基、浮体式134基で、前週から1基減りました。
受注は大水深・高性能設備に集中しています。Transoceanは約11億ドルの契約を獲得し、Shellの英国北海案件とEquinorのノルウェーでの3基契約が含まれます。Seadrillはインドネシアで4.2億ドルのドリルシップ契約を獲得し、収益の見通しは2027年まで延びました。
既存プラットフォームで新しい油ガス田を開発
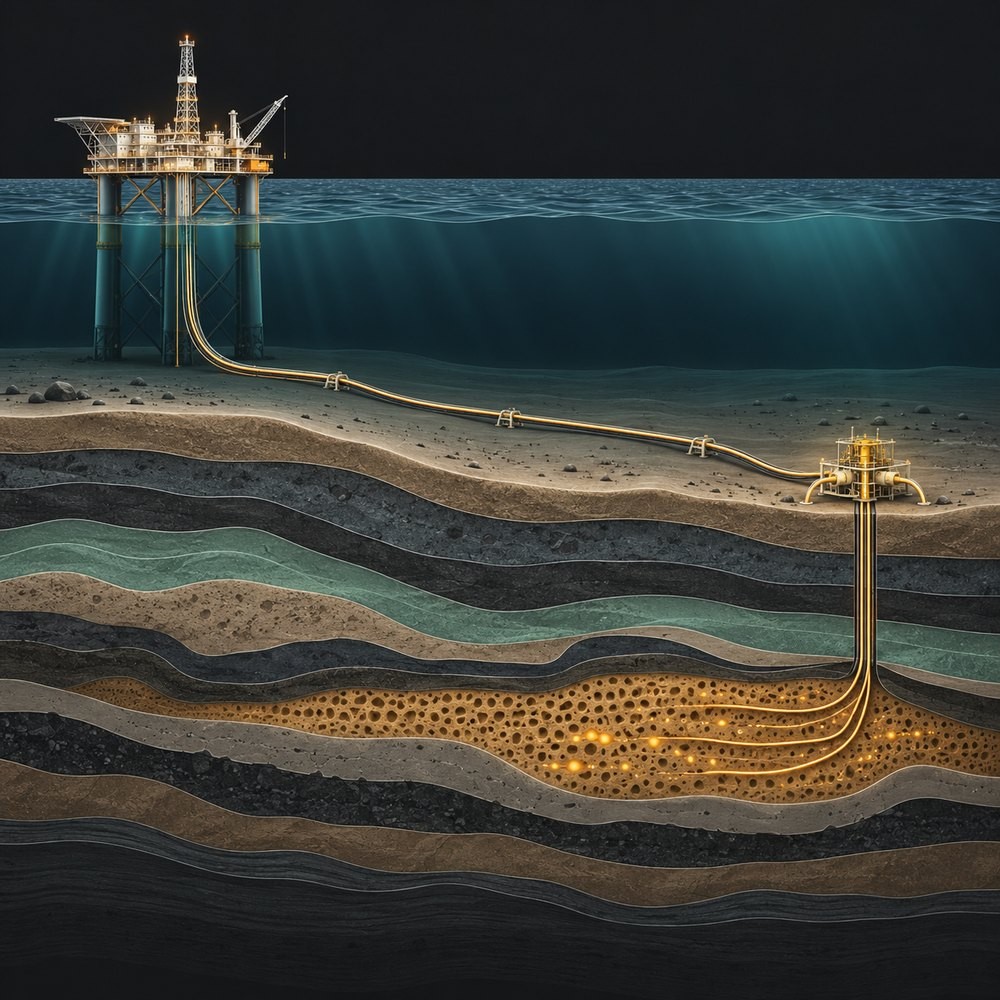
成熟した海域では「サブシー・タイバック」が広がっています。新しく見つかった油ガス田を海底パイプラインで近くの稼働中プラットフォームにつなぎ、開発期間と初期コストを抑える方法です。Equinor、Petoro、OMVはノルウェー北海の既存油ガス田の近くでガスを発見し、最大約1,030万バレル(石油換算)と見込んでいます。Offshore Energyはノルウェーの一連の発見を、短距離タイバックの例として挙げています。
FLNG:海に浮かぶ液化プラント
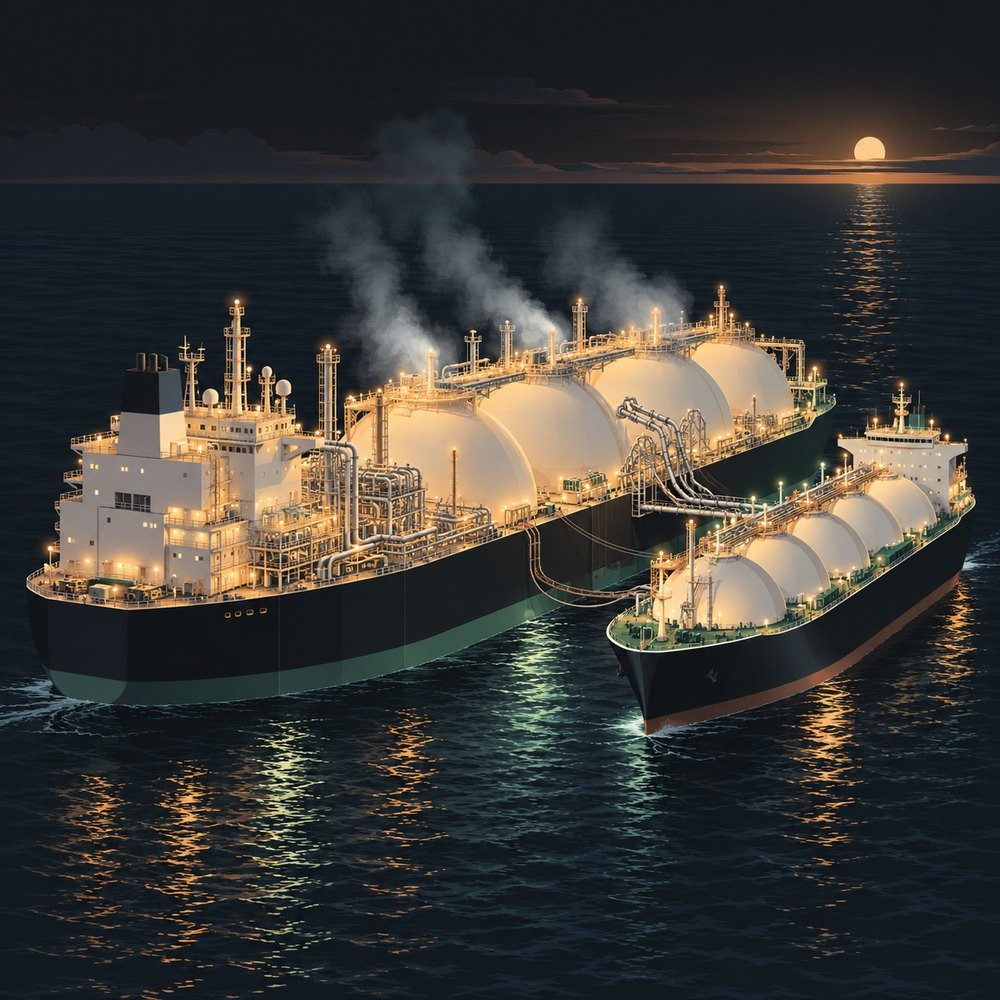
FLNG(浮体式LNG生産設備)は洋上で天然ガスを冷やして液体にし、船で運び出します。FSRU(浮体式貯蔵・再ガス化設備)は輸入側でLNGを気体に戻します。今週、Golar LNGは日本郵船からLNG船を購入し、4基目のFLNGに改造します。稼働は2029年初めの予定で、貯蔵容量は20%大きくなります。Excelerate EnergyはSeatriumに、LNG船を13隻目のFSRUに改造する工事を発注しました。
CO2輸送:2060年に2,110億ドル
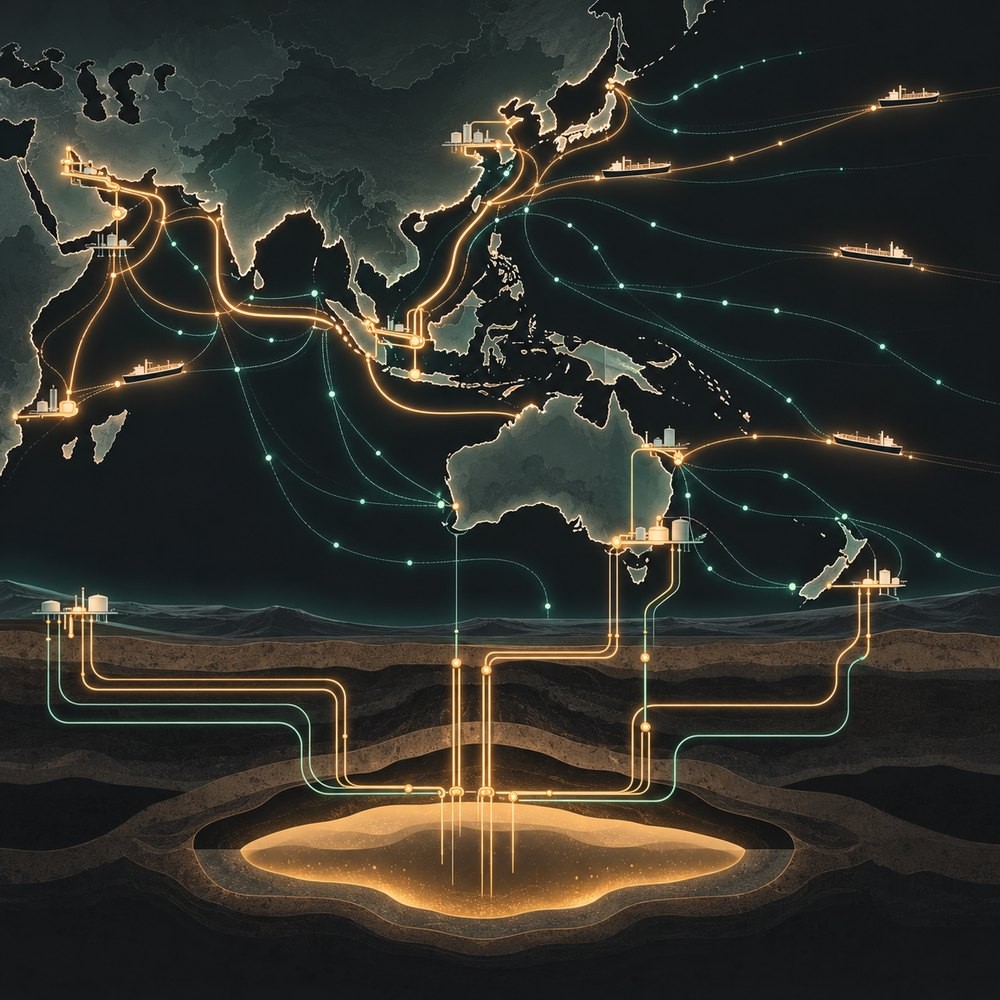
CO2の回収・利用・貯留(CCUS)を成り立たせるには、回収したCO2を地下の貯留地まで運ぶ必要があり、輸送が重要な役割を担います。Wood Mackenzieが10月14日に発表した報告の見通しは次のとおりです。
- 世界のCO2輸送産業は2060年に2,110億ドル規模となり、年30億トンを輸送、そのうち2億トンが国境を越える。
- アジア太平洋が投資の約60%を占める。輸送距離が長く排出量が多いためで、北米、欧州が続く。
- 投資の80%以上はパイプライン向け。国内の貯留地が足りない地域では、国境を越える輸送や液化CO2の船舶輸送が生まれている。
- 1,000km以内ならパイプラインと船舶のコストは同程度で、既存インフラの有無で選択が変わる。
洋上エンジニアリングの技術もこの分野に広がっています。EniのCCSプロジェクトは英国沖にCO2輸送・貯留用の洋上プラットフォームを設置し、地域の産業の脱炭素化に役立てます。
台湾が参考にできる方向
Wood Mackenzieは、2060年までに日本、韓国、シンガポール、台湾からの越境CO2輸送需要が年約1.64億トンに達し、オーストラリアと東南アジアに約1.87億トンの貯留容量があると見込んでいます。主な貯留地はオーストラリア、インドネシア、マレーシアです。台湾が参考にできる方向は次のとおりです。
- 国内で貯留できる地質条件を調べ、あわせて越境貯留の選択肢も検討する。
- Wood Mackenzieは、二国間協定、責任の枠組み、経済的インセンティブが越境CCSネットワークの成否を左右すると指摘しており、早めに法制度の土台を整える。
- 港湾と造船の力を生かし、液化CO2の船舶輸送と受入基地の需要を見極める。
- 天然ガス輸入設備の計画で得た経験を、将来のCO2輸出設備に生かす。
出典
- Offshore Energy「High stakes at sea: Capital, security, and the race for new offshore supply」2026-10-14:https://www.linkedin.com/pulse/high-stakes-sea-capital-security-race-new-offshore-bqrff
- Wood Mackenzie「Global CO2 transport industry set to reach USD 211 billion by 2060」:https://www.woodmac.com/press-releases/global-co2-transport-industry-set-to-reach-usd-211-billion-by-2060/
- Carbon Pulse「CO2 transport infrastructure needs policy coherence to reach full potential」2026-10-14:https://carbon-pulse.com/560459/
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて