海上能源產業正在同時處理兩件事:滿足眼前的油氣需求,以及為低碳未來準備基礎設施。Offshore Energy 在 10 月 14 日的 LinkedIn 週報 Fossil Pulse〈High stakes at sea〉中,整理了這一週的市場動態。
鑽井平台數量穩定
根據 Westwood Global Energy Group 的 RigLogix 數據,截至 2026 年 10 月 12 日,全球作業中的海上鑽井平台共 507 座,包括 373 座自升式平台和 134 座浮式平台,比前一週少 1 座。
訂單集中在深水與高規格設備。Transocean 本週取得約 11 億美元合約,包含 Shell 的英國北海工程和 Equinor 在挪威的三座平台;Seadrill 在印尼拿下 4.2 億美元的鑽井船合約,營收能見度延伸到 2027 年。
用既有平台開發新油氣田
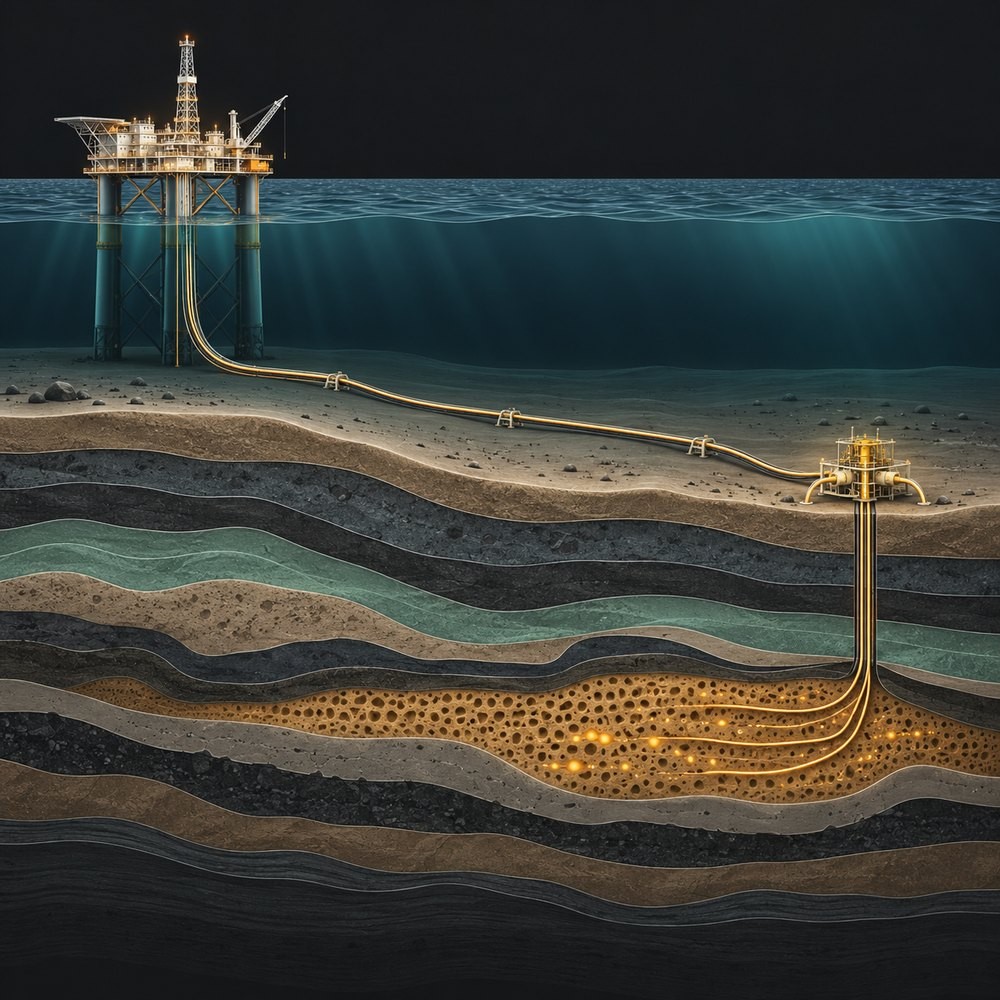
成熟海域流行「海底回接」:把新發現的油氣田,直接用海底管線接到附近已在運作的平台,縮短開發時間、降低前期成本。Equinor、Petoro 與 OMV 在挪威北海一處既有油氣田附近發現天然氣,估計最多約 1,030 萬桶油當量;Offshore Energy 把挪威這幾項新發現列為短距離回接的例子。
FLNG:漂在海上的液化工廠
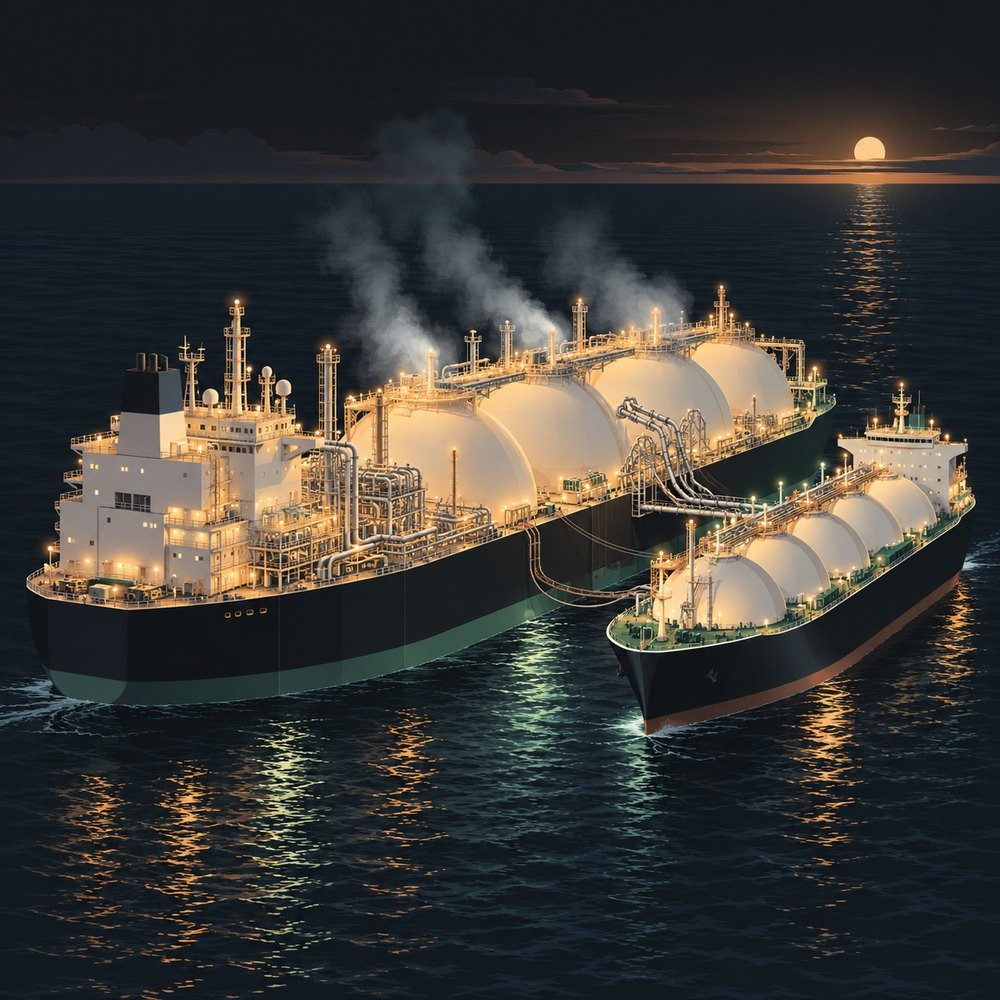
FLNG(浮式液化天然氣設施)可以在海上直接把天然氣冷卻成液態,再用船運出;FSRU(浮式儲存再氣化裝置)則在進口端把 LNG 轉回氣體。本週 Golar LNG 向 NYK 購入一艘 LNG 船,要改裝成旗下第四座 FLNG,目標 2029 年初投入,儲存容量多 20%;Excelerate Energy 則委託 Seatrium 把 LNG 船改裝成第 13 艘 FSRU。
二氧化碳運輸:2060 年 2,110 億美元
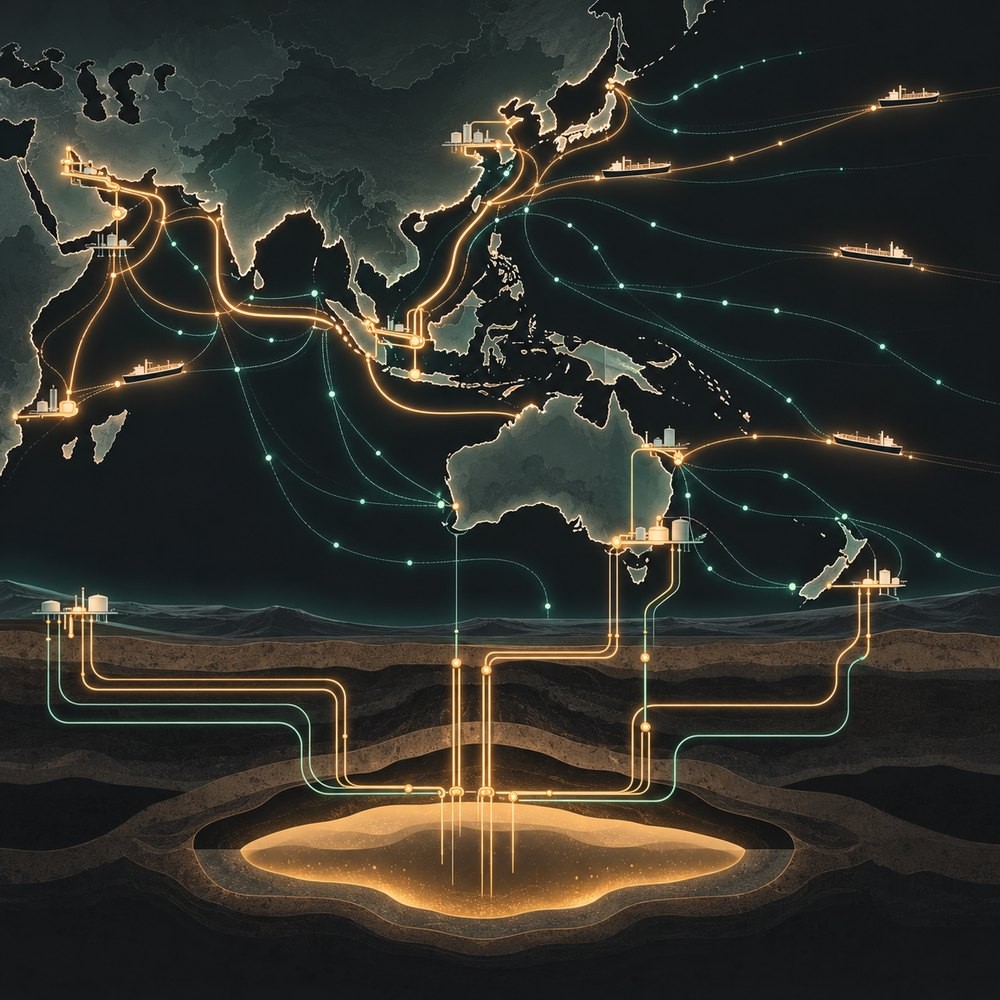
碳捕捉與封存(CCUS)要成立,捕到的二氧化碳得送到地下封存場,運輸就是關鍵一環。Wood Mackenzie 10 月 14 日發布的報告估計:
- 全球二氧化碳運輸產業到 2060 年可達 2,110 億美元,每年可運送 30 億噸二氧化碳,其中 2 億噸跨越國界。
- 亞太地區約占總投資的 60%,原因是運輸距離長、排放量大,其次是北美和歐洲。
- 超過 80% 的投資會用在管線;當國內封存空間不夠,就會出現跨境運輸與液態二氧化碳船運。
- 1,000 公里以內,管線與船運成本相近,實際選擇要看既有設施。
海上工程的技術也正轉向這個領域,例如 Eni 的碳捕存專案已在英國外海設置一座二氧化碳運輸與封存平台,服務當地工業減碳。
臺灣可以參考的方向
Wood Mackenzie 估計,到 2060 年日本、南韓、新加坡和臺灣的跨境二氧化碳運輸需求約每年 1.64 億噸,澳洲與東南亞可提供約 1.87 億噸封存容量,澳洲、印尼、馬來西亞是主要封存地。臺灣可以參考的方向包括:
- 盤點國內可封存的地質條件,同時評估跨境封存的選項。
- Wood Mackenzie 指出,雙邊協議、責任歸屬框架與經濟誘因,是跨境碳捕存網路能否成形的關鍵,可提早建立相關法規基礎。
- 結合港口與造船能力,評估液態二氧化碳船運與接收站的需求。
- 把天然氣進口設施的規劃經驗,延伸到未來的二氧化碳出口設施。
資料來源
- Offshore Energy,〈High stakes at sea: Capital, security, and the race for new offshore supply〉,2026-10-14:https://www.linkedin.com/pulse/high-stakes-sea-capital-security-race-new-offshore-bqrff
- Wood Mackenzie,〈Global CO2 transport industry set to reach USD 211 billion by 2060〉:https://www.woodmac.com/press-releases/global-co2-transport-industry-set-to-reach-usd-211-billion-by-2060/
- Carbon Pulse,〈CO2 transport infrastructure needs policy coherence to reach full potential〉,2026-10-14:https://carbon-pulse.com/560459/
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明