依 2026 年 11 月 13 日在國立臺北商業大學「成本與管理會計」課程的授課內容整理,講題是「淨零轉型下的企業能源決策:再生能源、減碳技術與成本效益」。公司預算有限時,節能設備、屋頂光電、綠電與儲能往往要排先後。過去這多半是廠務與採購的工作;現在同一筆投資會同時影響電費、二氧化碳(CO₂)排放與供應鏈訂單。下面用兩個角度看:一是能源技術,一是成本與管理會計。先看規則為什麼變了,再談技術,接著看會計怎麼進來,最後用一家虛構的零組件工廠「青禾」把投資方案算一遍。
碳定價讓排放成為企業要管理的成本
《巴黎協定》把升溫控制在遠低於 2°C,並努力限制在 1.5°C,各國也跟進提出淨零承諾。碳定價,就是替每公噸溫室氣體排放標上價格。世界銀行 2026 年《State and Trends of Carbon Pricing》指出,截至 2026 年 4 月 1 日,全球已有 87 項已實施的直接碳定價政策,涵蓋約 29% 的全球溫室氣體排放,平均碳價接近每噸 21 美元。碳正在從外部成本,變成企業要管理的成本。
企業同時被法規、客戶與資本市場要求提供碳數據。歐盟碳邊境調整機制(CBAM,可把它想成進口商品的「碳關稅」安排)自 2026 年 1 月 1 日起進入正式期,涵蓋特定的水泥、鋼鐵、鋁、肥料、電力與氫。申報與繳納憑證的責任在歐盟進口商,臺灣供應商通常要提供產品的排放資料;相關準備可見本站〈CBAM 預設值與查證機構不足:臺灣出口商該準備什麼〉。這項義務是逐步擴大的:2026 年至 2033 年與歐盟碳排放交易的免費配額退場同步導入,2034 年起才全部由 CBAM 憑證涵蓋。
臺灣碳費適用全廠(場)直接排放與使用電力之間接排放,年合計達 2.5 萬公噸二氧化碳當量(CO₂e)以上的電力、燃氣供應業及製造業。一般費率為每公噸新臺幣 300 元。依《碳費收費辦法》第 5 條,收費排放量=(年排放量-K 值)×排放量調整係數;K 值就像免計入收費的基本額,一般事業的 K 值為 2.5 萬公噸,高碳洩漏風險事業的 K 值為零。舉例來說,年排放 5 萬公噸、適用一般費率且非高碳洩漏風險的工廠,收費排放量是 2.5 萬公噸,再乘 300 元,約 750 萬元。若適用優惠費率或調整係數,金額會不同。即使年排放還沒達到 2.5 萬公噸的收費門檻,客戶與資本市場仍可能要求碳數據,碳成本一樣會進入報價與訂單。制度細節見本站〈臺灣碳費與 ETS 雙軌並行:費率調整、試行時程與企業影響〉。
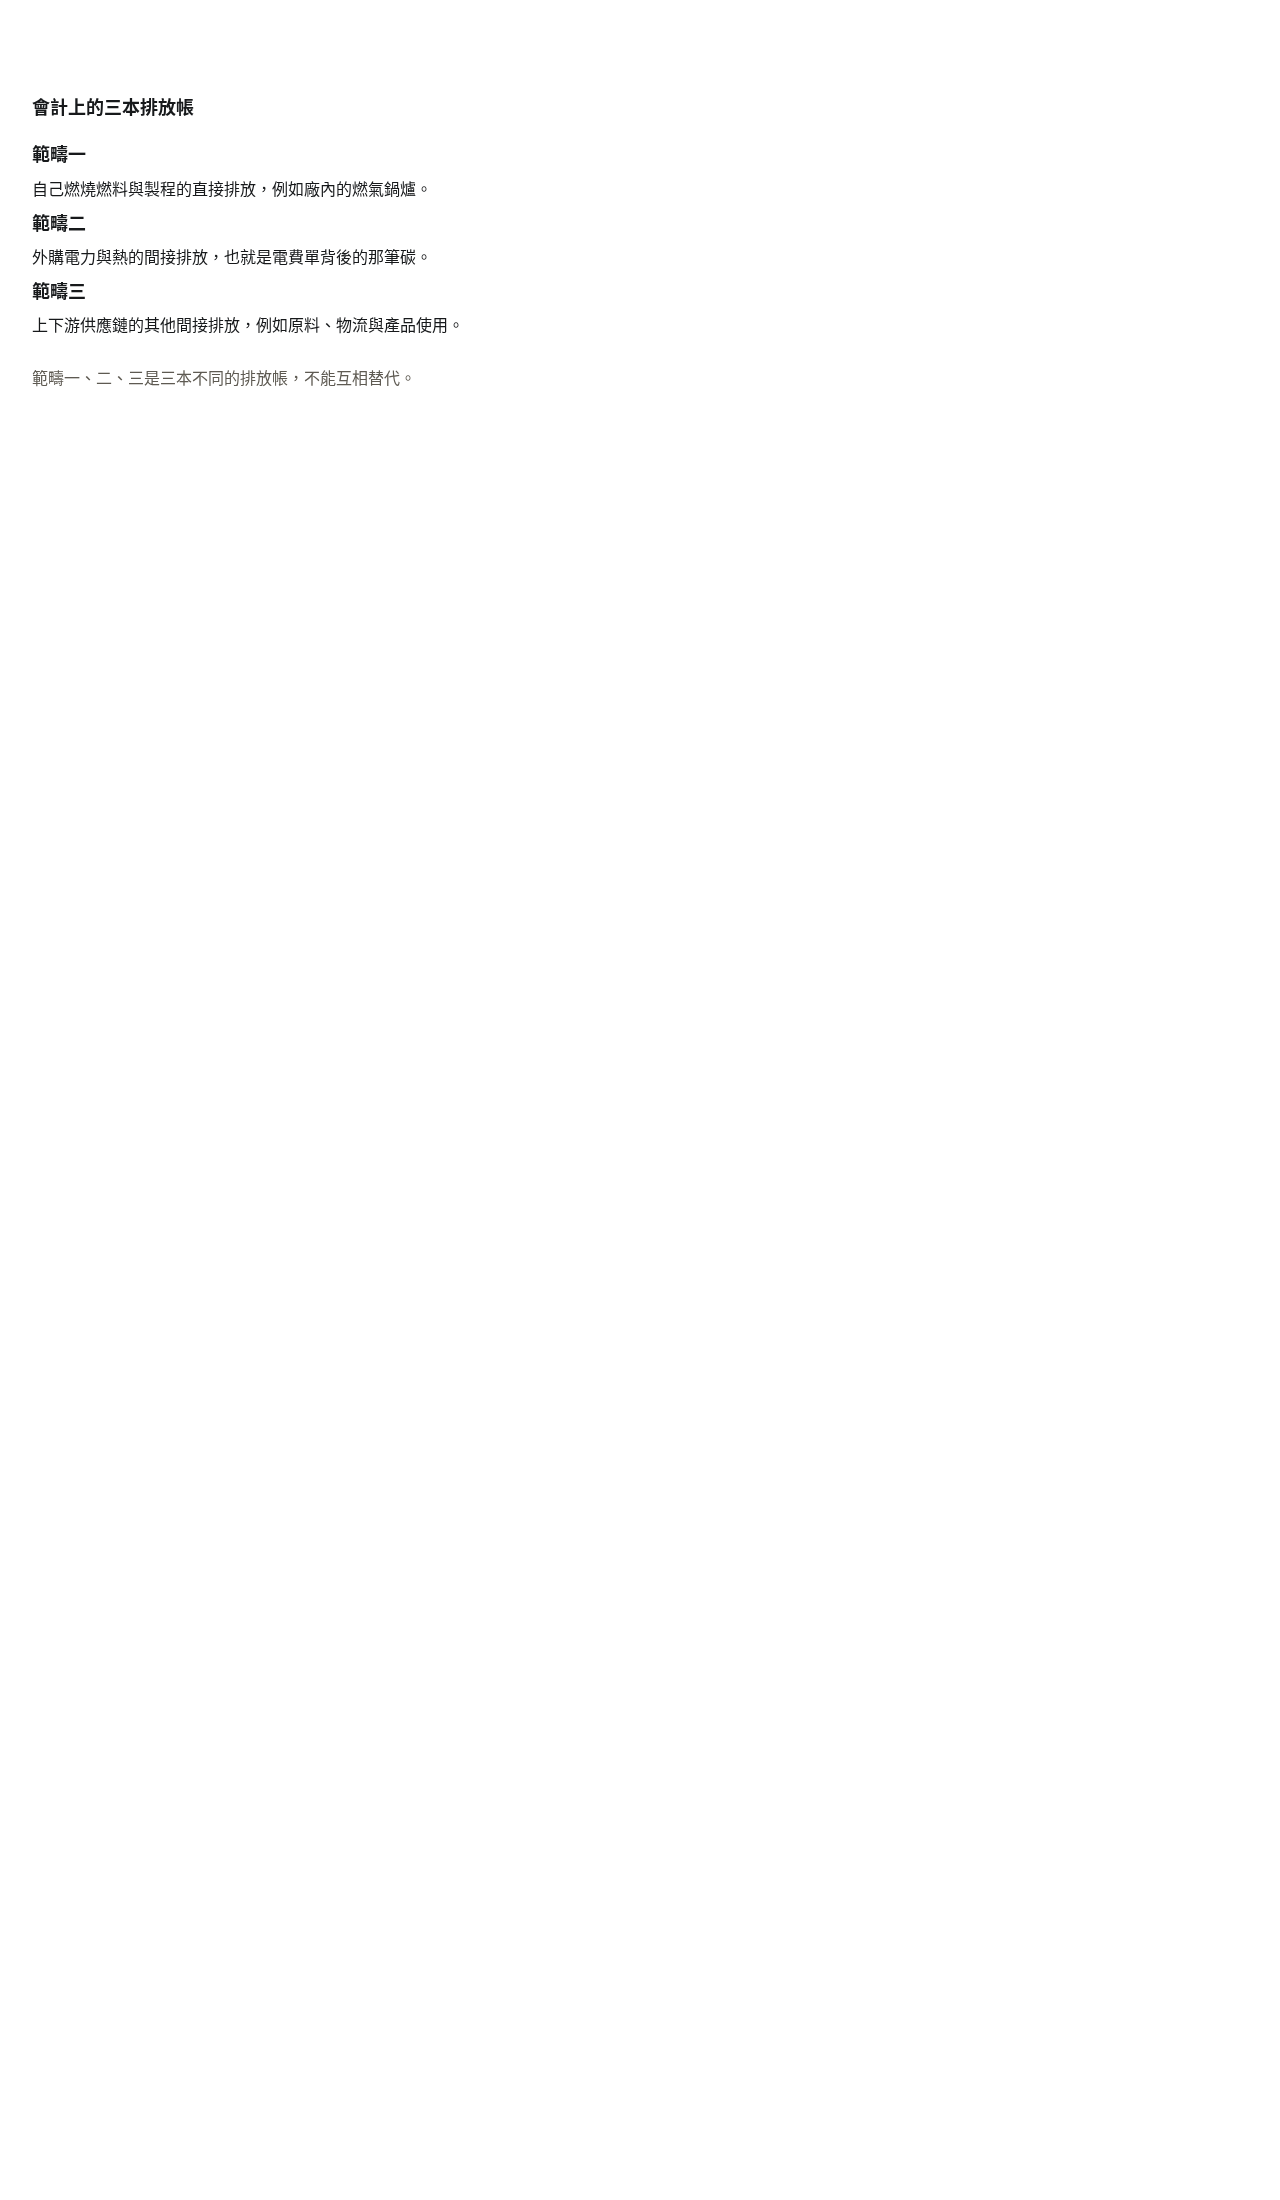
會計上,排放常分成三本帳。範疇一是自己燃燒燃料與製程的直接排放,例如廠內的燃氣鍋爐;範疇二是外購電力與熱的間接排放,也就是電費單背後的那筆碳;範疇三是上下游供應鏈的其他間接排放,例如原料、物流與產品使用。本站另有〈範疇三排放入門:臺灣上市櫃揭露55.61%、設目標11.01%〉可對照。
再生能源的價值取決於發電時段
太陽光電、風電、地熱、生質能與水力各有角色。光電與風電的發電量會隨天候與時段變動;地熱與生質能較可調度。
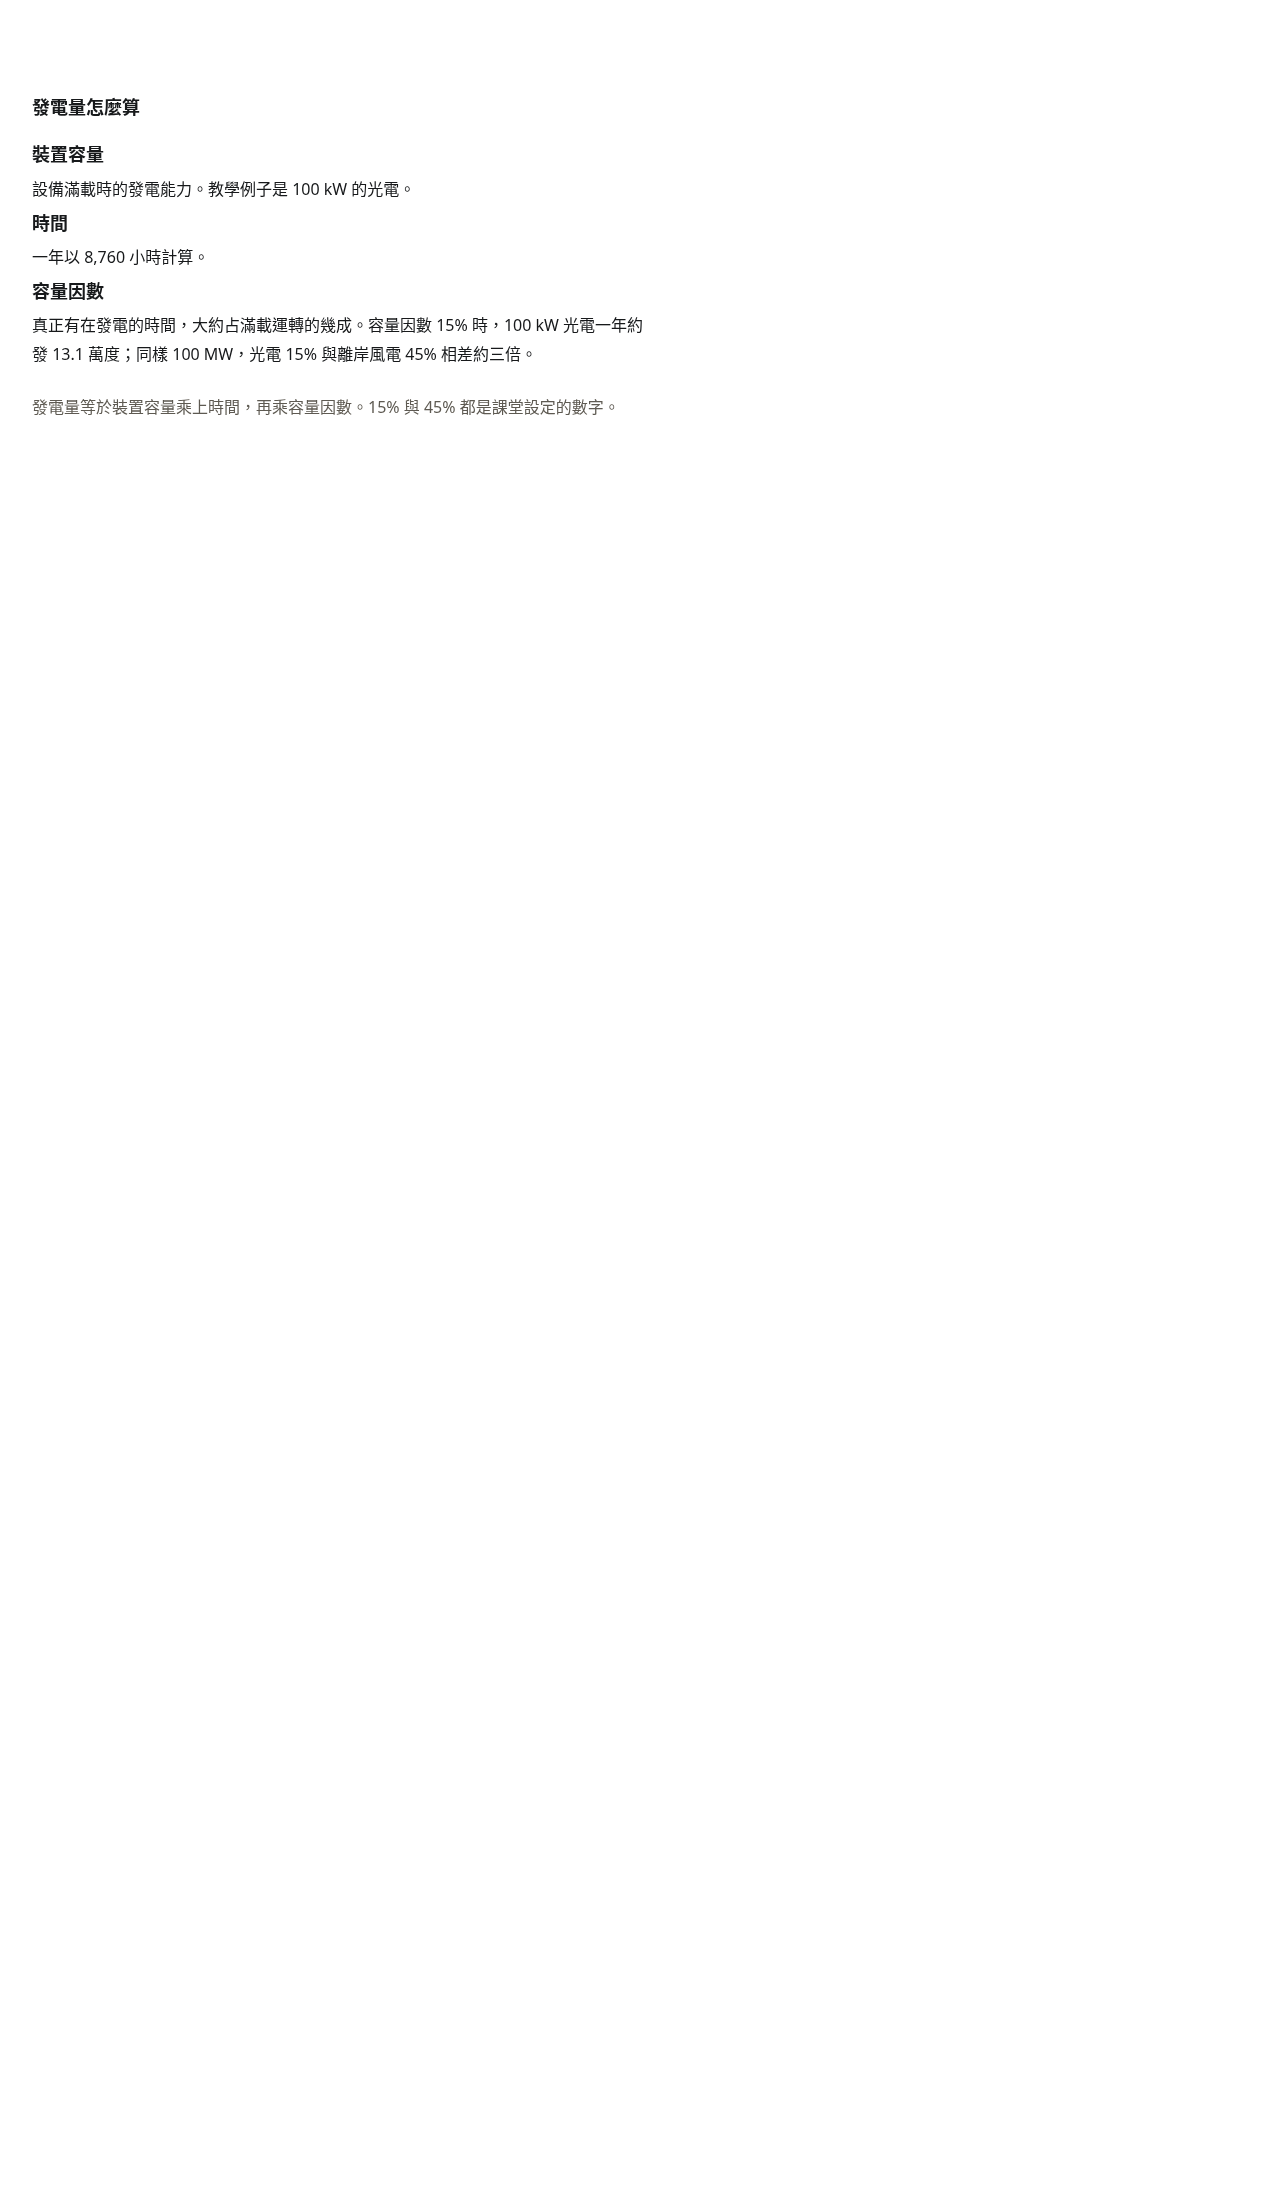
發電量等於裝置容量乘上時間,再乘容量因數。容量因數可以想成:一套設備一年裡真正有在發電的時間,大約占滿載運轉的幾成。100 kW 的光電,容量因數若是 15%,一年約發電 13.1 萬度(100 kW × 8,760 小時 × 15%=13.14 萬度,四捨五入;1 度電就是 1 kWh)。同樣是 100 MW,光電按 15%、離岸風電按 45% 來算,年發電量相差約三倍。
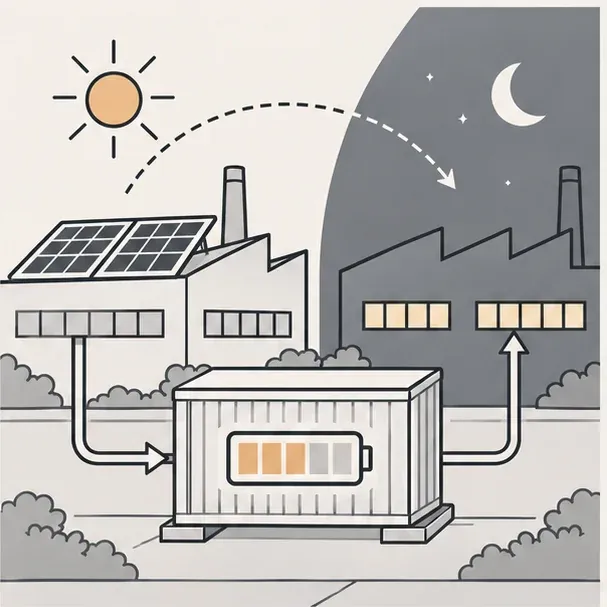
光電主要在白天發電,只有與工廠用電重疊的部分,才能直接替代外購電力。若工廠改成夜班,光電能直接替代的電量就可能大幅下降。儲能與虛擬電廠的作用,就是把電從一個時段移到另一個時段。儲能有充放電損耗:效率若是 90%,充入 100 度,只能放出 90 度。
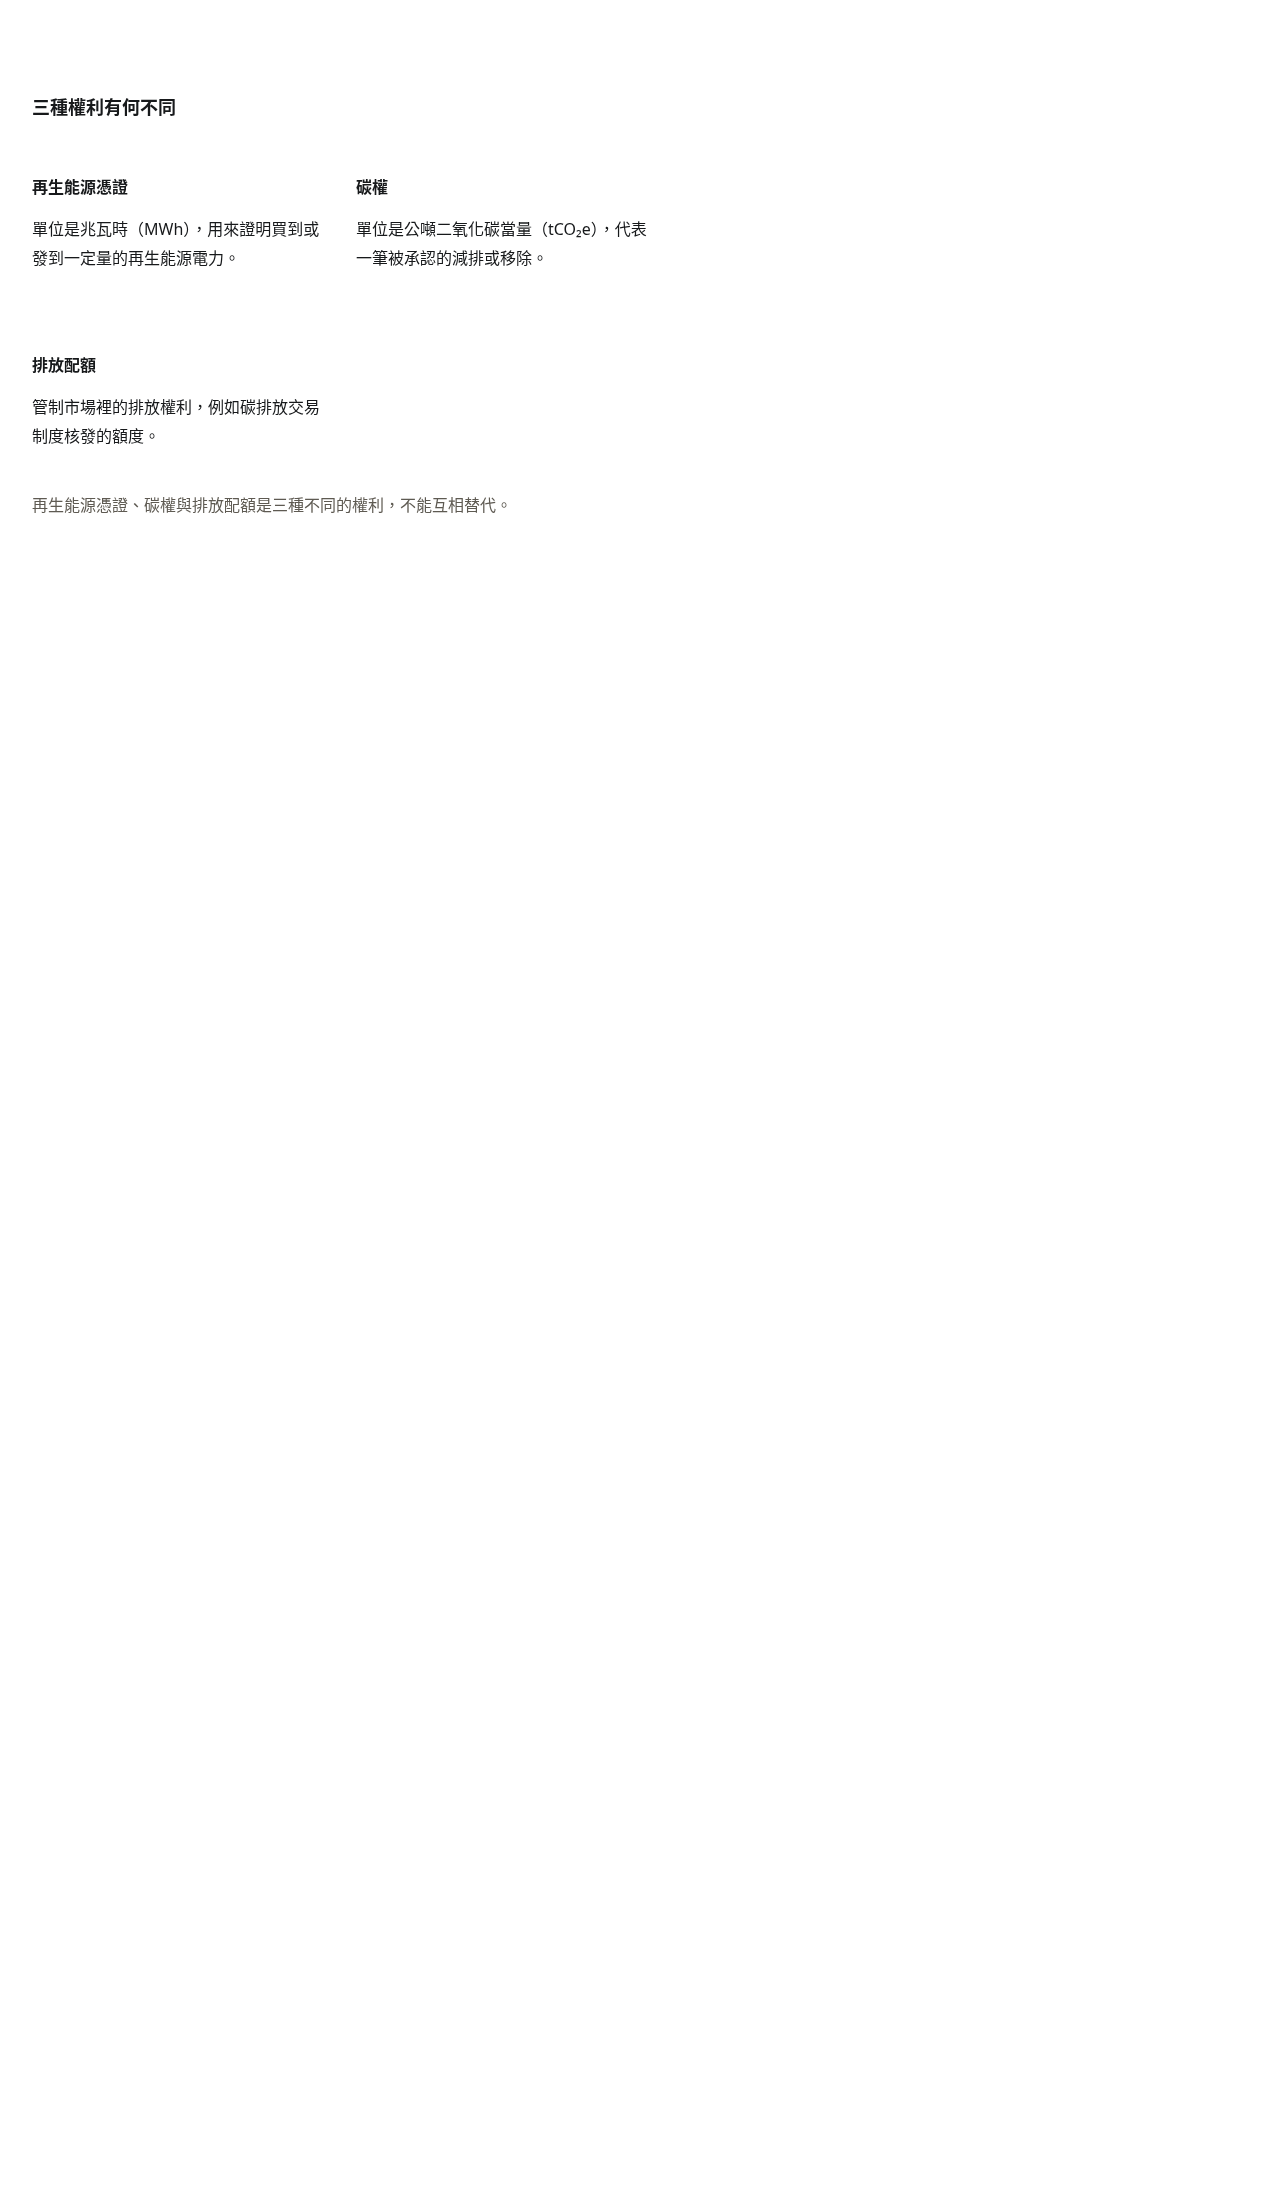
企業取得綠電常見有三條路:自建、與發電業者簽購電契約(PPA,就是一份約定未來多年買多少電、用什麼價格的長約),或購買再生能源憑證。再生能源憑證、碳權與排放配額是三種不同的權利,不能互相替代。綠電採購的國際趨勢,可參考本站〈綠電採購走向逐時與在地:國際再生能源市場論壇聽講筆記〉。
減碳工具的順序與成本
工廠排減碳先後時,多半先做前面的、再做後面的。越往後,成本和變數通常越高。法規沒有規定一定要照這個順序走。
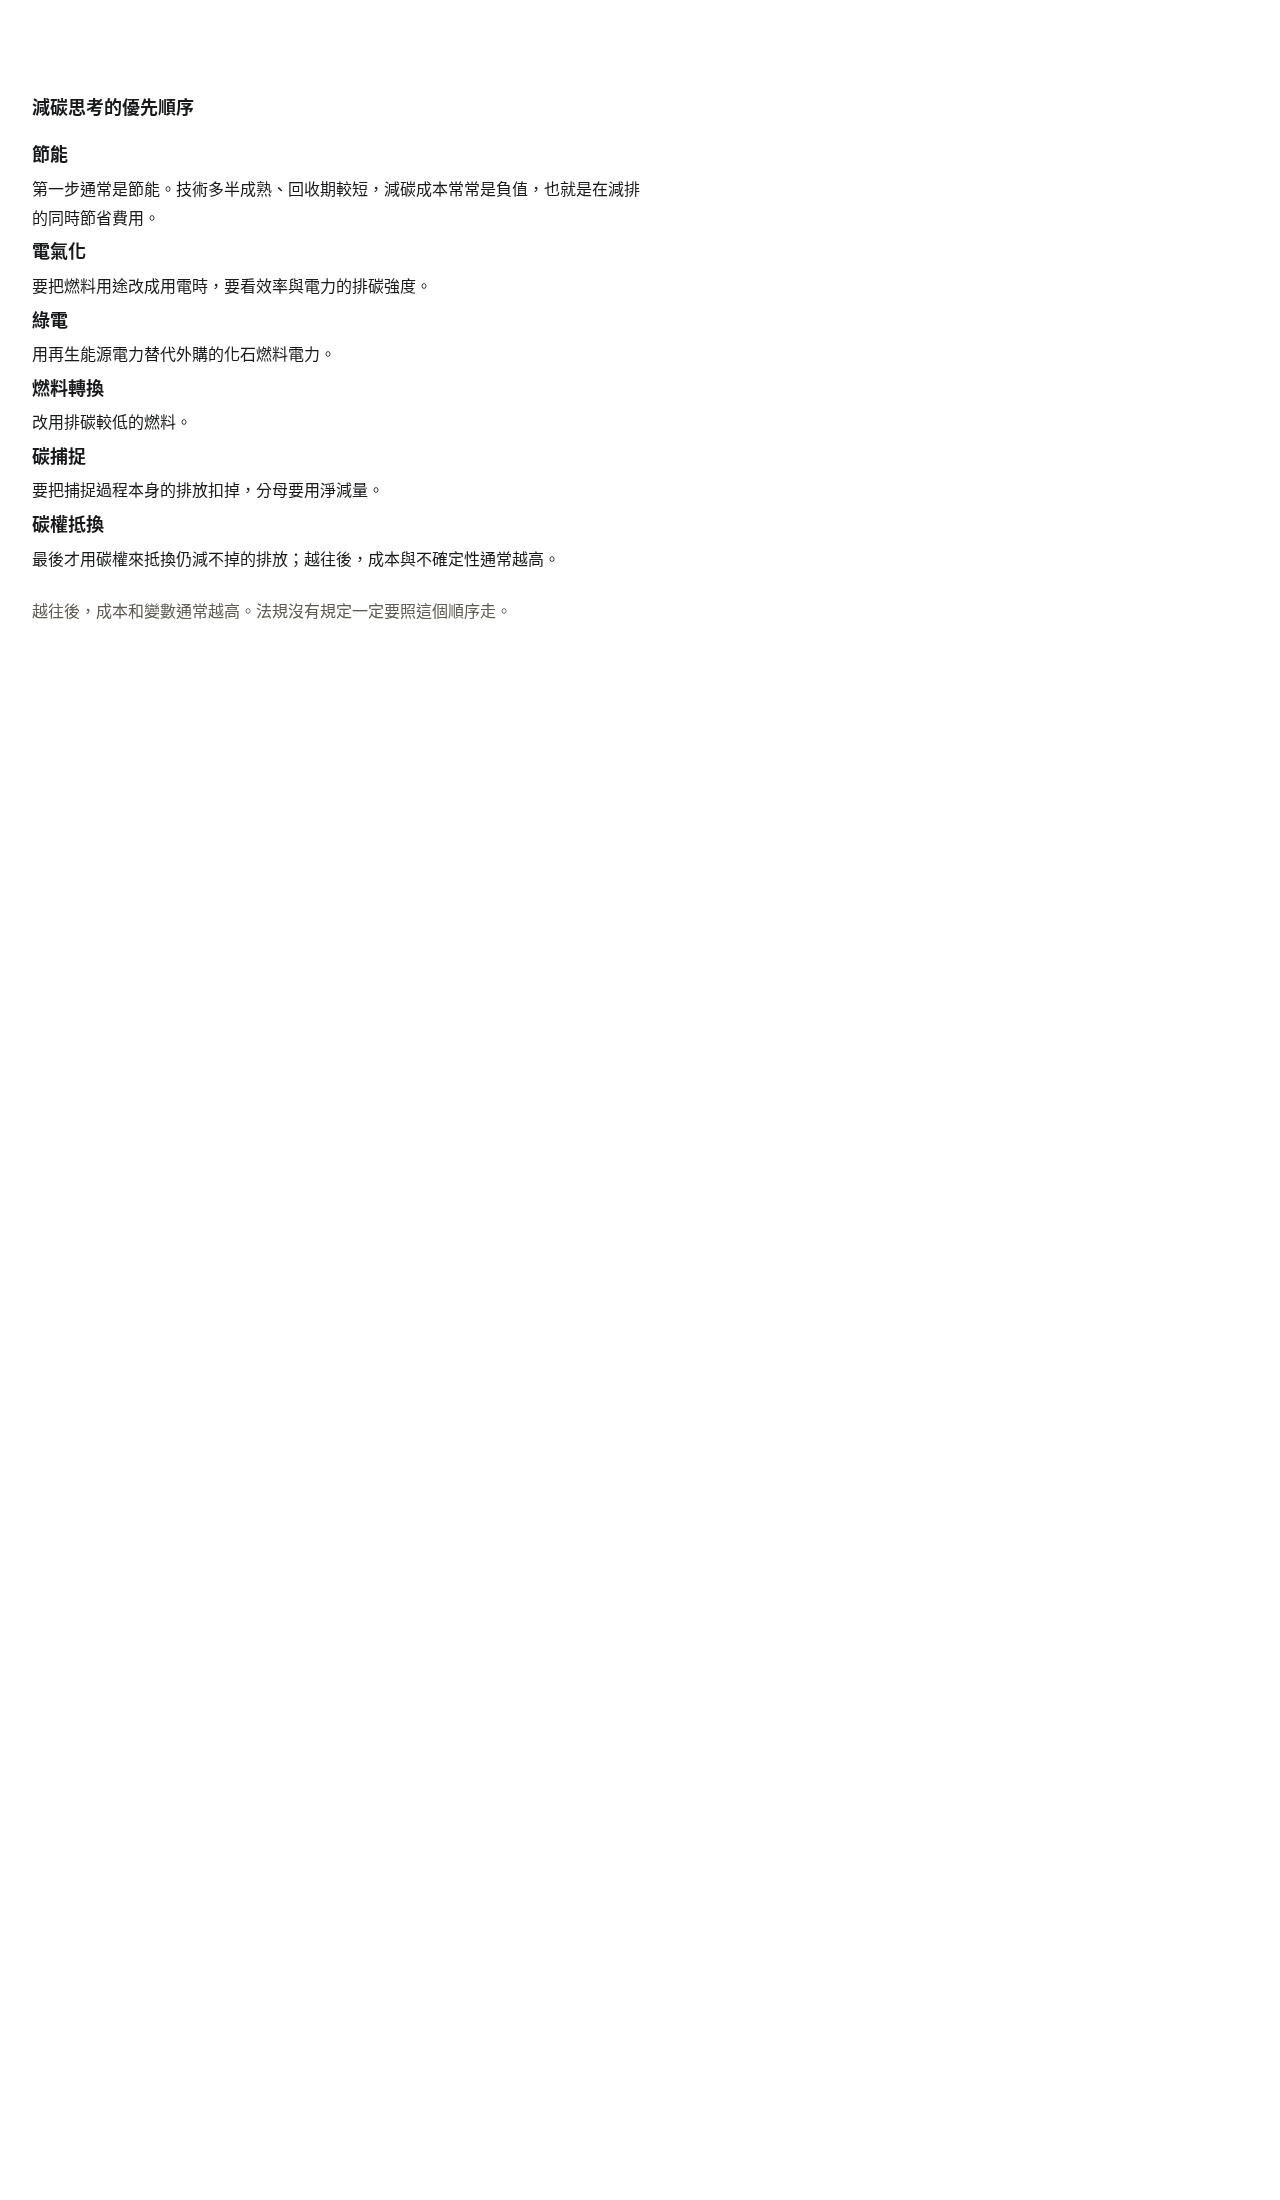
節能技術多半成熟、回收期較短,例如馬達變頻、冰水主機改善、空壓機漏氣修補、LED 與餘熱回收。這類措施的減碳成本常常是負值,也就是在減排的同時節省費用。
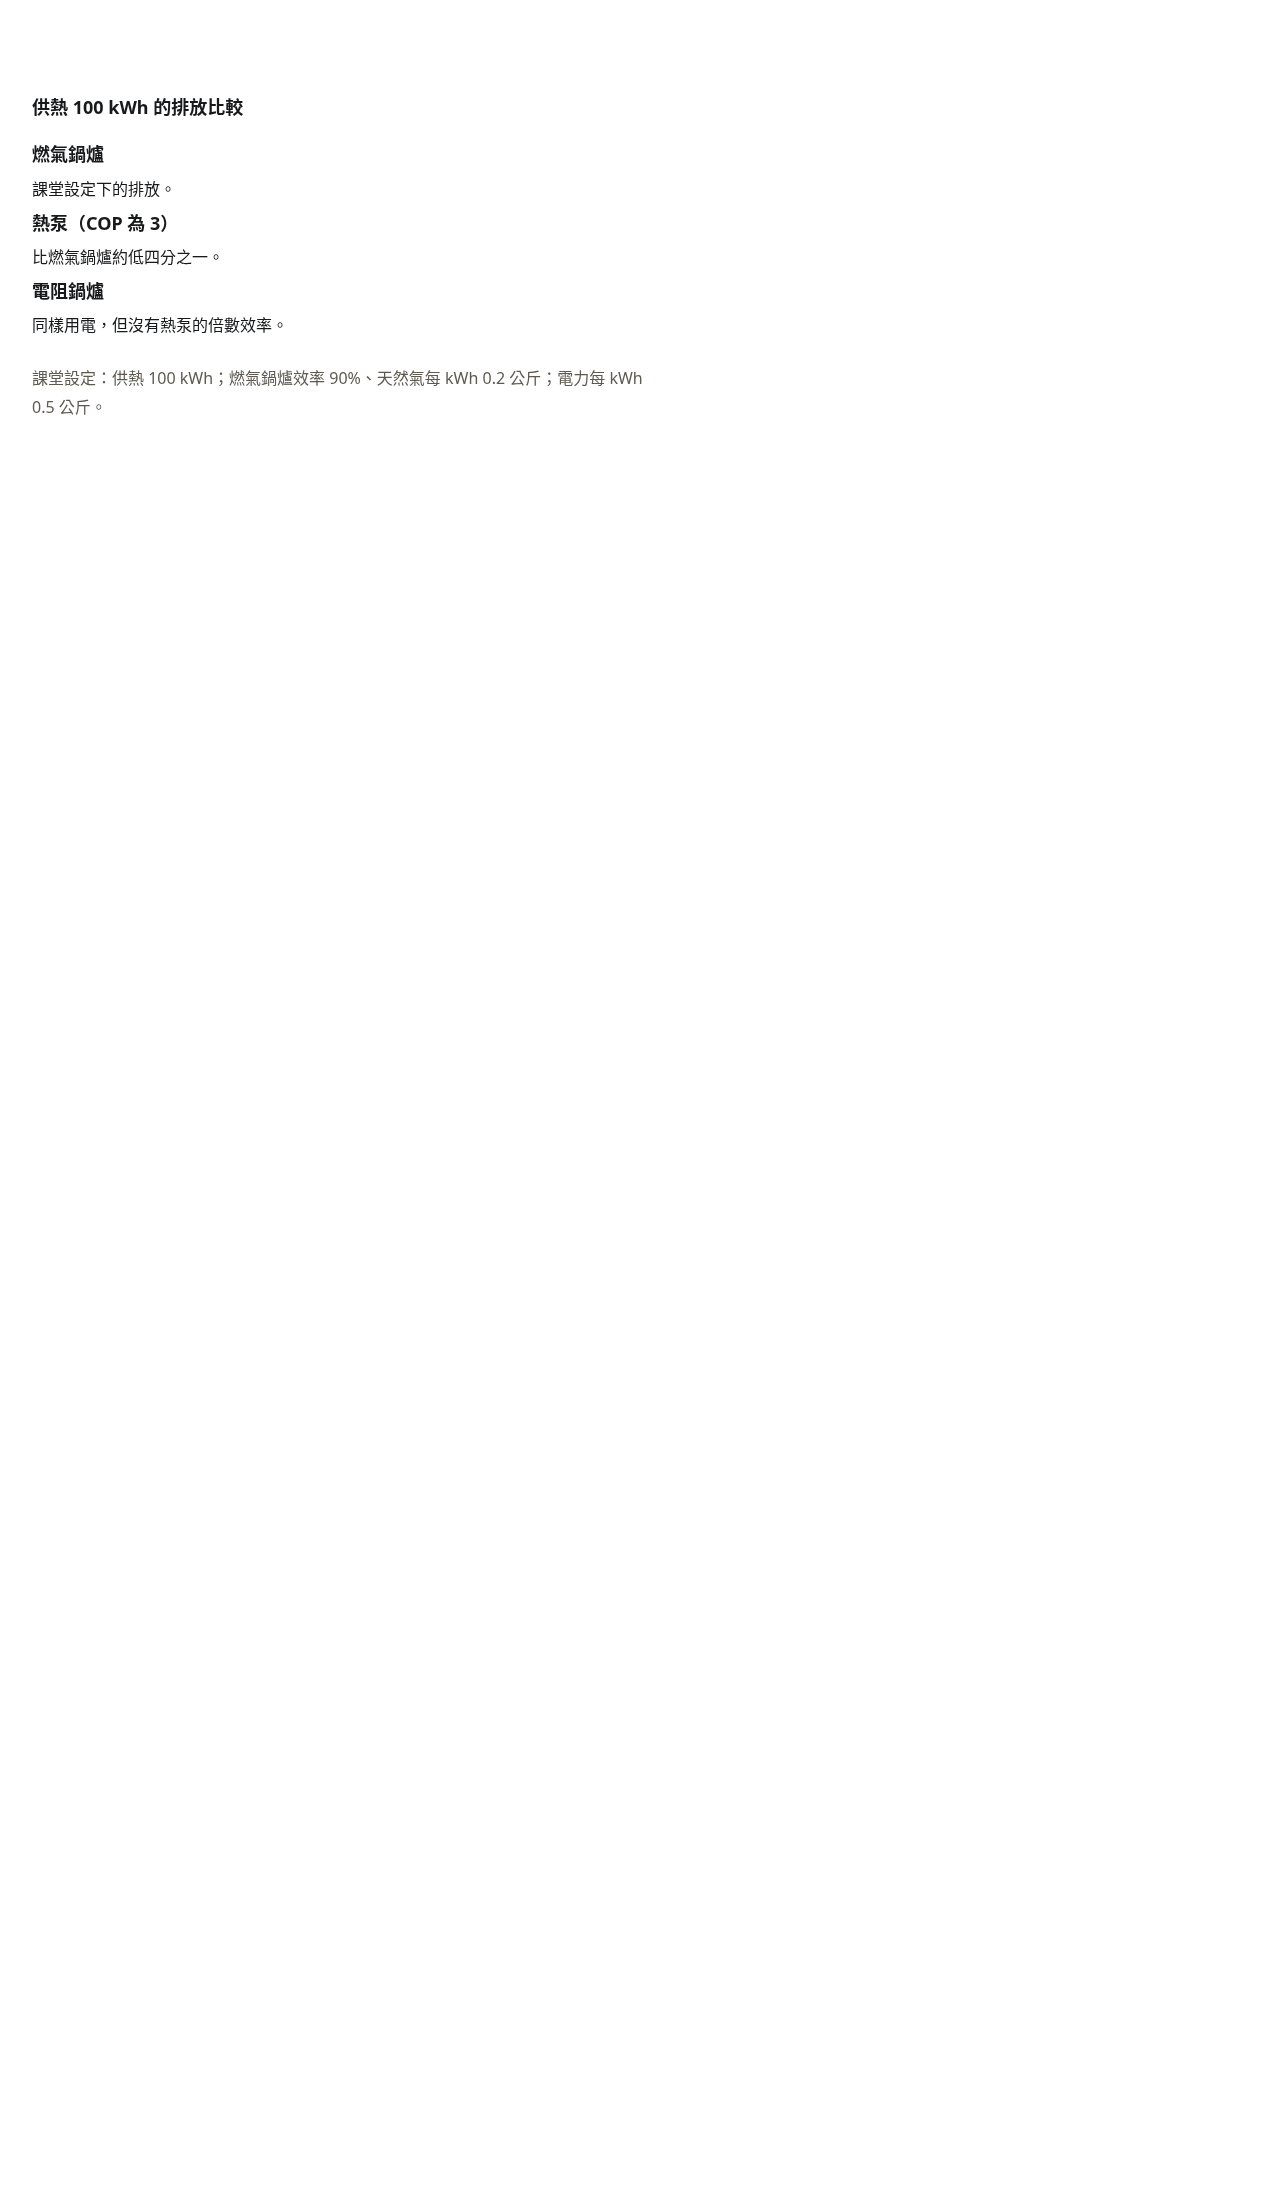
電氣化要看效率與電力的排碳強度。供熱 100 kWh 時,三種技術的排放見下圖。性能係數(COP,可理解為投入 1 度電大約能送來幾度熱)會改變結果。圖裡的係數是課堂設定的;文中的 kWh 指熱能或電能,瓦斯表上的「度」則是以立方公尺計算。
碳捕捉要看淨減量。捕捉 1,000 公噸時,若捕捉過程本身排放 200 公噸,淨減只有 800 公噸;年化成本 500 萬元時,每公噸成本從 5,000 元變成 6,250 元。算每噸成本時,要用扣掉過程排放後的淨減量。
把電費、碳成本與減量成效記入帳冊
電費單是第一份能源管理報表。計算可節省的費用時,只能計入「可避免」的部分,也就是這項決策真的能少付的錢;用電量下降,不保證基本電費同步下降。
碳成本可以分成三種:已經繳納的碳費;綠電溢價與客戶減碳要求所形成的隱含成本;以及未來碳價上漲與 CBAM 等風險。分攤方式會改變我們看到的單位成本。例如,熱處理線生產 20 萬件、用電 120 萬度,組裝線生產 80 萬件、用電 80 萬度,電費單價每度 3.5 元,總額 700 萬元。若按件數平均分攤,每件都是 7 元;若按用電分攤,熱處理每件 21 元,組裝每件 3.5 元。總額不變,改變的是歸屬,卻足以影響報價與改善的優先順序。
節省多少,也要能證明。這裡的基線,就是「如果什麼都沒做,本來會用掉多少電」。原基線 100 萬度、實測 80 萬度,表面上看似省 20 萬度;但依產量調整後的基線若是 85 萬度,可歸因於節能的只有 5 萬度。會計要做的,是把碳記錄下來、歸到對的地方、給它一個價格,並能對外說明。
投資評估要先和「不做」比較
所有方案都要和同一個「不做」比較,而且只計入因這項決策而改變的現金。以下用課堂上虛構的零組件工廠「青禾」來算,投資額、電價和減碳量都是課堂設定的數字。
先認識這家虛構工廠。青禾一年生產 100 萬件零件,用電 200 萬度,電能單價以可避免的 3.5 元計算,一年電能費 700 萬元,平均每件 7 元。排放係數按每度 0.5 公斤二氧化碳當量來算,一年用電排放 1,000 公噸,每件 1 公斤。課堂上先假設青禾眼下不繳碳費:它提供的只有用電資料,也還不到一般 2.5 萬公噸的收費門檻,但客戶仍可能要求碳數據。
青禾今年最多能拿出 600 萬元做節能與減碳投資,各個方案的投資加總不能超過這個上限,而且 A、B、C 都不能只做一半。比較時用同一把尺:現在出資,以後 10 年每年年底計算現金,折現率 8%。折現率的意思是,公司認為這筆錢如果用在別處,大約能有這個報酬,所以未來的錢要折成今天的價值再加總;加總後的結果就是淨現值(NPV)。也就是先把今天要付出去的錢算進去,再問未來每年多進來的錢,在今天值多少。這次試算先不算通膨、補助、期末殘值和營運資金變動,也先不計融資與所得稅。8%、10 年、每年金額相同時,用來折現的年金因子是 6.7100814。這只是一個換算倍數:未來十年每年年底進來 1 萬元,用 8% 折成今天的價值,大約等於今天的 6.71 萬元。後文每個方案的淨現值,都是今天付出的投資(負數)加上每年淨現金乘上這個倍數。
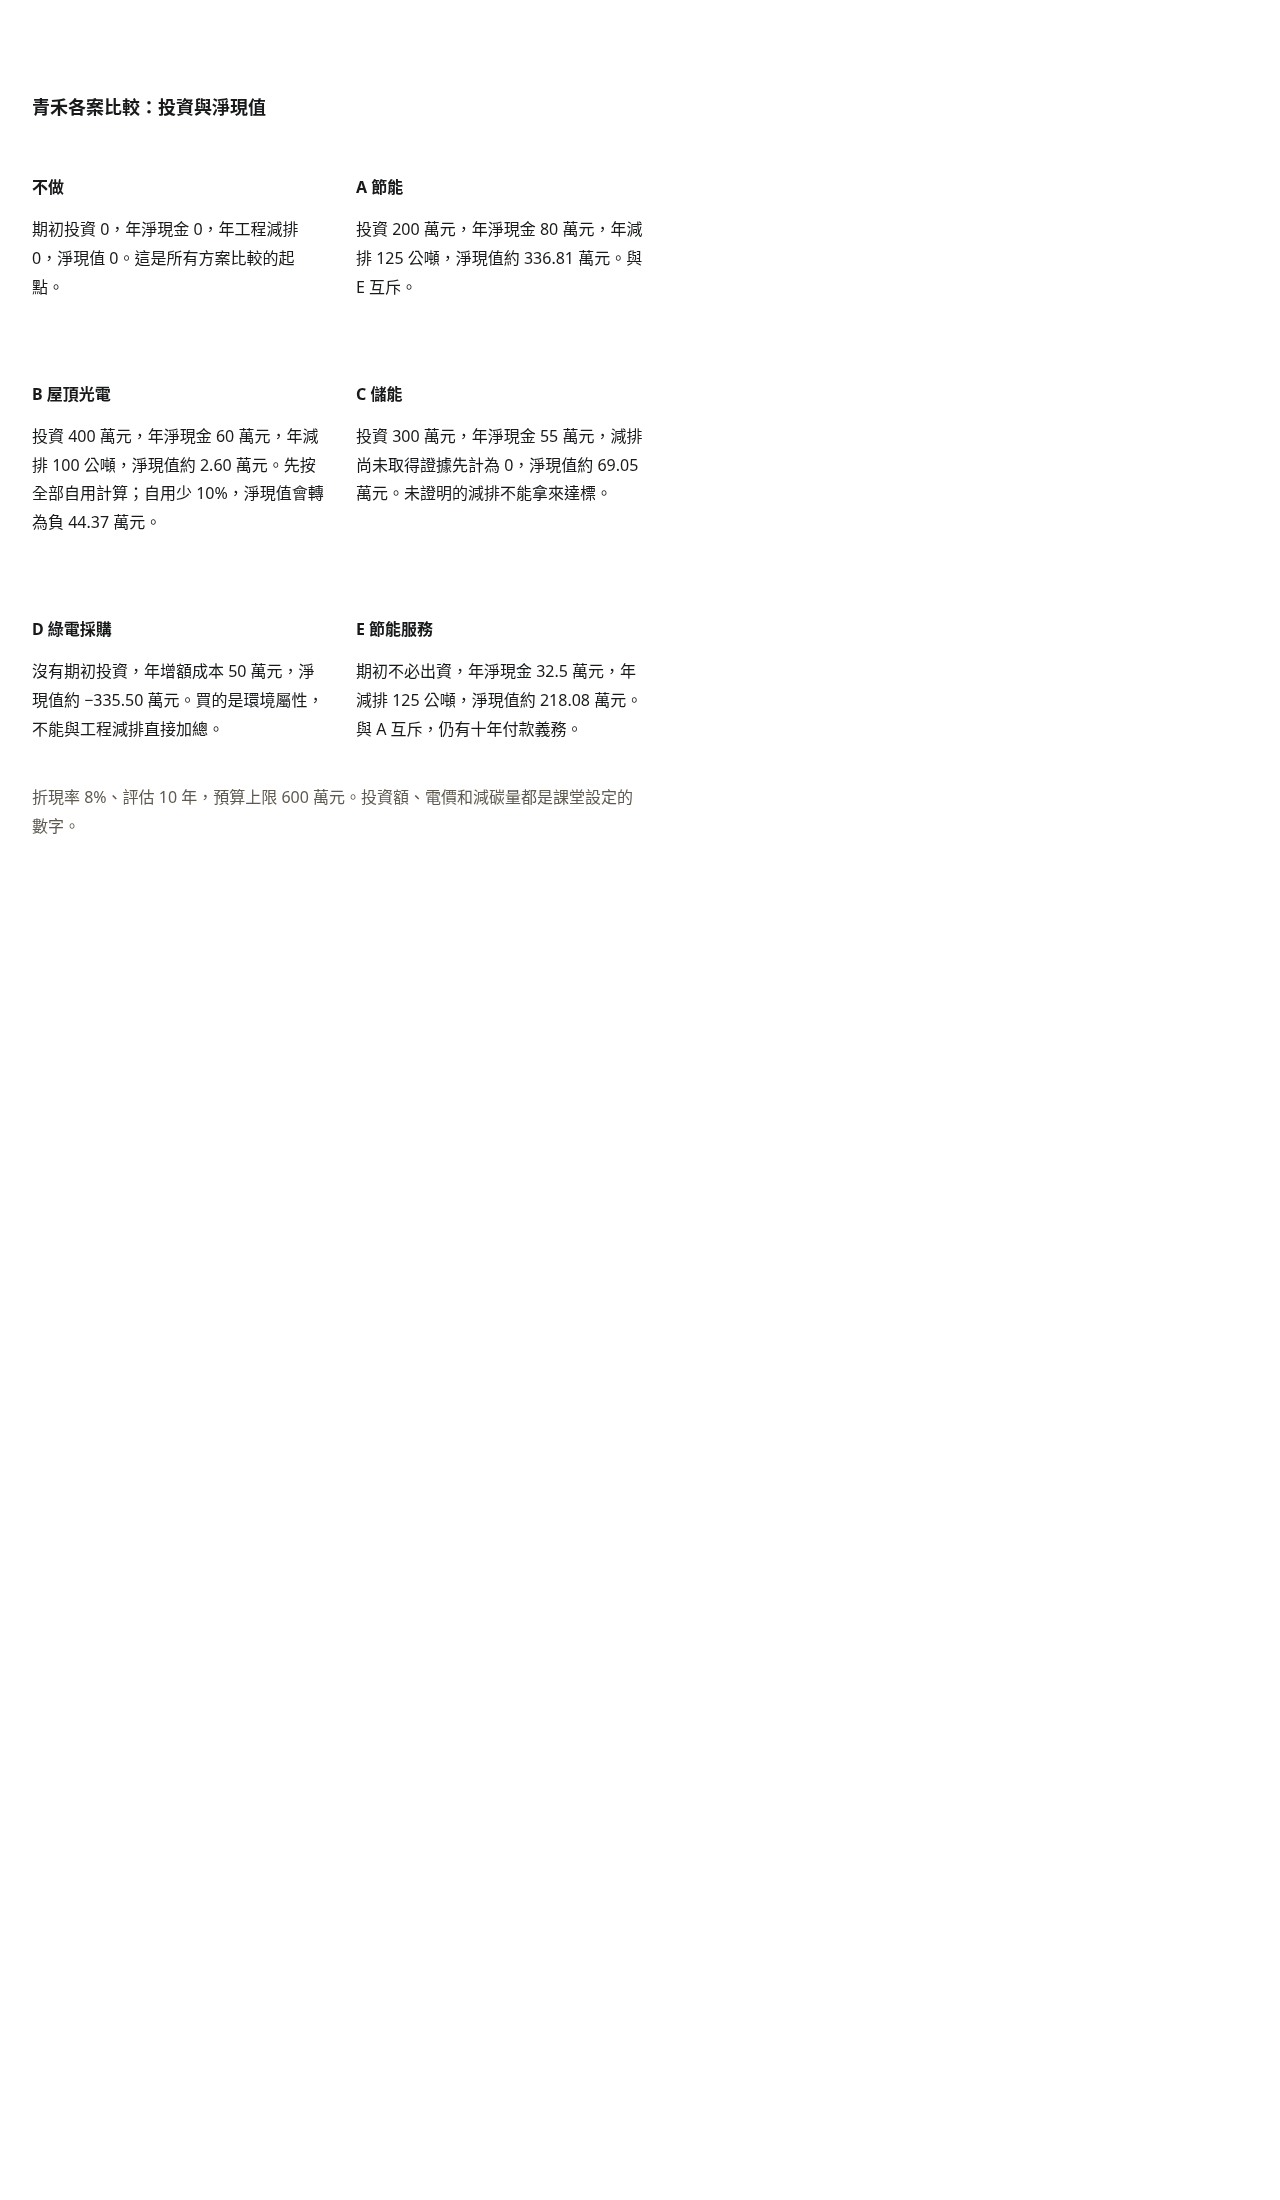
A 案是節能:投資 200 萬元,一年少用 25 萬度電。25 萬度乘上 3.5 元,毛效益 87.5 萬元,扣掉新增維運 7.5 萬元,年淨現金 80 萬元。以 8%、10 年計算,淨現值約 336.81 萬元,年減排約 125 公噸(25 萬度 × 0.5 公斤)。也就是先花 200 萬,之後每年大約多留 80 萬,在這組假設裡最划算。
B 案是屋頂光電:投資 400 萬元。先按全部自用 20 萬度來算,乘上 3.5 元再扣年維運 10 萬元,年淨現金 60 萬元,年減排約 100 公噸,淨現值只有約 2.60 萬元,幾乎只是打平。自用比例是自家當場用掉的發電量占比;若自用發電量少 10%,變成 18 萬度 × 3.5 元 − 10 萬元=53 萬元,淨現值會轉為負 44.37 萬元,顯示它對假設非常敏感。
C 案是儲能:投資 300 萬元。課堂上把可兼容的電價套利設成 35 萬元,加上經量測成立的需量(基本電費)節費 35 萬元,再扣維運 15 萬元,年淨現金 55 萬元,淨現值約 69.05 萬元。減排在這個案例裡還沒取得證據,所以先計為 0,也還不能拿來湊減量門檻。
D 案是綠電採購:沒有期初投資,一年購買 100 萬度綠電,溢價每度 0.5 元,年增額成本 50 萬元,淨現值約 −335.50 萬元。它買的是環境屬性,用來對應揭露或客戶要求,不能與 A、B 的工程減排直接加總。
E 案是節能服務:服務商負擔與 A 案同一範圍的設備與維運,青禾期初不必出資,但仍有十年付款義務。客戶端的年毛節費仍是 87.5 萬元,扣除服務費 55 萬元後,年淨現金 32.5 萬元,不再另外扣除 A 案的 7.5 萬元維運。淨現值約 218.08 萬元,低於自購的 A 案,且與 A 案互斥,不能兩邊都選。簽約前至少要確認:服務範圍、價格調整、績效不足的補償、故障修復時間、環境屬性歸誰,以及提前終止如何處理。
這些數字有點像家庭裝修預算:總額有上限,廚房和浴室不能各做一半,先付清和分十年付,答案也會不同。
有限預算下的投資組合
預算有限、A/B/C 又不能拆開只做一半時,要把可執行的組合列出來比較。課堂基礎練習先假設這三案的效益已經調整成可以相加;真實專案還得重估節能之後,光電還能自用多少、儲能怎麼調度。D 案是營運溢價,不列入下面的資本支出組合。
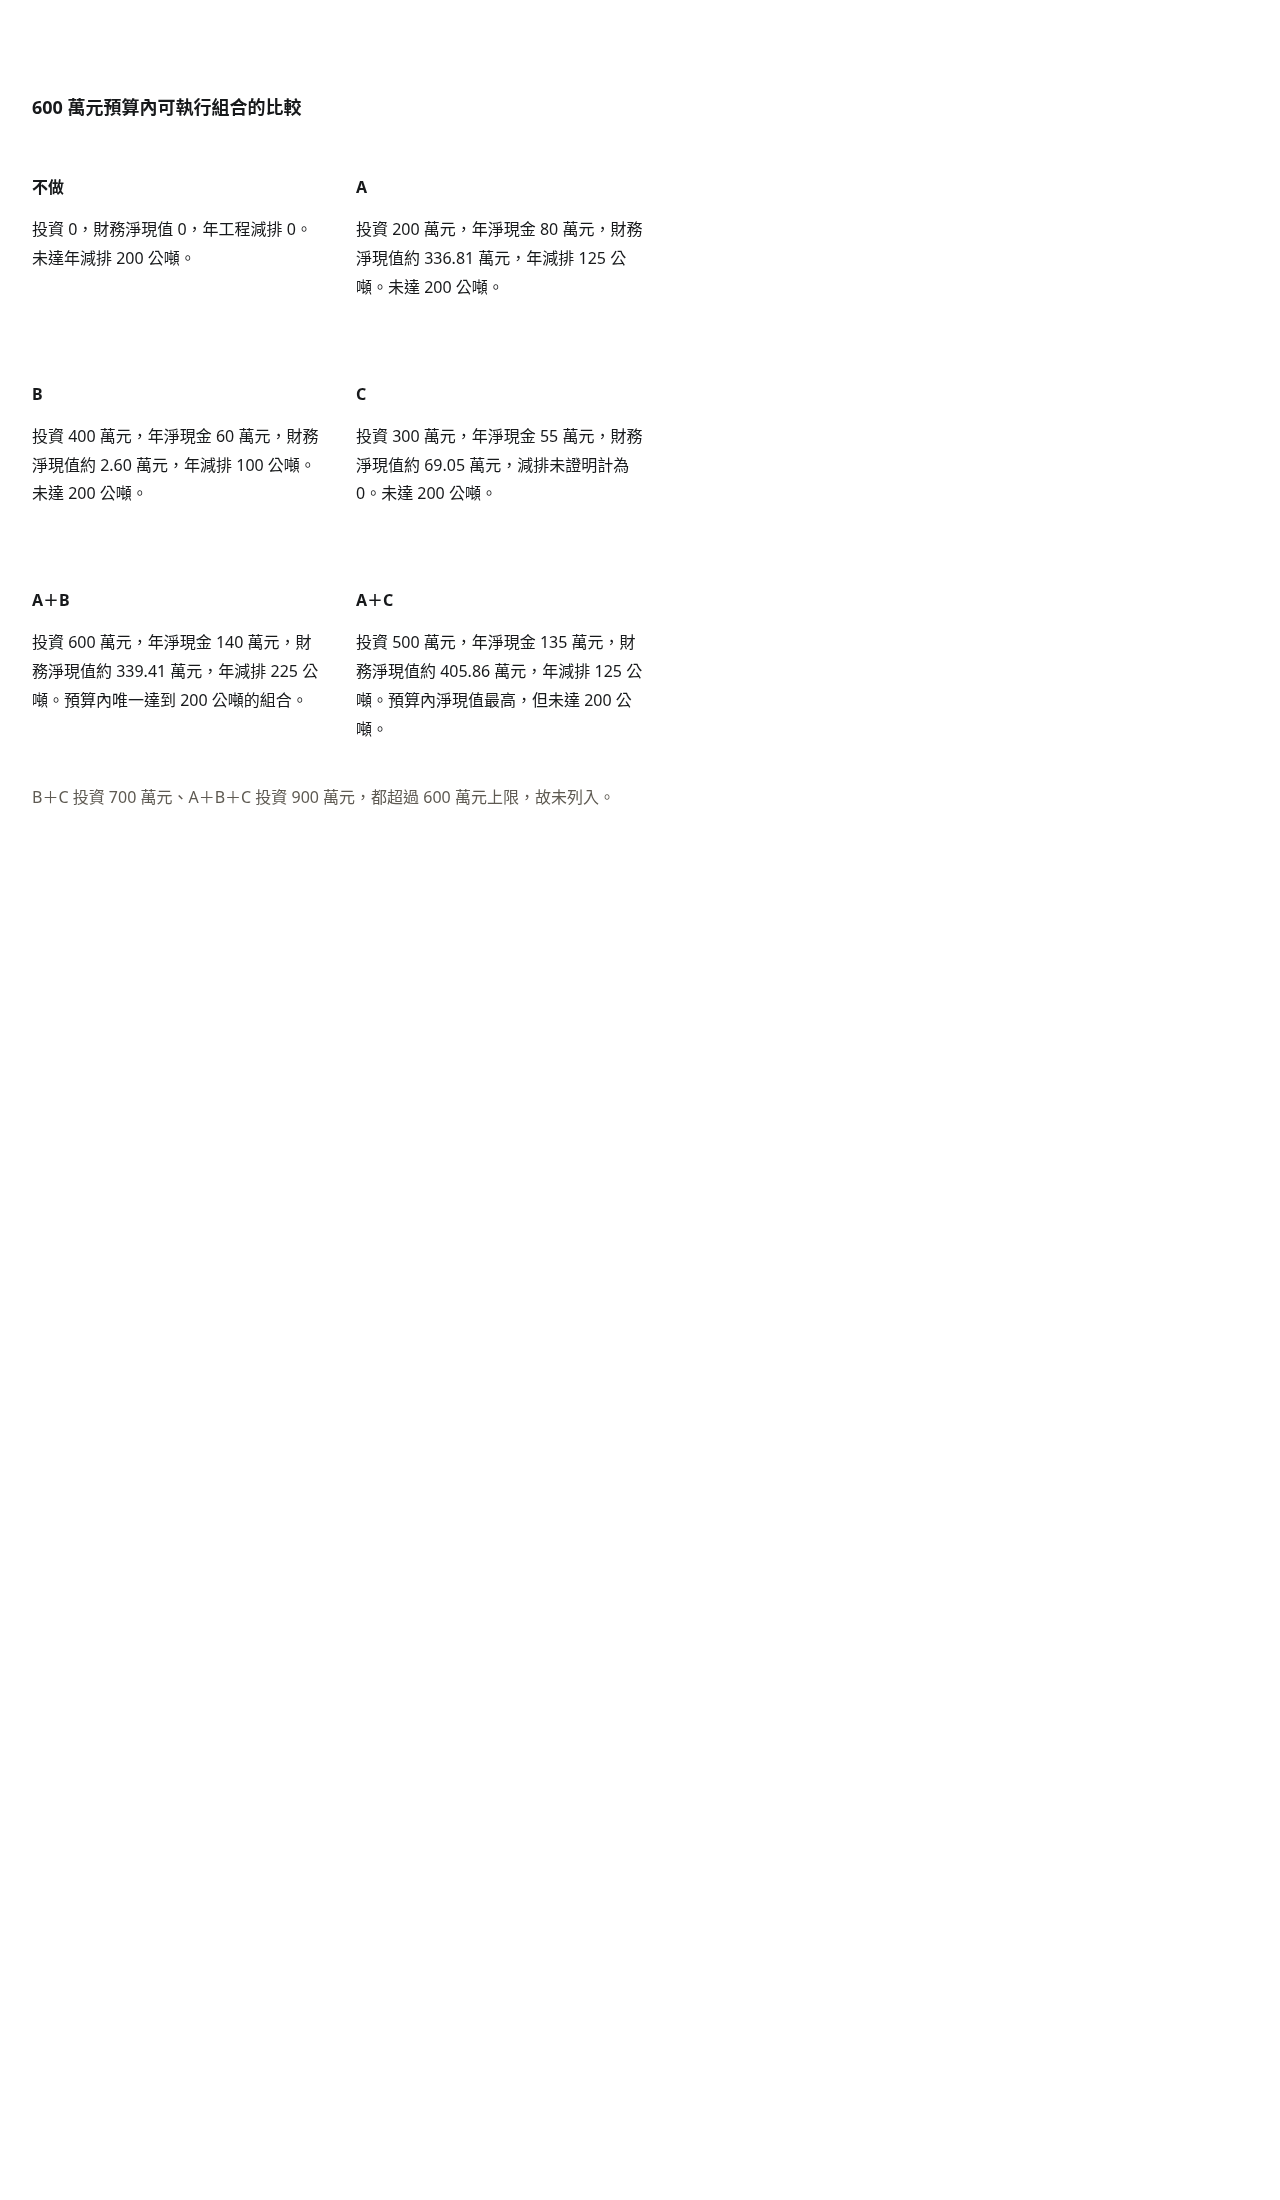
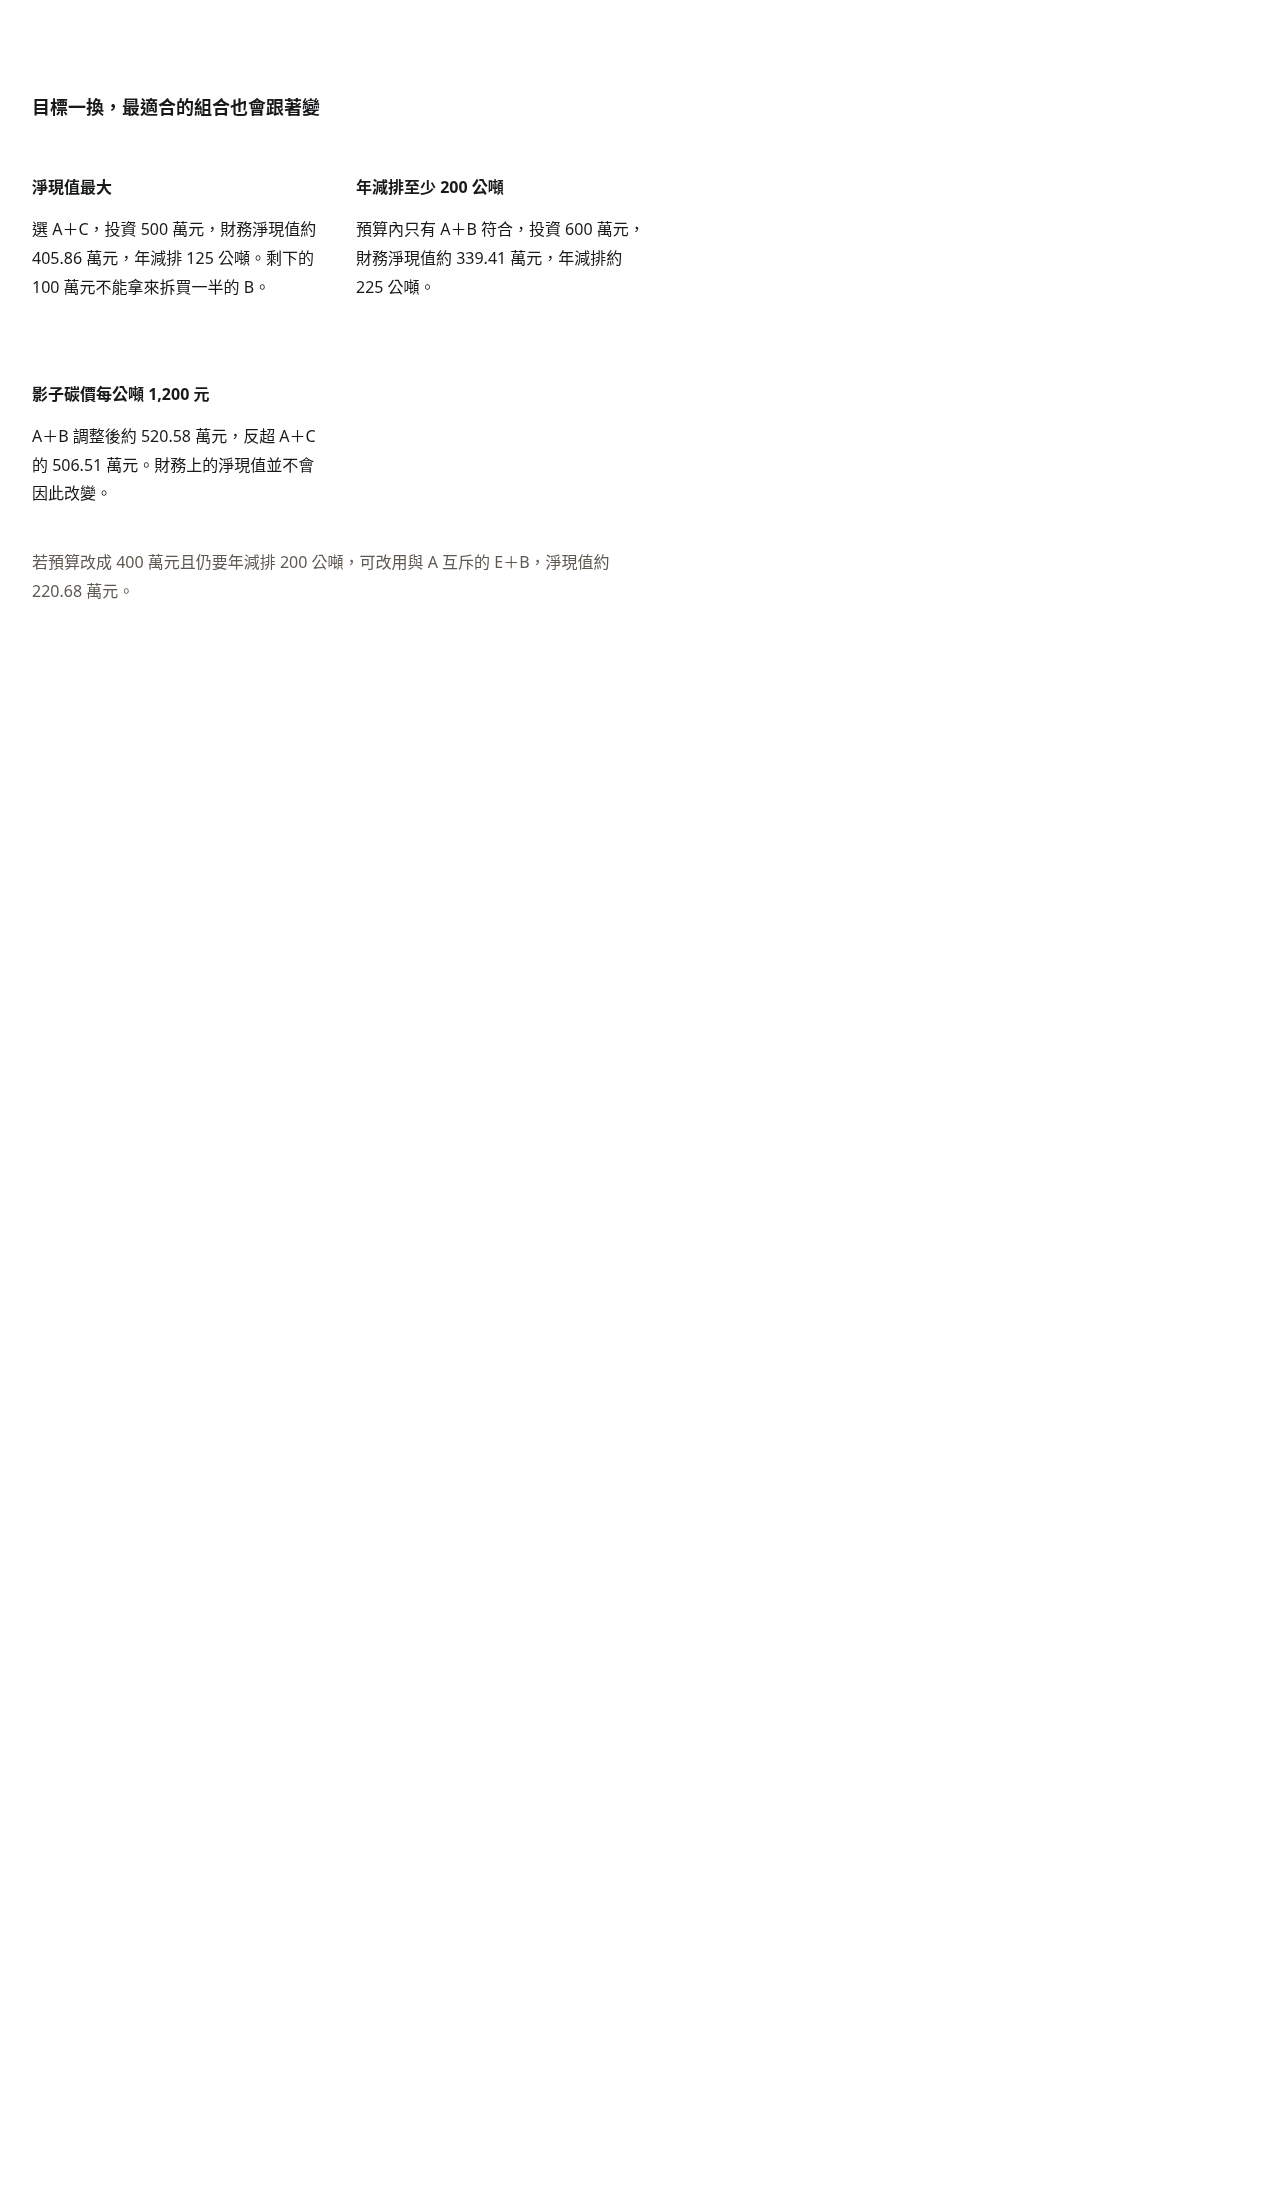
目標一換,最適合的組合也會跟著變。若目標是淨現值最大,最佳選擇是 A+C,投資 500 萬元,淨現值約 405.86 萬元,年減排只計 A 案的 125 公噸;剩下的 100 萬元不能拿來拆買一半的 B。若還要求年減排至少 200 公噸,A+C 未達標,在預算內只有 A+B 符合,投資 600 萬元,淨現值約 339.41 萬元,年減排約 225 公噸。若預算改成只剩 400 萬元,又仍要年減排 200 公噸,可改用與 A 互斥的服務案:E+B 投資 400 萬元,年淨現金 92.5 萬元,淨現值約 220.68 萬元,年減排約 225 公噸。資本上限夠用,不表示往後十年的服務費可以無限支出。
影子碳價與內部碳定價
政府開始收費之前,公司也可以先替碳訂一個內部價格,讓減碳在做投資決定時被看見。常見有兩種做法,名字接近,現金意義卻不同。
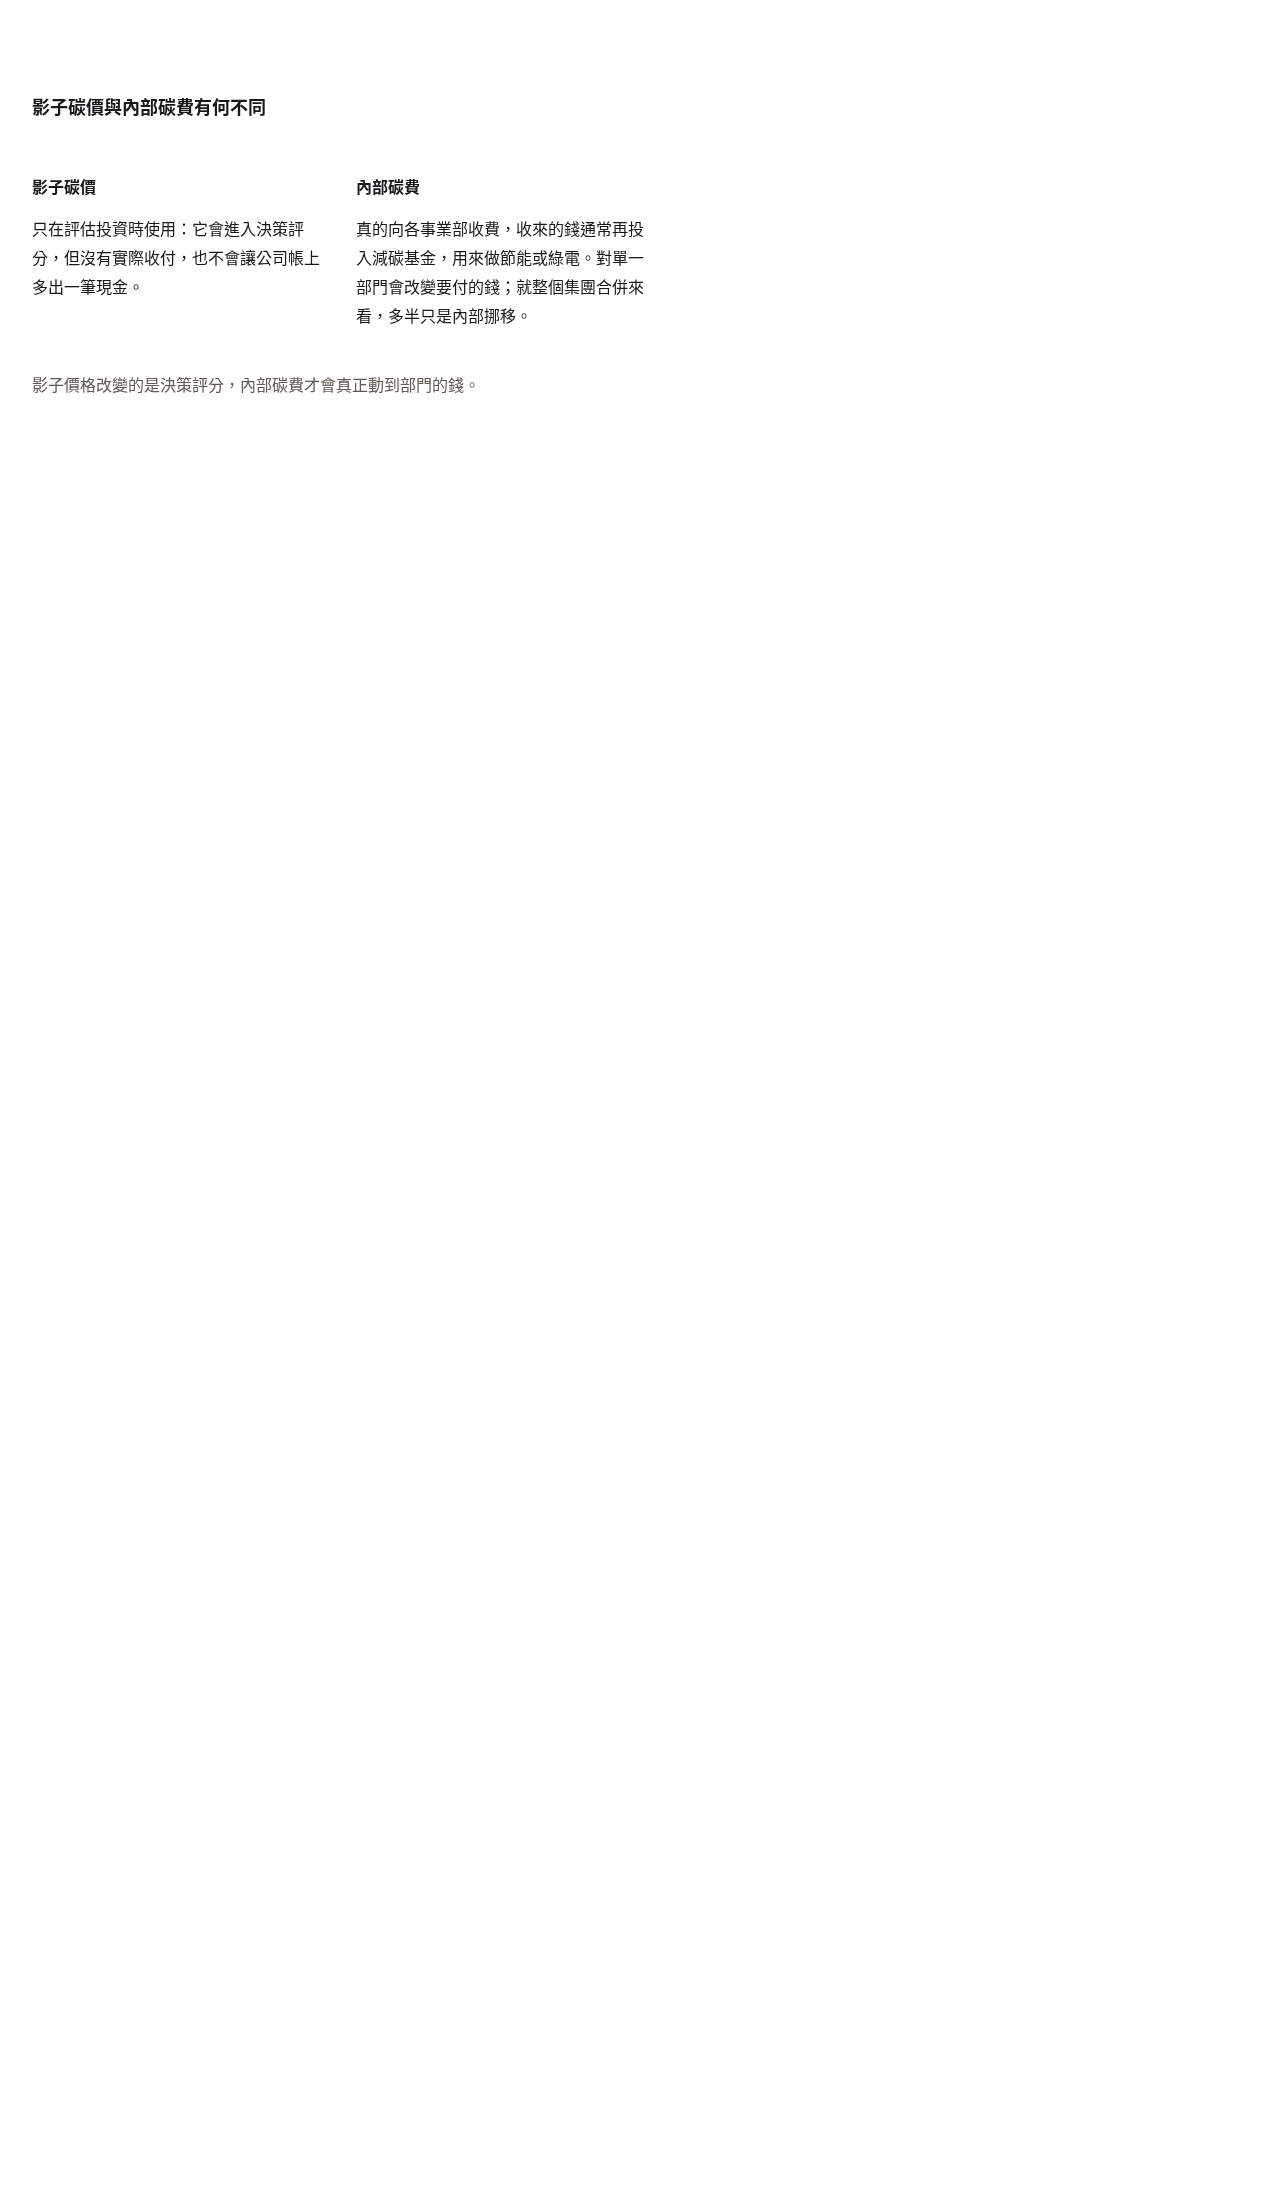
影子碳價只在評估投資時使用:它會進入決策評分,但沒有實際收付,也不會讓公司帳上多出一筆現金。內部碳費則是真的向各事業部收費,收來的錢通常再投入減碳基金,用來做節能或綠電。對單一部門來說,內部碳費會改變它要付的錢;就整個集團合併來看,這多半只是內部挪移,不能把它當成一筆新的外部收入。
價格怎麼訂,實務上常參考三件事:已經公布或可預見的碳費與國際碳價、自己做出下一單位減排要花多少錢,以及價格要不要隨年度調升。光選一個數字還不夠,還要寫清納入哪些排放、由誰負責、多久更新、錢是否真的收付、用到哪裡。CDP 在 2026 年的碳定價技術說明中寫道,2025 年有超過 5,900 家公司向 CDP 揭露,它們已經使用內部碳價,或預計在兩年內使用。
它和臺灣碳費、CBAM 的關係如下。臺灣一般費率每公噸 300 元,是特定對象的法定收費;CBAM 則影響出口到歐盟時要準備的排放資料與成本風險。內部價格可以高於目前的法定費率,用來提前提醒未來可能變貴的碳成本,但不能把已經要繳的碳費再加計一次影子收益。青禾一年用電排放約 1,000 公噸,課堂先假設它眼下不繳碳費,可是客戶與未來的規則仍可能把碳寫進訂單與報價,所以內部訂價仍然有用。
回到青禾的組合題。財務淨現值只計算實際會增減的收付,所以排名仍是 A+C 約 405.86 萬元,高於 A+B 約 339.41 萬元。若再引入每公噸 1,200 元的影子碳價,做法是:年減排量乘上 1,200 元,再按同樣的 8%、10 年折成今天的價值,加到財務淨現值上,得到「碳價調整後決策值」。A+B 因此多出約 181 萬元,調整後約 520.58 萬元;A+C 約多出 101 萬元,調整後約 506.51 萬元,排名會翻過來。A+B 每年比 A+C 多減 100 公噸,若每噸先記 1,200 元,折回今天大約多出 80.5 萬元,剛好超過兩個組合原本約 66.45 萬元的財務差距,所以排序會改變。兩個組合的財務差距約 66.45 萬元,減排差距是每年 100 公噸,要使排名翻轉,影子價格大約要到每公噸 990 元;若只借用目前每公噸 300 元的公告費率當情境,A+C 仍較高。財務上的淨現值並不會因此改變,改變的是把碳風險納入後的排序。若公司已經硬性要求年減排至少 200 公噸,A+C 會先被門檻刷掉,不必再等影子價格來翻轉。
決策時可以依序檢查下面這五件事。
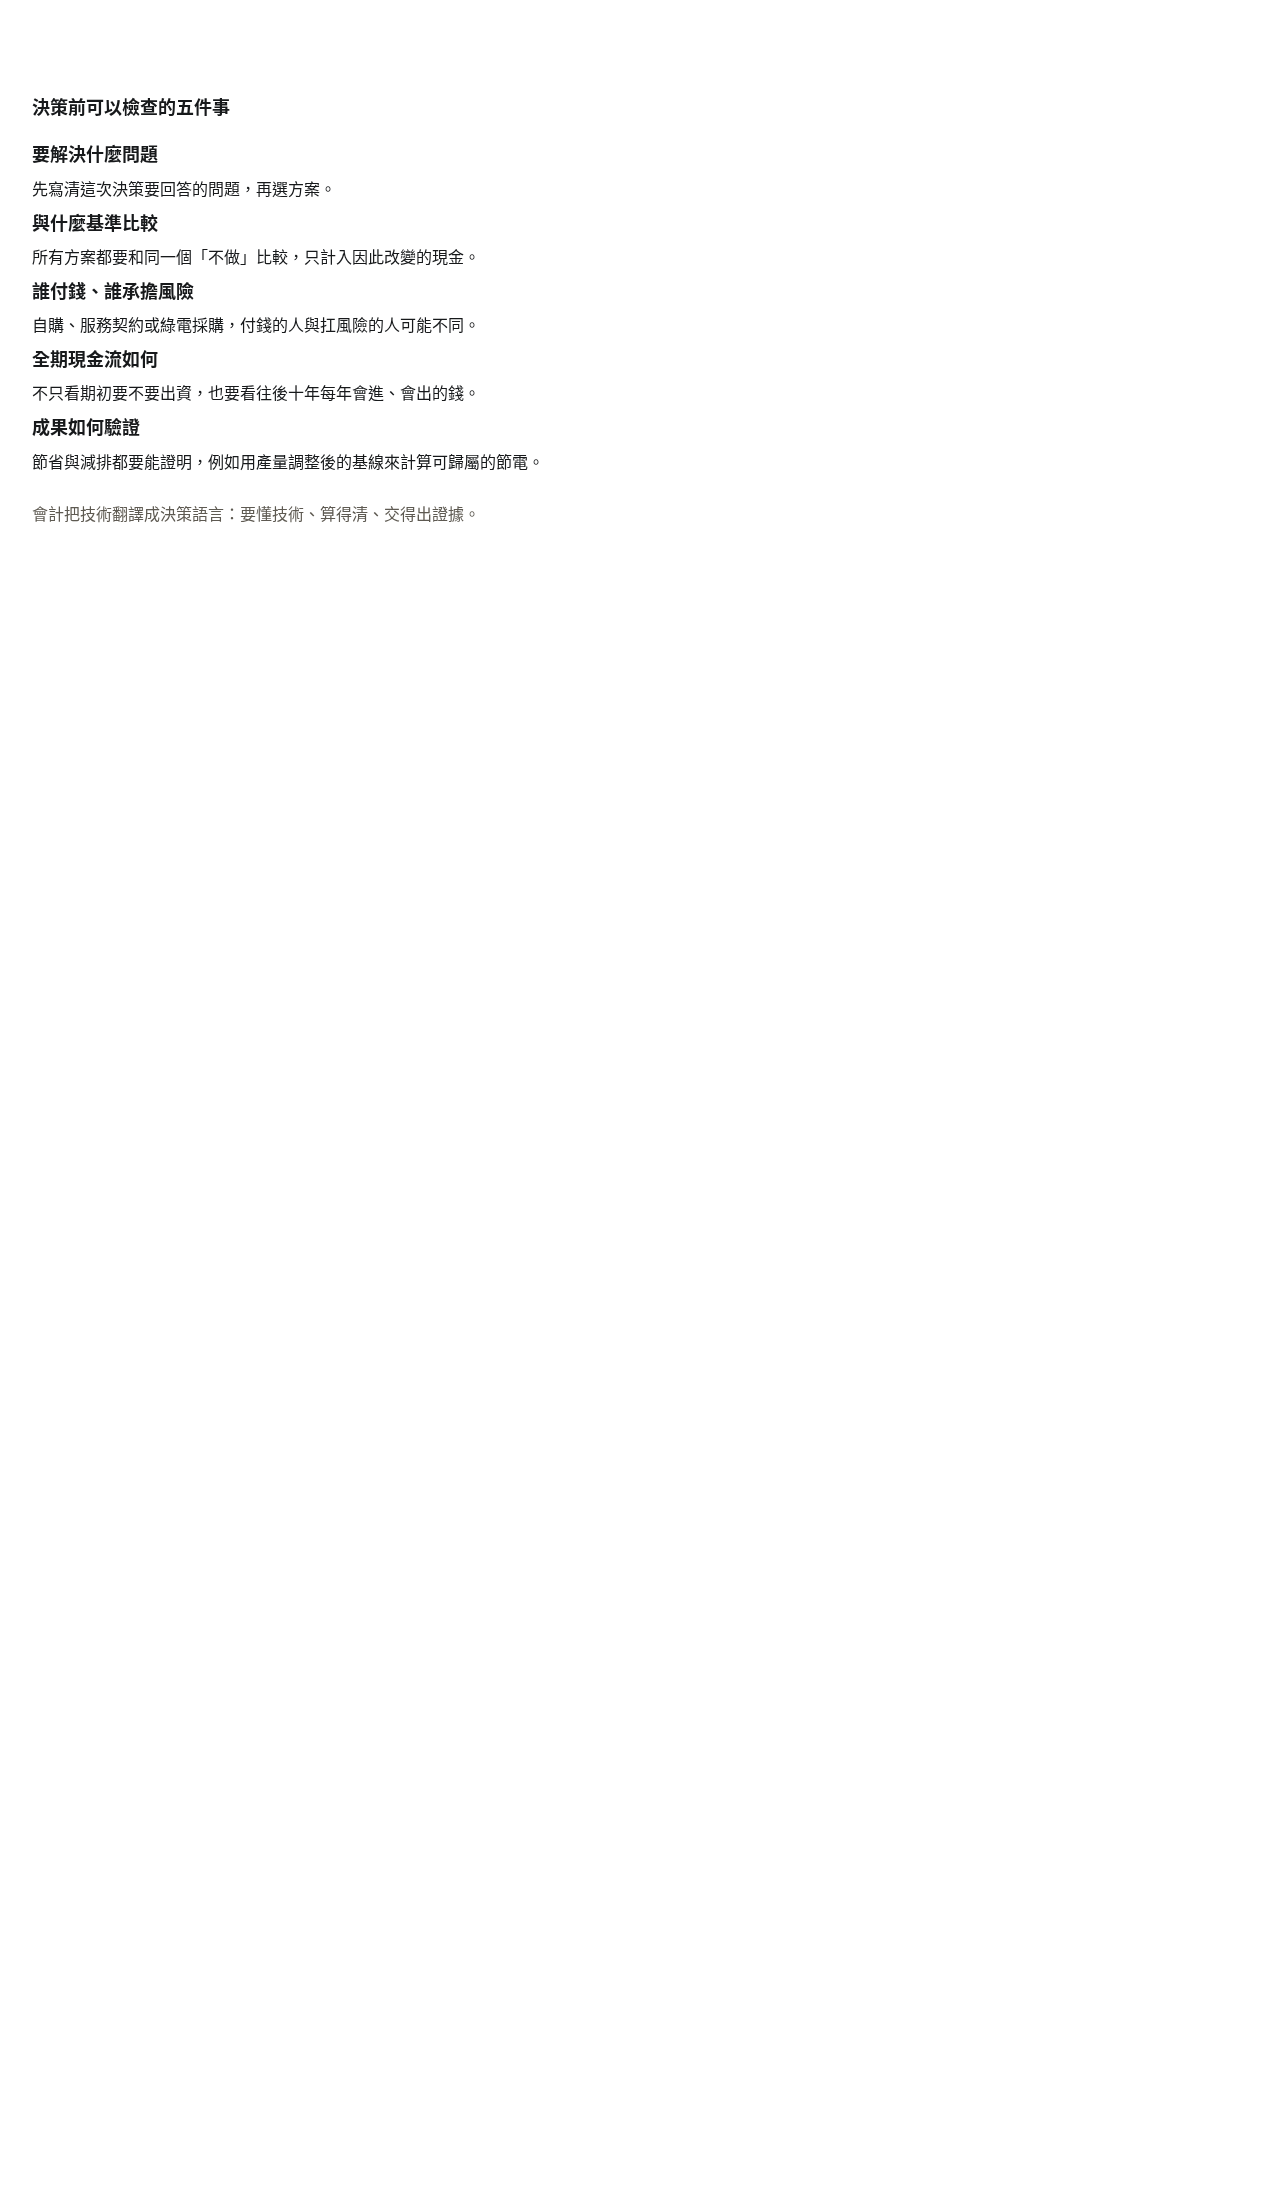
會計把技術翻譯成決策語言:要懂技術、算得清、交得出證據。
臺灣可以參考的方向
臺灣已經有碳費制度,也正準備排放交易試行;出口到歐盟的供應商,還要面對 CBAM 的資料要求。即使年排放尚未達到 2.5 萬公噸的收費門檻,客戶與資本市場仍可能要求碳數據。工廠可以把節能、光電、綠電與儲能放到同一套「與不做比較」的評估裡,先處理回收快、同時省錢的節能,再看自用比例是否足夠支撐屋頂光電,並用管理會計把電費、碳費與減量證據記清楚。內部碳價可以用來排序方案,但應與財務淨現值分開呈現:影子價格改變的是決策評分,內部碳費才會真正動到部門的錢。既有的屋頂光電潛力查詢、綠電採購做法,以及碳費與 ETS 的制度說明,都可以作為下一步的起點。
企業或學校若要針對自身情況再做評估,或開這方面的課與工作坊,可以與作者聯繫。
文裡用到的外部數字,主要依據世界銀行《State and Trends of Carbon Pricing 2026》、歐盟執委會 CBAM 正式期說明、環境部《碳費收費辦法》與 2024 年 10 月 21 日「碳費徵收費率」公告,以及 CDP《Carbon Pricing: CDP Disclosure Best Practice》(2026 年技術說明);案例數字來自上述課堂的試算與講義。
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明