インドネシアの上流石油ガス監督機関SKK Migasは、2026年10月24日から、シンガポール向けに輸出していたパイプラインガスの一部を国内の発電用に振り替えると発表しました。シンガポールのエネルギー市場監督庁(EMA)は同日、削減量はシンガポールの1日の天然ガス需要の2%未満で、対応計画もあると説明しました。シンガポールの電力の約95%は天然ガスによるもので、台湾も2025年には発電量のほぼ半分を天然ガスが占めました。両地域の状況を以下に整理します。
削減量
CNAの報道によると、SKK Migasは振り替え量を 1日あたり約3,100万標準立方フィート(31 MMSCFD) と説明しています。内訳はナトゥナ(Natuna)ガス田から1,500万、スマトラから1,600万です。
- ナトゥナのガスはWest Natuna Transportation System とプラウ・ペンピン〜バタム間のパイプラインを経て、国営電力会社PLNのバタム島の発電所に供給されます
- スマトラのガスはTGIパイプラインを経て、バタム島、ビンタン島、スマトラの発電に使われます
- SKK Migasは目的を「国内の発電用ガス供給の信頼性を確保するため」とし、インドネシア石油・ガス法第8条第1項を根拠に挙げています
EMAは別の単位で影響を説明しました。ガス輸入事業者からの報告では、今後18日間で1日あたり約17 BBTUD(10億英国熱量単位/日)の減少で、シンガポールの1日のガス需要は1,000 BBTUDを超えます。ストレーツ・タイムズはインドネシアの振り替え量を31 BBTUDと報じています。情報源によって単位や範囲が異なるため、数字は分けて読む必要があります。
エネルギー・鉱物資源相のバフリル・ラハダリア氏は10月22日、インドネシアを尊重しない国へのガス輸出を停止する可能性に言及しました。SKK Migasの説明では、今回の振り替えとこの発言は結び付けられていません。
シンガポールのガス構成と対応
2025年のシンガポールのガス輸入のうち、パイプラインガスは43%、LNGは57%でした。パイプラインガスはインドネシアとマレーシアから、LNGは船で輸入されています。
EMAが示した対応は次のとおりです。
- 過去にも上流設備の保守で1日20〜100 BBTUDの供給減が何度かあり、いずれも他の供給源で補い、電力供給に影響はなかった
- 発電事業者には、ディーゼルを含む燃料の備蓄が義務付けられている
- 集中調達を担うSingapore GasCoが、必要に応じてLNG輸入を増やす準備をしている
テマセク傘下のガス輸入事業者Gas Supplyは、顧客への供給が上流の「一時的な減量」の影響を受けたとしています。インドネシアは2022年、シンガポールへのパイプラインガス供給を2028年まで延長することに合意しましたが、量は以前より少なくなっています。
報道で取材を受けたアナリストは、今回の価格への影響は大きくないとみる一方、LNGの比率が高まるほどコストと国際価格の変動による影響も大きくなると指摘しています。
台湾:輸入ガスはすべてLNG
台湾には国際パイプラインがなく、輸入する天然ガスはすべてLNGです。能源署『エネルギー統計ハンドブック2025』によると、
- 2025年の発電量に占める天然ガスの割合は47.69%で、石炭35.29%、再生可能エネルギー13.32%、原子力1.12%でした
- 天然ガス消費量の約79.54%が発電用でした
- 2025年のLNG輸入量は約308.41億立方メートルでした
台湾電力の系統だけで見ると、ガス火力の比率は53.3%です。
安全在庫の規定
経済部が定める天然ガス生産・輸入事業者の自社貯蔵タンク容量に関する規定では、
- 安全在庫は2025〜2026年が11日以上、2027年からは14日以上
- 貯蔵タンク容量は2025〜2026年が20日以上、2027年からは24日以上
と定められています。経済部は2026年4月14日の説明で、日本には天然ガスの安全在庫の規定がなく、韓国は9日だとしました。また、2月28日に始まった中東の戦闘の後も、台湾で天然ガスの不足は起きていないと説明しています。
輸入元
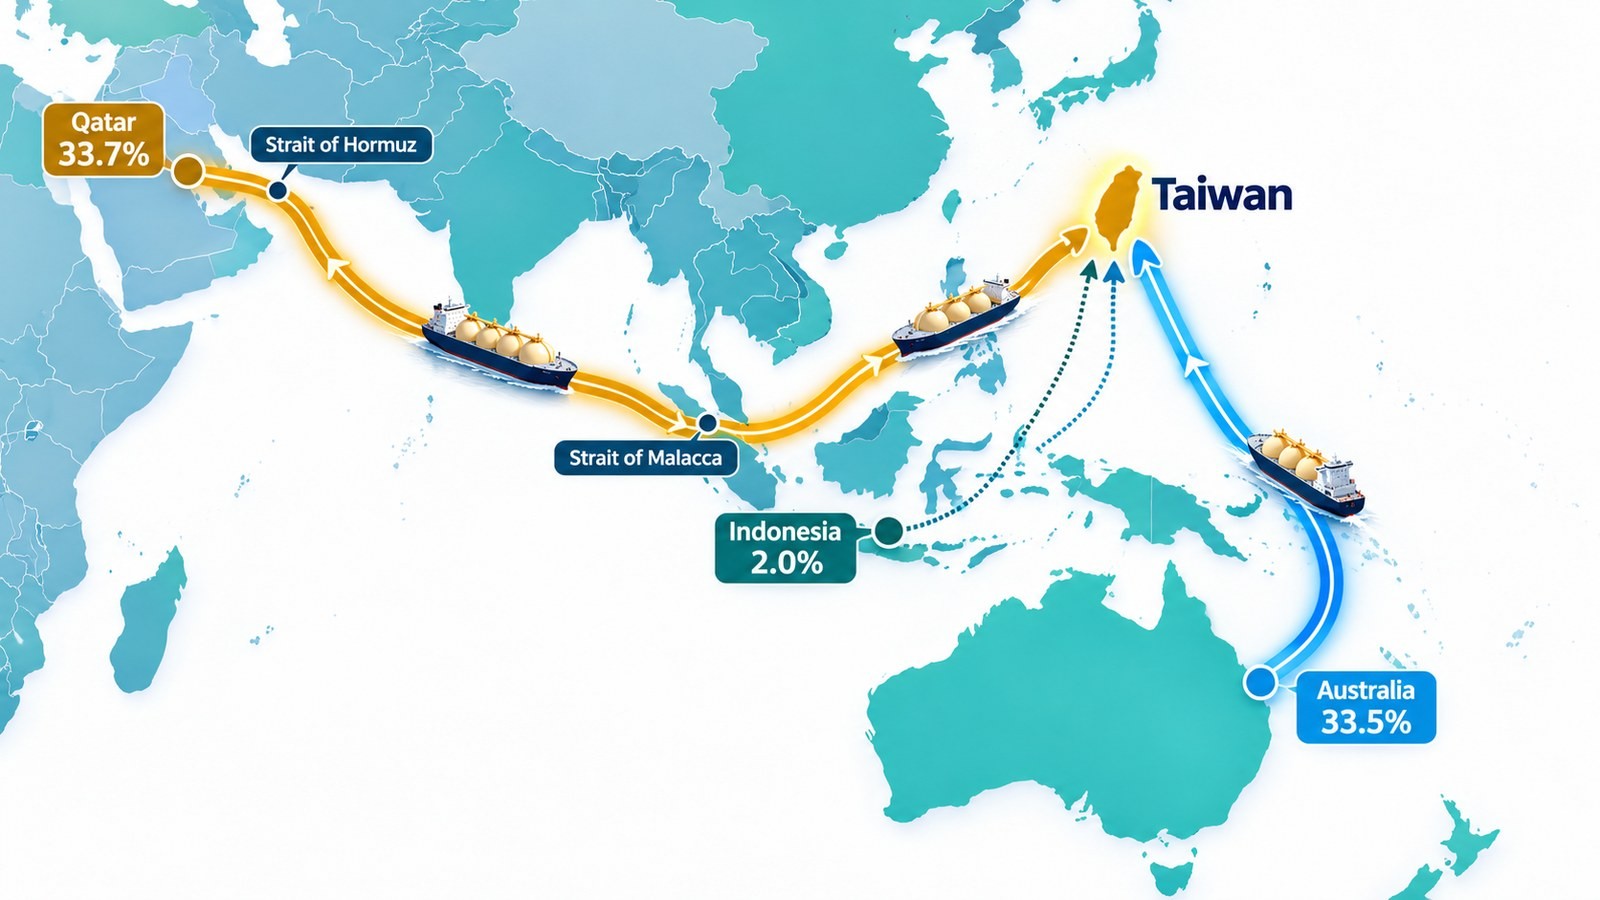
能源署の統計では、2025年の台湾のLNG輸入はカタール33.68%、オーストラリア33.52%が中心で、米国9.87%、パプアニューギニア7.88%、ブルネイ2.84%が続きます。インドネシアは1.97% でした。2005年にはインドネシアが51.30%を占め、最大の輸入元でした。経済部は2025年9月、2024年の台湾のLNG輸入元は14か国だったと説明しています。
両地域の比較
| 項目 | シンガポール | 台湾 |
|---|---|---|
| 発電に占めるガスの割合 | 約95% | 47.69%(2025年) |
| 供給方法 | パイプライン43%、LNG 57%(2025年輸入) | すべてLNG |
| 主なリスク | パイプライン供給国の配分変更 | 海上輸送と国際LNG市場 |
| 備え | 他の供給源での補填、発電事業者の燃料備蓄、集中調達 | 法定安全在庫11日(2027年から14日)、輸入元の分散 |
シンガポールの今回の例では、一つのパイプライン供給源の減量をLNGで補えます。台湾にはパイプラインがないため、リスクは海上輸送と国際LNG市場に集中しており、法定の安全在庫日数と輸入元の分散が主な備えになっています。
出典
- CNA「Indonesia reduces gas exports to Singapore in order to 'safeguard reliability' of domestic supplies」2026-10-24:https://www.channelnewsasia.com/singapore/indonesia-gas-singapore-supply-diversion-6488391
- CNA「Reduction in Indonesia gas supply amounts to less than 2% of Singapore's total daily demand: EMA」2026-10-24:https://www.channelnewsasia.com/singapore/indonesia-gas-exports-ema-6488841
- The Straits Times「Gas supply cut from Indonesia accounts for less than 2% of S'pore's daily gas demand: EMA」2026-10-24:https://www.straitstimes.com/singapore/environment/gas-supply-cut-from-indonesia-accounts-for-less-than-2-of-spore-s-daily-gas-demand-ema
- The Straits Times「S'pore gas importer says it is hit by 'temporary reductions' in supply from Indonesia」2026-10-24:https://www.straitstimes.com/singapore/environment/spore-gas-importer-says-it-is-hit-by-temporary-reductions-in-supply-from-indonesia
- 経済部能源署『能源統計手冊 2025』:https://ea01.moeaea.gov.tw/a0303/02/attachments/handbook/2025/2025EnergyStaHandBook.pdf
- 経済部「天然氣生產或進口事業自備儲槽容量」:https://law.moea.gov.tw/LawContent.aspx?id=GL000621
- 経済部 2026-04-14 説明:https://www.moea.gov.tw/MNS/populace/news/News.aspx?kind=9&menu_id=22333&news_id=122392
- 経済部 2025-09-09 説明:https://www.moea.gov.tw/MNS/populace/news/News.aspx?kind=9&menu_id=22333&news_id=120408
- 台湾電力 発電構成:https://www.taipower.com.tw/
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて