韓國政府 10 月 7 日在首爾大韓商工會議所舉行「韓國綠色轉型(K-GX)戰略」國民報告會,總統李在明出席。這份戰略涵蓋 2026 到 2035 年,10 年內提供 1,000 兆韓元資金,目標是同時達成碳中和與經濟成長。戰略由財政經濟部、氣候能源環境部等 13 個政府機關,和大韓商工會議所等經濟團體、主要產業公會組成的官民工作小組共同研擬。
戰略分成三個方向:把綠色轉型當成新的成長動力、讓各地區和各族群都能參與轉型,以及用政府種子資金和穩定的政策帶動民間投資。
1,000 兆韓元的資金組成
依氣候能源環境部的新聞稿,1,000 兆韓元包括 200 兆韓元的財政資源,以及 790 兆韓元以上的氣候金融。氣候金融由韓國產業銀行、中小企業銀行、韓國進出口銀行、信用保證基金和技術保證基金五家政策金融機構提供,其中 50% 以上投向地方,70% 以上投向中小企業與中堅企業。
其他資金工具包括:
- 大幅擴充氣候應對基金,2027 年上半年前建立綠色公債的制度與細則。
- 全面推動轉型金融,支持高排放產業轉型。
- 對太陽能、風電和二次電池的關鍵零組件與設備,導入國內生產稅額抵減;推動把小型模組化反應爐(SMR)列為國家戰略技術。
- 民間企業宣布在 K-GX 代表專案投資 220 兆韓元,包括韓華 Qcells 的鈣鈦礦疊層太陽能電池、POSCO 控股的鋼鐵減碳生態系,以及 LG 電子與三星電子的住宅綠色轉型。
Korea.net 報導,李在明在會上接受產業界建議,要求相關部會研究結合稅額抵減與直接補助的混合式支援,讓初期還在虧損的企業也能實際受惠。
五大排放產業改用低碳製程
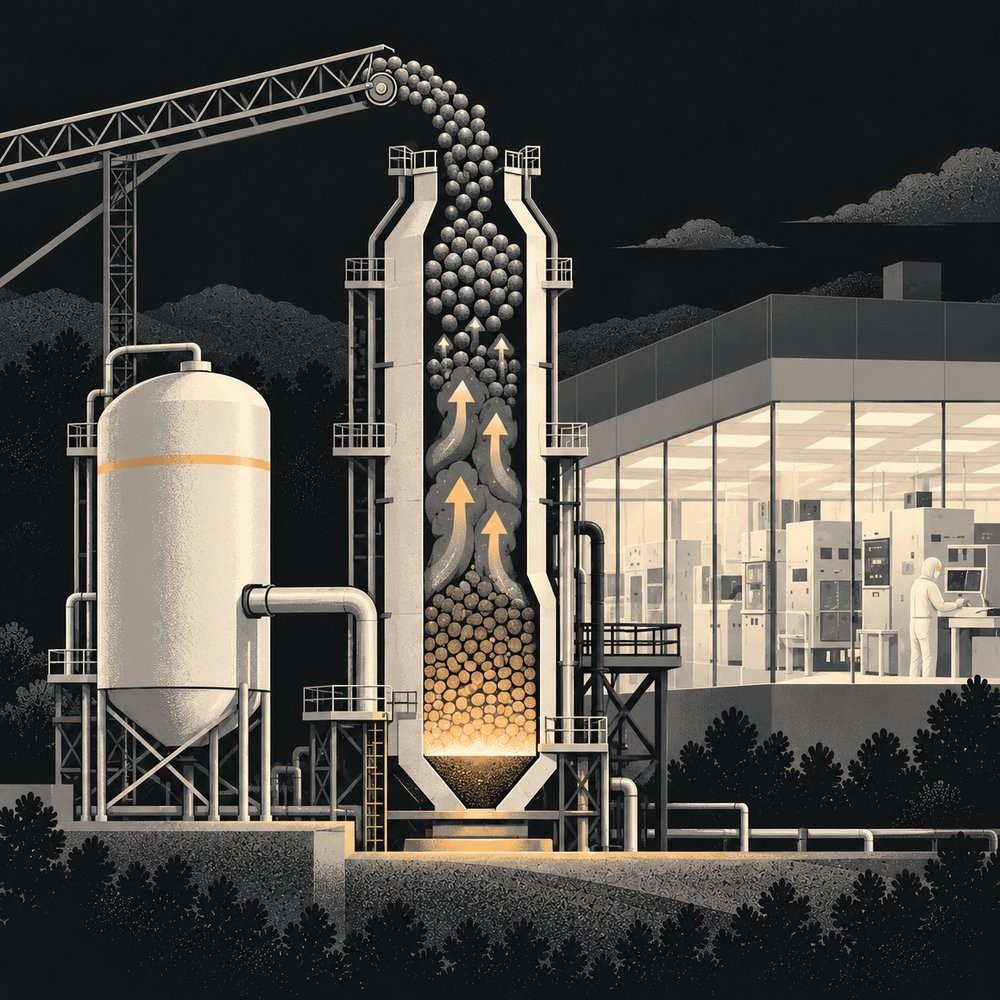
戰略點名韓國五大溫室氣體排放產業:鋼鐵、石化、水泥、半導體與顯示器、煉油,要把關鍵製程轉成低碳製程,並增加環保燃料和原料的使用。
- 鋼鐵:2030 年前推動 30 萬噸級的氫還原煉鐵示範,目標成為全球第一個量產氫還原鋼的國家。政府會支持氫氣生產設施和企業投資,並研擬穩定供應平價電力的措施。
- 石化與煉油:開發電力加熱的輕油裂解(NCC)技術,擴大使用環保燃料。
- 水泥:發展多成分混合水泥等低碳技術。
- 半導體與顯示器:開發以低全球暖化潛勢(GWP)氣體替代主要製程氣體的技術。
再生能源、電網與運具
能源方面,韓國目標 2030 年再生能源裝置容量達到 100 GW,全面盤點太陽能與風電的適合場址,並研擬降低發電成本的措施。電網方面,2030 年前先把既有線路升級為更高容量的線路,並培植直流輸配電產業,讓再生能源園區的電力直接送到用電地區。
運輸方面,2035 年新車中電動車或氫能車的比例要超過 70%。電動車補助將改為反映各地區的再生能源產量,鐵路、公車、機車、工程機械、港口和船舶也都要電氣化。濟州島則以 2035 年新車全面電動化為目標。
CCUS 列入十大旗艦綠色產業
戰略選出十項重點扶植的綠色產業:電動車、電池、太陽能、風電、SMR、電力設備、功率半導體、熱泵、氫能,以及碳捕捉、利用與封存(CCUS)。政府會為各產業訂定技術開發與商業化目標,並提供國內生產稅額抵減等支援。新聞稿沒有列出 CCUS 的個別投資金額。
其他配套還有:
- 氣候科技新創企業每家最高可獲 100 億韓元的整套支援。
- 年底前指定「公正轉型特區」,提供職業訓練等支援;配合「2040 煤電轉型路線圖」,為將關閉的燃煤電廠員工制定相關法律。
- 由副總理主持官民 K-GX 協議會,追蹤細部工作並持續修訂戰略。
臺灣的淨零戰略與投入規模
國發會在 2022 年 3 月 30 日公布「臺灣 2050 淨零排放路徑及策略總說明」,提出十二項關鍵戰略:風電/光電、氫能、前瞻能源、電力系統與儲能、節能、碳捕捉利用及封存、運具電動化及無碳化、資源循環零廢棄、自然碳匯、淨零綠生活、綠色金融、公正轉型。行政院在 2023 年 4 月核定各項行動計畫。
投入規模上,國發會表示 2030 年前估計投入 9,000 億元新臺幣預算,2023 到 2030 年可帶動民間投資 4 兆元以上。韓國的 1,000 兆韓元涵蓋到 2035 年,也包含政策金融機構的資金,兩者的期間和計算範圍不同,不適合直接比較金額。
產業結構方面,兩國的高排放產業相近。依經濟部資料,臺灣製造部門 2022 年排放約 1.476 億噸二氧化碳(CO₂)當量,占全國約 52%,前三大是電子業、石化業和鋼鐵業,合計占製造部門的 65.4%。經濟部的製程改善策略也列出含氟氣體替代、高爐噴氫和氫直接還原鐵。不同的是推動方式:行政院核定的中鋼減碳旗艦行動計畫(2025–2035 年)包括高爐添加低碳原料和噴吹富氫氣體等措施,碳捕捉封存(CCS)則要在關鍵條件具備後,才在 2035 年推行;韓國則直接設定 2030 年 30 萬噸級的氫還原煉鐵示範。
CCUS 在臺灣是十二項關鍵戰略的第 6 項,由國科會、經濟部和環境部(原環保署)分工負責技術研發、示範驗證和法規,2023–2024 年的經費需求約 28.9 億元。2050 路徑規劃中,火力發電搭配 CCUS 約占電力配比 20% 到 27%。站上整理過臺灣的碳捕捉與封存實驗,以及韓國、日本、新加坡和臺灣的跨境 CO₂ 運輸需求。
臺灣可以參考的方向
- 為產業減碳技術訂出量化的示範規模和年份:韓國把氫還原煉鐵寫成「2030 年、30 萬噸級」,臺灣的鋼鐵與半導體製程氣體替代,也可以設定可追蹤的示範目標。
- 說明 2030 年後的資金來源:韓國把財政、政策金融和綠色公債放在同一個框架,並規定投向地區和中小企業的比例;臺灣的 9,000 億元預算計到 2030 年,之後的規劃可以提早公布。
- 把 CCUS 從研發示範延伸到產業政策:韓國把 CCUS 和電池、太陽能並列為旗艦產業,搭配國產稅額抵減。臺灣中鋼計畫列出的封存場、輸送管線、法規和減碳量驗證方法,是推動前要先補齊的條件。
- 企業減碳成本和綠電一起規劃:韓國把平價電力列為氫還原鋼的配套;臺灣半導體業正在找穩定的綠電,例如地熱長約,環境部也在 2024 年 8 月公告碳費相關子法(見臺灣碳費與 ETS 雙軌並行)。
資料來源
- 韓國氣候能源環境部,〈Beyond Carbon Reduction to a New Growth Engine: Government Launches K-GX with KRW 1,000 Trillion in Investment〉,2026-10-07:https://mcee.go.kr/eng/web/board/read.do?boardId=1898390&boardMasterId=522&menuId=461
- Korea.net,〈Massive initiative to invest KRW 1,000T in eco-friendly sectors〉,2026-10-08:https://www.korea.net/NewsFocus/policies/view?articleId=300733
- 國發會,〈公布「十二項關鍵戰略行動計畫」全面推動淨零轉型目標〉,2022-12-28:https://www.ndc.gov.tw/nc_27_36501
- 國發會,〈再次說明,我國淨零預算支出之路徑、目標及計畫皆明確,不應混淆〉,2024-06-05:https://www.ndc.gov.tw/nc_27_38201
- 經濟部,2050 淨零排放:製造部門淨零轉型路徑:https://www.go-moea.tw/carbonReduceZeroPath/manufacture
- 行政院,國營事業減碳:中鋼減碳旗艦行動計畫(核定本):https://www.ey.gov.tw/File/5BD04BC1DF96EE15?A=C
- 國科會、經濟部、環保署,臺灣 2050 淨零轉型「碳捕捉利用及封存」關鍵戰略行動計畫(核定本),2023-04:https://www.ey.gov.tw/File/EF63415FAC210FF2?A=C
- 中央社,〈國發會揭2050淨零轉型12大戰略 8年催出4兆民間投資〉,2022-03-30:https://netzero.cna.com.tw/news/202203300194/
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明