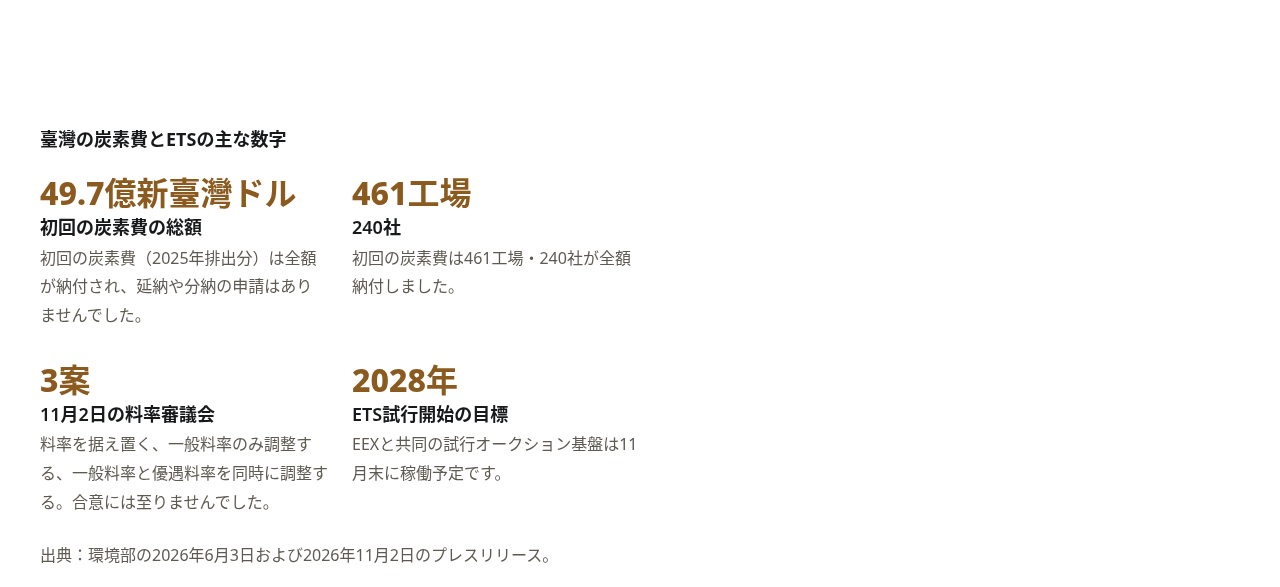
台湾の炭素価格制度は、炭素費のみから「炭素費+キャップ・アンド・トレード型排出量取引制度(ETS)」の二本立てへ移行しつつあります。環境部は2026年9月15日にこの方針を示し、2028年のETS試行開始を目指しています。台湾炭権取引所と欧州エネルギー取引所(EEX)が共同で構築する試行オークション基盤は11月末に稼働予定です。第2届炭素費料率審議会は2026年11月2日に開かれた。環境部は「料率を暫定的に据え置く」「一般料率のみを調整する」「一般料率と優遇料率を同時に調整する」の3案を示したが、会議では合意に至らず、環境部に資料を補充したうえで再審議するよう求められた。
用語
炭素費:気候変動対応法と炭素費徴収弁法に基づき、年間排出量(電力使用による間接排出を含む)2万5,000 tCO2e以上の電力・ガス供給業と製造業に課されます。
自主削減計画:環境部の承認を受け目標を達成すれば優遇料率が適用されます。
ETS:政府が総量を定め、排出枠を割当・オークションし、取引で価格が決まります。
炭素リーケージとCBAM:リーケージは生産と排出が規制の緩い国に移ること。台湾は高リスク事業者に排出量調整係数を設けています。EUの炭素国境調整メカニズム(CBAM)は輸入される鉄鋼、セメント、アルミ、肥料、電力、水素の内包排出に証書費用を課します。
1. 二本立ての計画
環境部によると、初回の炭素費(2025年排出分)は461工場・240社が全額納付し、総額49.7億台湾元で、延納や分納の申請はありませんでした。彭啓明部長は9月15日、炭素費は価格が安定し予測しやすく、ETSは総量を先に決めるため国家目標と結び付けやすいと述べました。試行計画は次のとおりです。
参加者:排出規模が大きく自主削減計画を持つ企業が任意で参加。中央社と自由時報によると当初は約20社で、規制対象排出量の約8割を占めます。
日程:年内に試行計画案、来年に制度整備、2028年に試行開始。
基盤:EEXと共同の試行オークション基盤は11月末に稼働予定。
経済日報の10月12日の報道によると、試行は2段階で、第1段階は資金のやり取りがなく、企業は割り当てられた排出枠で毎月のオークションを模擬します。実際の取引は炭素費徴収弁法と総量規制関連規則の改正後の第2段階です。気候変遷署は同じ排出に二重に課金することはないとしています。
2. 料率と納付の構成
2024年10月21日公告、2025年1月1日施行の料率は次のとおりです。
| 料率 | 1トンCO2eあたり | 適用条件 |
|---|---|---|
| 一般料率 | 300台湾ドル | 優遇の対象外の事業者 |
| 優遇料率A | 50台湾ドル | 自主削減計画が「業種別指定削減率」を満たす |
| 優遇料率B | 100台湾ドル | 自主削減計画が「技術ベンチマーク指定削減率」を満たす |
承認済みの自主削減計画は402工場で、64工場が優遇料率A、338工場が優遇料率Bを適用し、2030年までに4,745万トンの削減が見込まれます(経済日報は403工場としていますが、本稿は環境部の6月3日発表に従います)。
炭素費徴収弁法第5条により、課金排出量=(年間排出量-K値)×調整係数です。一般事業者はK値2万5,000トン、係数1、自主削減計画を持つ炭素リーケージ高リスク事業者はK値ゼロ、係数は3期で0.2、0.4、0.6です。本サイトの試算では、年間10万トン排出の一般事業者は一般料率で(10万-2.5万)×300元=2,250万元、優遇料率Bなら750万元です。
半導体業は約22億元(44.3%)を納め、電力供給業(12.77%)、化学原材料製造業(10.97%)、鉄鋼業(8.06%)が続きます。電力の間接排出も含むため、電力多消費の電子産業も対象です。
第1期審議会は2030年に1トン1,200~1,800元を料率経路の参考範囲としました。料率は2年ごとに見直され、2027~2028年の排出に第2段階料率が適用されます。経済日報によると、20社余りが優遇料率を申請せず一般料率を納めたことから、第2段階は大幅に引き上げられるとの意見が委員から出ており、当局は合意までに少なくとも2~3回の会合が必要としています。
3. 企業への影響
大口排出者:ETS試行の参加企業は排出枠管理、オークション入札、社内炭素価格の設定を練習することになります。
輸出企業:台湾の炭素費でCBAM費用の一部を控除できるかが輸出コストを左右します。
クレジット購入者:国内削減クレジットは課金排出量の10%まで、認定海外クレジットは5%まで(高リスク事業者は海外クレジット不可)、国内自主削減プロジェクトのクレジットは1.2倍で控除できます。台湾炭権取引所は環境部が法に基づき唯一委託する国内クレジットの取引・オークション機関です。
4. EU CBAMの価格と「支払済み炭素価格」
欧州委員会は10月5日、2026年第3四半期のCBAM証書価格を1トン82.32ユーロと公表し、第2四半期の75.28ユーロから約9%上昇しました。EU ETSオークションの加重平均に基づき、2026年は四半期ごと、2027年からは毎週公表されます。本格適用は2026年1月1日開始、証書販売は2027年2月1日から、2026年輸入分の初回申告・償却期限は2027年9月30日です。
CBAM規則第9条は原産国で実際に支払った炭素価格の控除を認めますが、還付や減免などは差し引かれます。Carbon Pulseによると、欧州委員会は控除対象となる外国の炭素価格を定める規則の採択を進めています。台湾の優遇料率、K値、調整係数はEUが認める金額に影響しうるものです。環境部顧問でドイツの排出量取引専門家Jürgen Landgrebe氏は9月、総量規制、MRV、市場ルールが近いETS同士は炭素費よりも連携しやすいと指摘しました。英欧の連携については「英欧の炭素市場が「接続」へ」をご覧ください。
5. 企業とCCSにとっての意味
彭部長は9月、1トンの削減コストは3,000元から6,000元以上になりうると述べ、現行の炭素費を上回るとしました。ETSには炭素管理を企業統治とサステナブルファイナンスに組み込む役割が期待されています。CCSについては、環境部が2026年8月25日に「二酸化炭素回収後貯留管理弁法」を公布し貯留許可とモニタリングを定めましたが、炭素費徴収弁法の控除手段は削減クレジットと増量オフセットで、貯留量の控除規定は条文に見当たりません。自主削減プロジェクトの範囲に炭素費対象の排出源を含めることもできません。
企業はまず課金排出量と係数の確認、自主削減計画の進捗確認(毎年4月30日までに提出)、ETS試行への参加検討、投資試算への炭素価格シナリオの反映から始められます。
6. 初回炭素費収入の使途計画と「ネットゼロコイン」の議論
聯合報は2026年11月7日、初回の炭素費収入の半分を超える額が企業への補助に使われる計画だと報じた。報じられた項目には、利子補給、ネットゼロ転換ローン、低炭素プロセス、省エネ対策、炭素回収技術が含まれる。報道で引用された環境団体は、使途が政府と大企業への補助に偏り、民間の参加が不足し、企業が費用を消費者に転嫁することへの懸念も解消できていないと指摘した。企業から徴収した費用の高い割合を企業に戻すのは汚染者負担の原則にそぐわず、弱い立場の人々や公正な移行への目配りも足りないとも述べた。
同じ報道によると、環境権保障基金会の湯琳翔主任は、「文化幣」「運動幣」を参考に、環境部が食・衣・住・移動のグリーン消費で割引を提供する「ネットゼロコイン」を出す案を示した。炭素価格の収入から実際に還元を受けてこそ、将来的に料率の引き上げを支持しやすくなる、というのが同氏の見方である。カナダ、スイス、米国カリフォルニア州の還元や投資の例を挙げ、県市政府への補助ルールでは資金の一部を弱い立場の人々に向けるべきだとも提案した。臺灣気候行動ネットワークの林彦廷上級研究員は交通の面から、炭素費をネットゼロ交通と結びつけるべきだとし、ソウルのClimate Card(気候同行カード)を例に挙げた。
環境部長の彭啓明氏は、炭素費の運用で最優先すべきなのは削減効果の最大化だと述べた。ネットゼロコインについては、実施の難度が高く、国家の削減目標への実質的な効果も評価しにくいと認めた。費用の使い方の精神は「1元の投入が5元の削減効果を発揮できるか」であり、企業自身が資金を出し、プロセスの変更などを通じて削減するよう導くことだという。気候変遷署長の蔡玲儀氏は、気候変遷因応法が収入の使途を定めており、削減と適応の計画が中心だと補足した。現行の措置には、弱い立場の人々向けの空調の更新や省エネ機器の導入がすでに含まれ、長期ケアや養護施設からの問い合わせが多いという。報道では、環境保護ポイント「緑点」がコンビニでコーヒーなどの小さな賞品に交換でき、一部の公共交通の運賃に充てられることにも触れ、取材を受けた利用者は実質的な還元は小さいと述べている。
未確定の事項
第2段階の料率と、2段階分を一度に公表するか。ETS試行の総量、割当方法、価格の上下限、収入の使途(年末に試行計画案)。大口排出者を全面的にETSへ移すか(試行結果と法改正を踏まえ見直し)。CCSの貯留量の扱い。EUの「支払済み炭素価格」控除の詳細。
本サイトの見方
以下は本サイトの見方で、環境部などの公式見解ではありません。
台湾の炭素価格の性質が変わりつつあります。炭素費は納めるだけですが、ETSの排出枠は取引でき、管理が必要です。CBAMは実際に支払った炭素価格のみを認めるため、国内で優遇料率を適用される輸出企業は、EUで差額を負担する可能性があります。貯留弁法の施行後、貯留量を炭素費やETSで認めるかどうかが、台湾のCCSが実証から炭素価格に支えられた投資へ進むかを左右します。
出典(22)
出典
- 環境部「環境部召開碳費費率審議會 費率是否調整須補充資料再審」(2026年11月2日):https://enews.moenv.gov.tw/moenv-news/zh-tw/News/14412
- 中央社「環境部提碳費調整3方案 審議委員會未獲共識」(2026年11月2日):https://www.cna.com.tw/news/ahel/202611020269.aspx
- 聯合報、李柏澔「誰享紅利?逾半碳費補助企業 環團反彈」(2026年11月7日):https://udn.com/news/story/7314/9863036
- 聯合報、李柏澔「彭啓明:淨零幣減碳效益難評估」(2026年11月7日):https://udn.com/news/story/7314/9862948
経済日報(中国語)、11月2日の審議会と2028年の炭素費引き上げに関する報道(「排出量取引試行は二本立てで」を含む)(2026-10-12)
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて