2026年11月13日に國立臺北商業大學の「コストと管理会計」の授業で行った「ネットゼロ移行下の企業エネルギー意思決定:再生可能エネルギー、脱炭素技術と費用対効果」の内容を整理した。会社の予算が限られると、省エネ設備、屋根置き太陽光、再エネ電力、蓄電のどれを先にするかを並べる必要が出てくる。以前は主に工場と調達の仕事だった。同じ投資が、いまでは電気料金、二酸化炭素(CO₂)排出、サプライチェーンの受注に同時に影響する。エネルギー技術と、コスト・管理会計の二つの角度から見る。まずルールがなぜ変わったかを見、次に技術、そのあと会計の関わりをたどり、最後に架空の部品工場「青禾」の投資案を一通り計算する。
炭素価格の導入で、排出は企業が管理すべきコストになる
パリ協定は気温上昇を2°Cを十分に下回る水準に抑え、1.5°Cに制限するよう努力することを目指しており、各国もネットゼロの約束を続けている。炭素価格とは、温室効果ガス排出1トンごとに価格を付けることである。世界銀行のState and Trends of Carbon Pricing 2026は、2026年4月1日時点で世界で87の直接的な炭素価格政策が実施され、世界の温室効果ガス排出の約29%をカバーし、平均炭素価格は1トンあたりほぼ21米ドルだったと指摘する。炭素は外部コストから、企業が管理すべきコストへと移っている。
企業は規制、顧客、資本市場の三方から炭素データの提出を求められている。EUの炭素国境調整メカニズム(CBAM。特定の輸入品にかかる「炭素関税」のような仕組みと考えてよい)は2026年1月1日から確定期間に入り、対象は特定のセメント、鉄鋼、アルミニウム、肥料、電力、水素である。申告と証書の提出義務はEUの輸入者にあり、臺灣の供給者は通常、製品の排出データを提供する必要がある。準備の要点は本サイトの「CBAMデフォルト値と検証機関不足、台湾の輸出企業の備え」を参照できる。この義務は段階的に広がる。2026年から2033年はEUの炭素排出取引の無償割当の縮小と並行して導入され、2034年からCBAM証書で完全にカバーされる。
臺灣の炭素費は、工場全体の直接排出と電力使用に伴う間接排出の合計が年間2.5万トンの二酸化炭素換算(CO₂e)以上となる電力、ガス供給業、製造業に適用される。一般料率は1トンあたり新臺灣ドル300元である。『炭素費徴収弁法』第5条では、課金排出量=(年間排出量-K値)×排出量調整係数となる。K値は、課金から外す基本額のようなもので、一般の事業者のK値は2.5万トン、炭素漏出リスクの高い事業者のK値はゼロである。例えば、年間排出5万トン、一般料率を適用し、高漏出リスクではない工場の課金排出量は2.5万トンで、これに300元を掛けると約750万元になる。優遇料率や調整係数が適用されると金額は変わる。年間排出がまだ2.5万トンの課金しきい値に達していなくても、顧客や資本市場は炭素データを求めることがあり、炭素コストは見積や受注に入りうる。制度の詳細は「台湾の炭素費とETSの二本立て:料率見直しと試行日程」を参照できる。
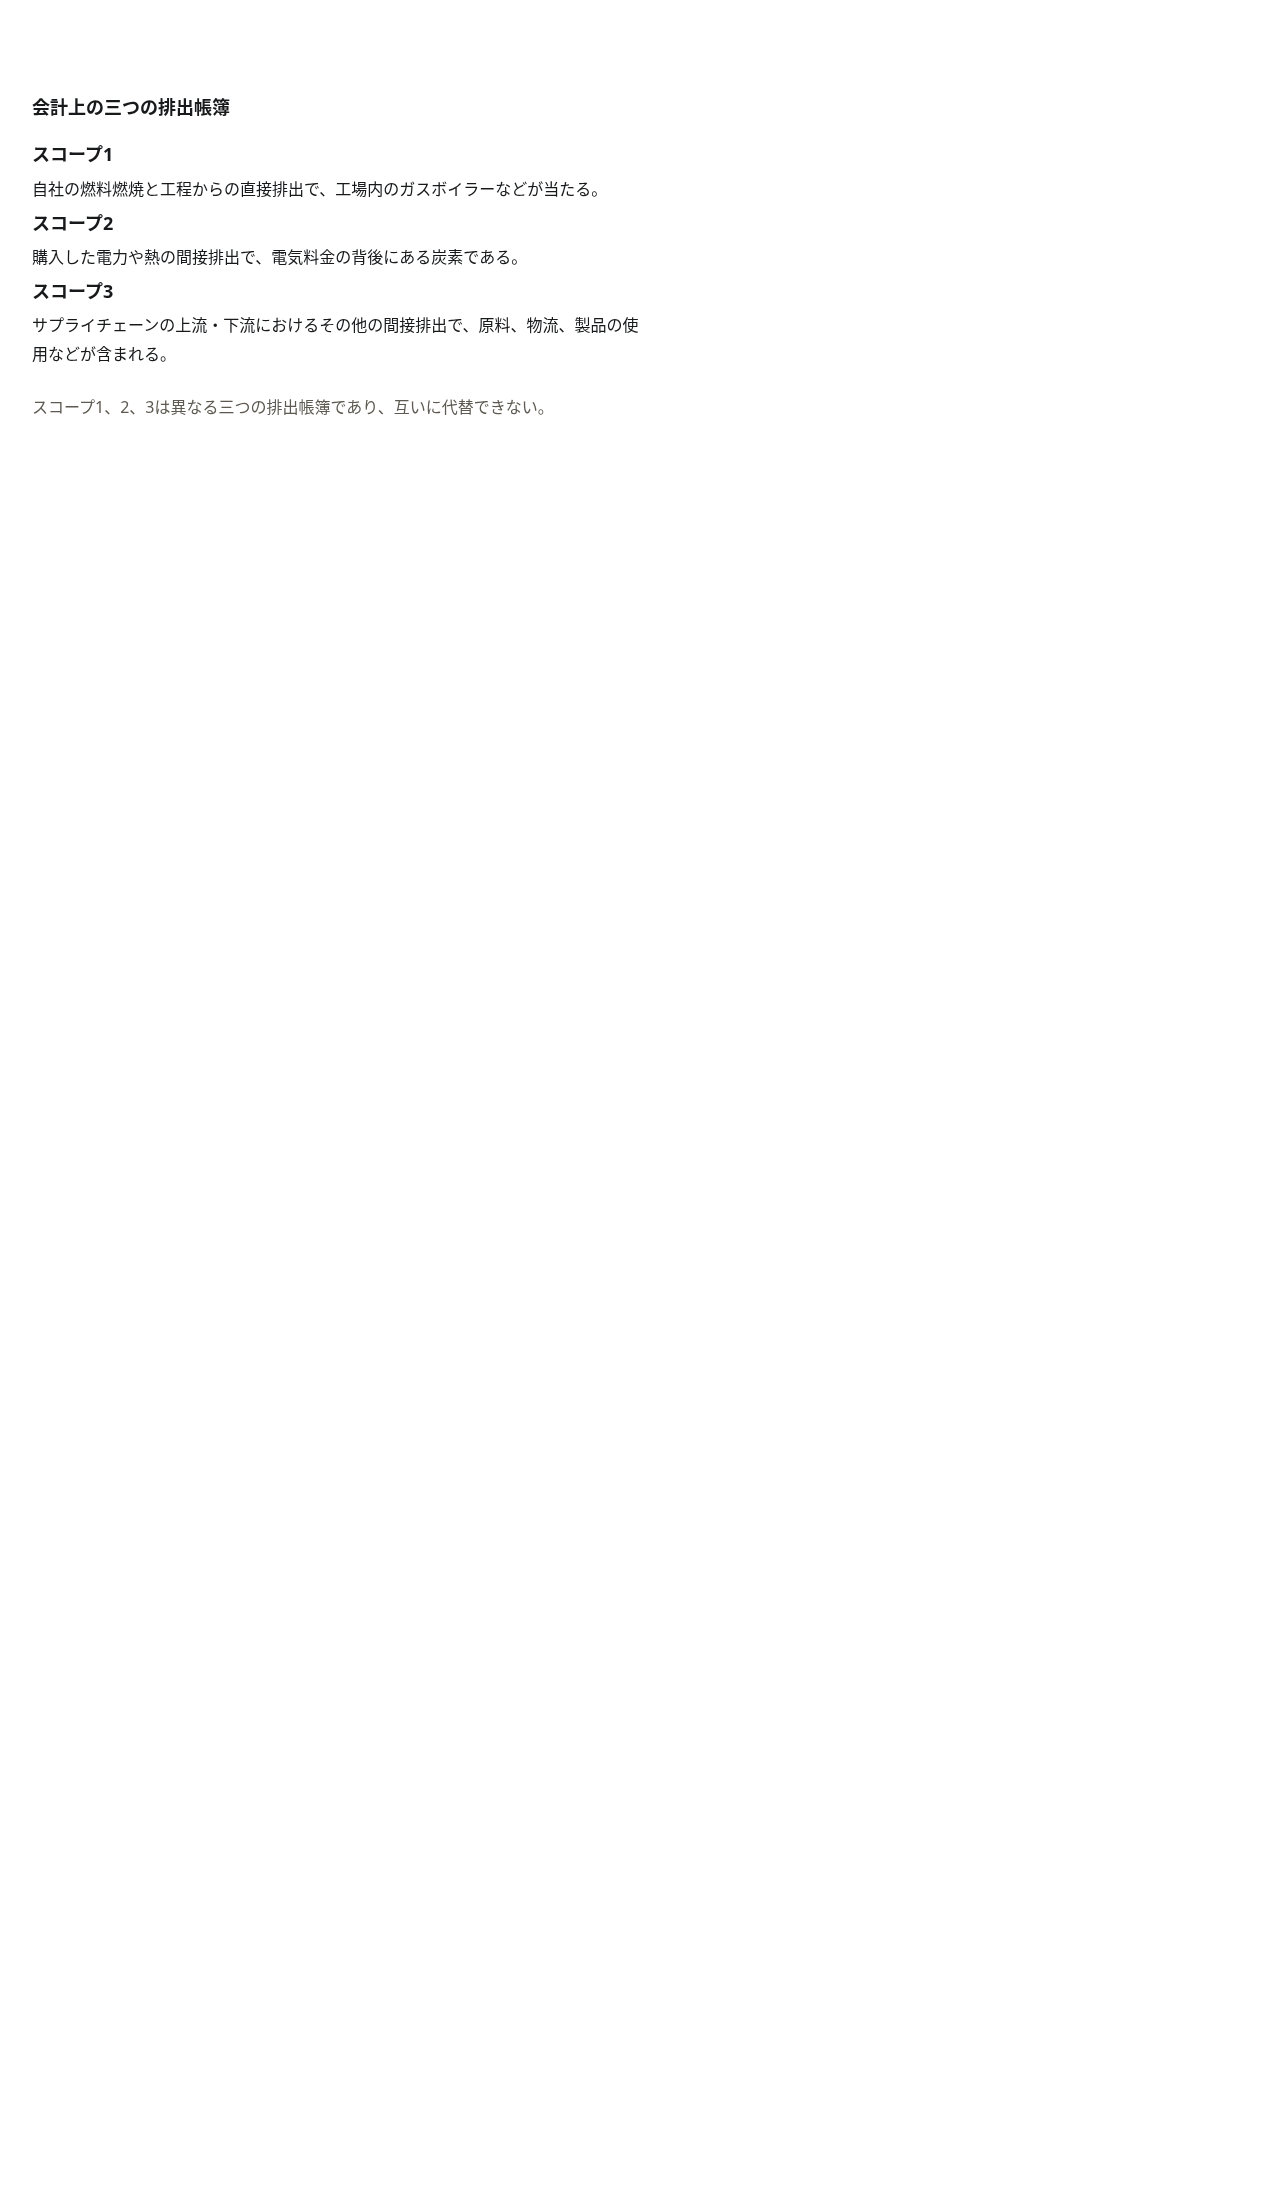
会計上、排出は三つの帳簿に分けて見ることが多い。スコープ1は自社の燃料燃焼と工程からの直接排出で、工場内のガスボイラーなどが当たる。スコープ2は購入した電力や熱の間接排出で、電気料金の背後にある炭素である。スコープ3はサプライチェーンの上流・下流におけるその他の間接排出で、原料、物流、製品の使用などが含まれる。本サイトの「臺灣上場・店頭:スコープ3開示55.61%、目標11.01%」も参照できる。
再生可能エネルギーの価値は、発電する時間帯で決まる
太陽光、風力、地熱、バイオマス、水力には、それぞれ役割がある。太陽光と風力の発電量は天候と時間帯で変動し、地熱とバイオマスは比較的調整しやすい。
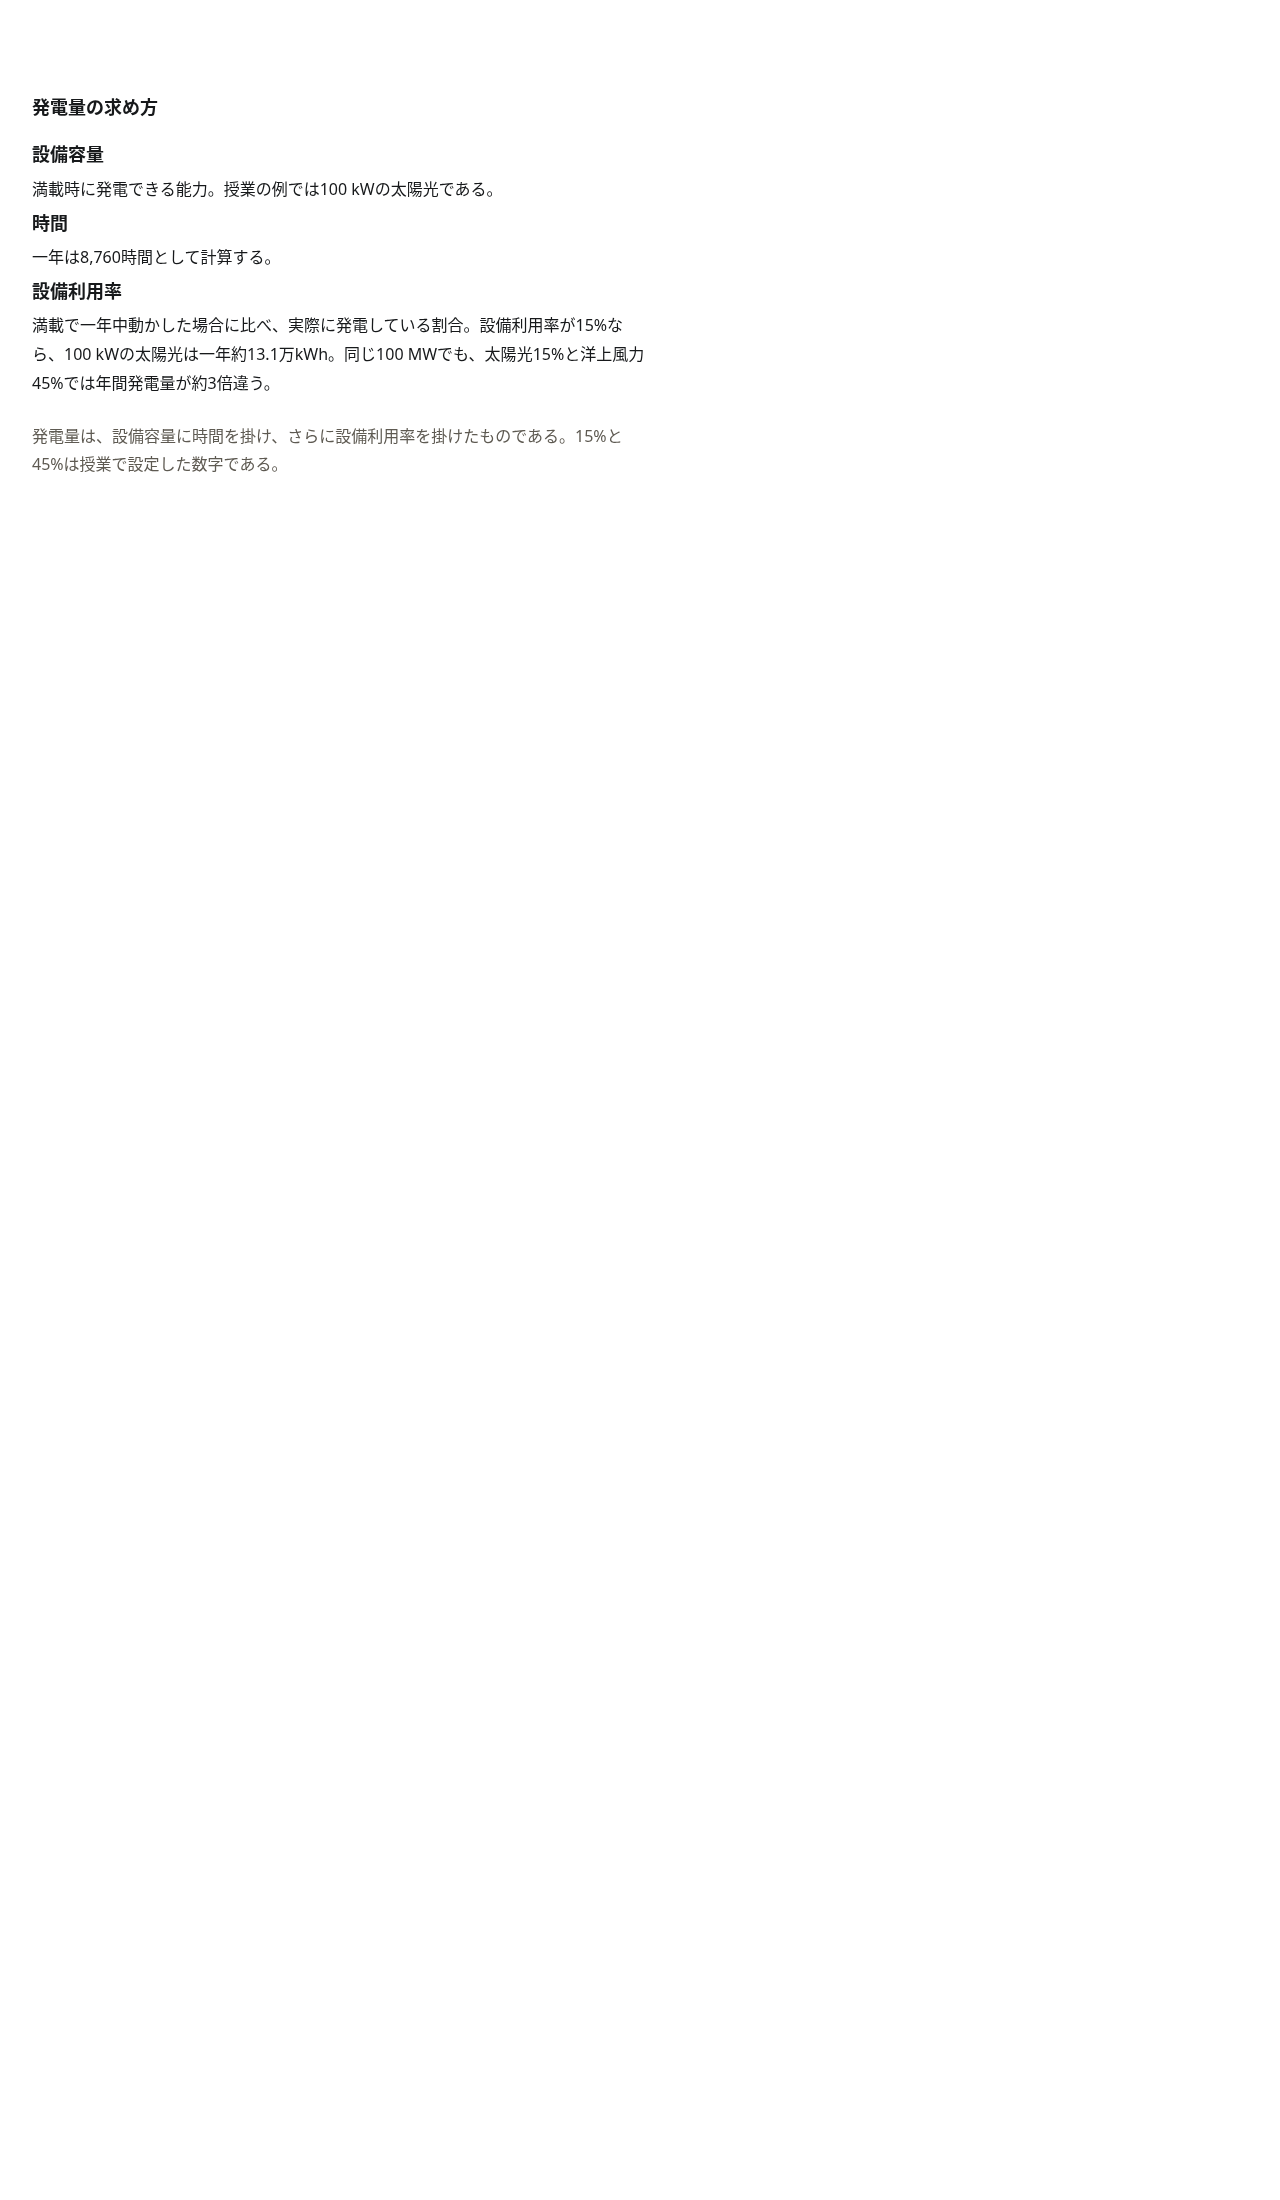
発電量は、設備容量に時間を掛け、さらに設備利用率を掛けたものである。設備利用率は、満載で一年中動かした場合に比べ、実際に発電している割合と考えればよい。100 kWの太陽光で設備利用率が15%なら、一年の発電量は約13.1万kWh(100 kW × 8,760時間 × 15%=13.14万kWhを四捨五入。1 kWhは電気1単位)になる。同じ100 MWでも、太陽光を15%、洋上風力を45%とすると、年間発電量は約3倍違う。
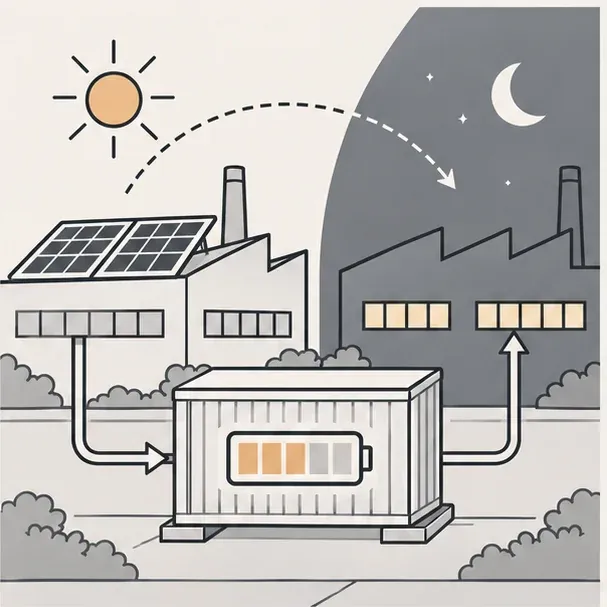
太陽光は主に日中に発電し、工場の電力使用と重なる部分だけが、購入電力を直接置き換えられる。工場が夜勤に変われば、直接置き換えられる電力量は大きく減りうる。蓄電と仮想発電所の役割は、電気をある時間帯から別の時間帯へ移すことにある。蓄電には充放電の損失がある。効率が90%のとき、100 kWhを充電しても放電できるのは90 kWhだけである。
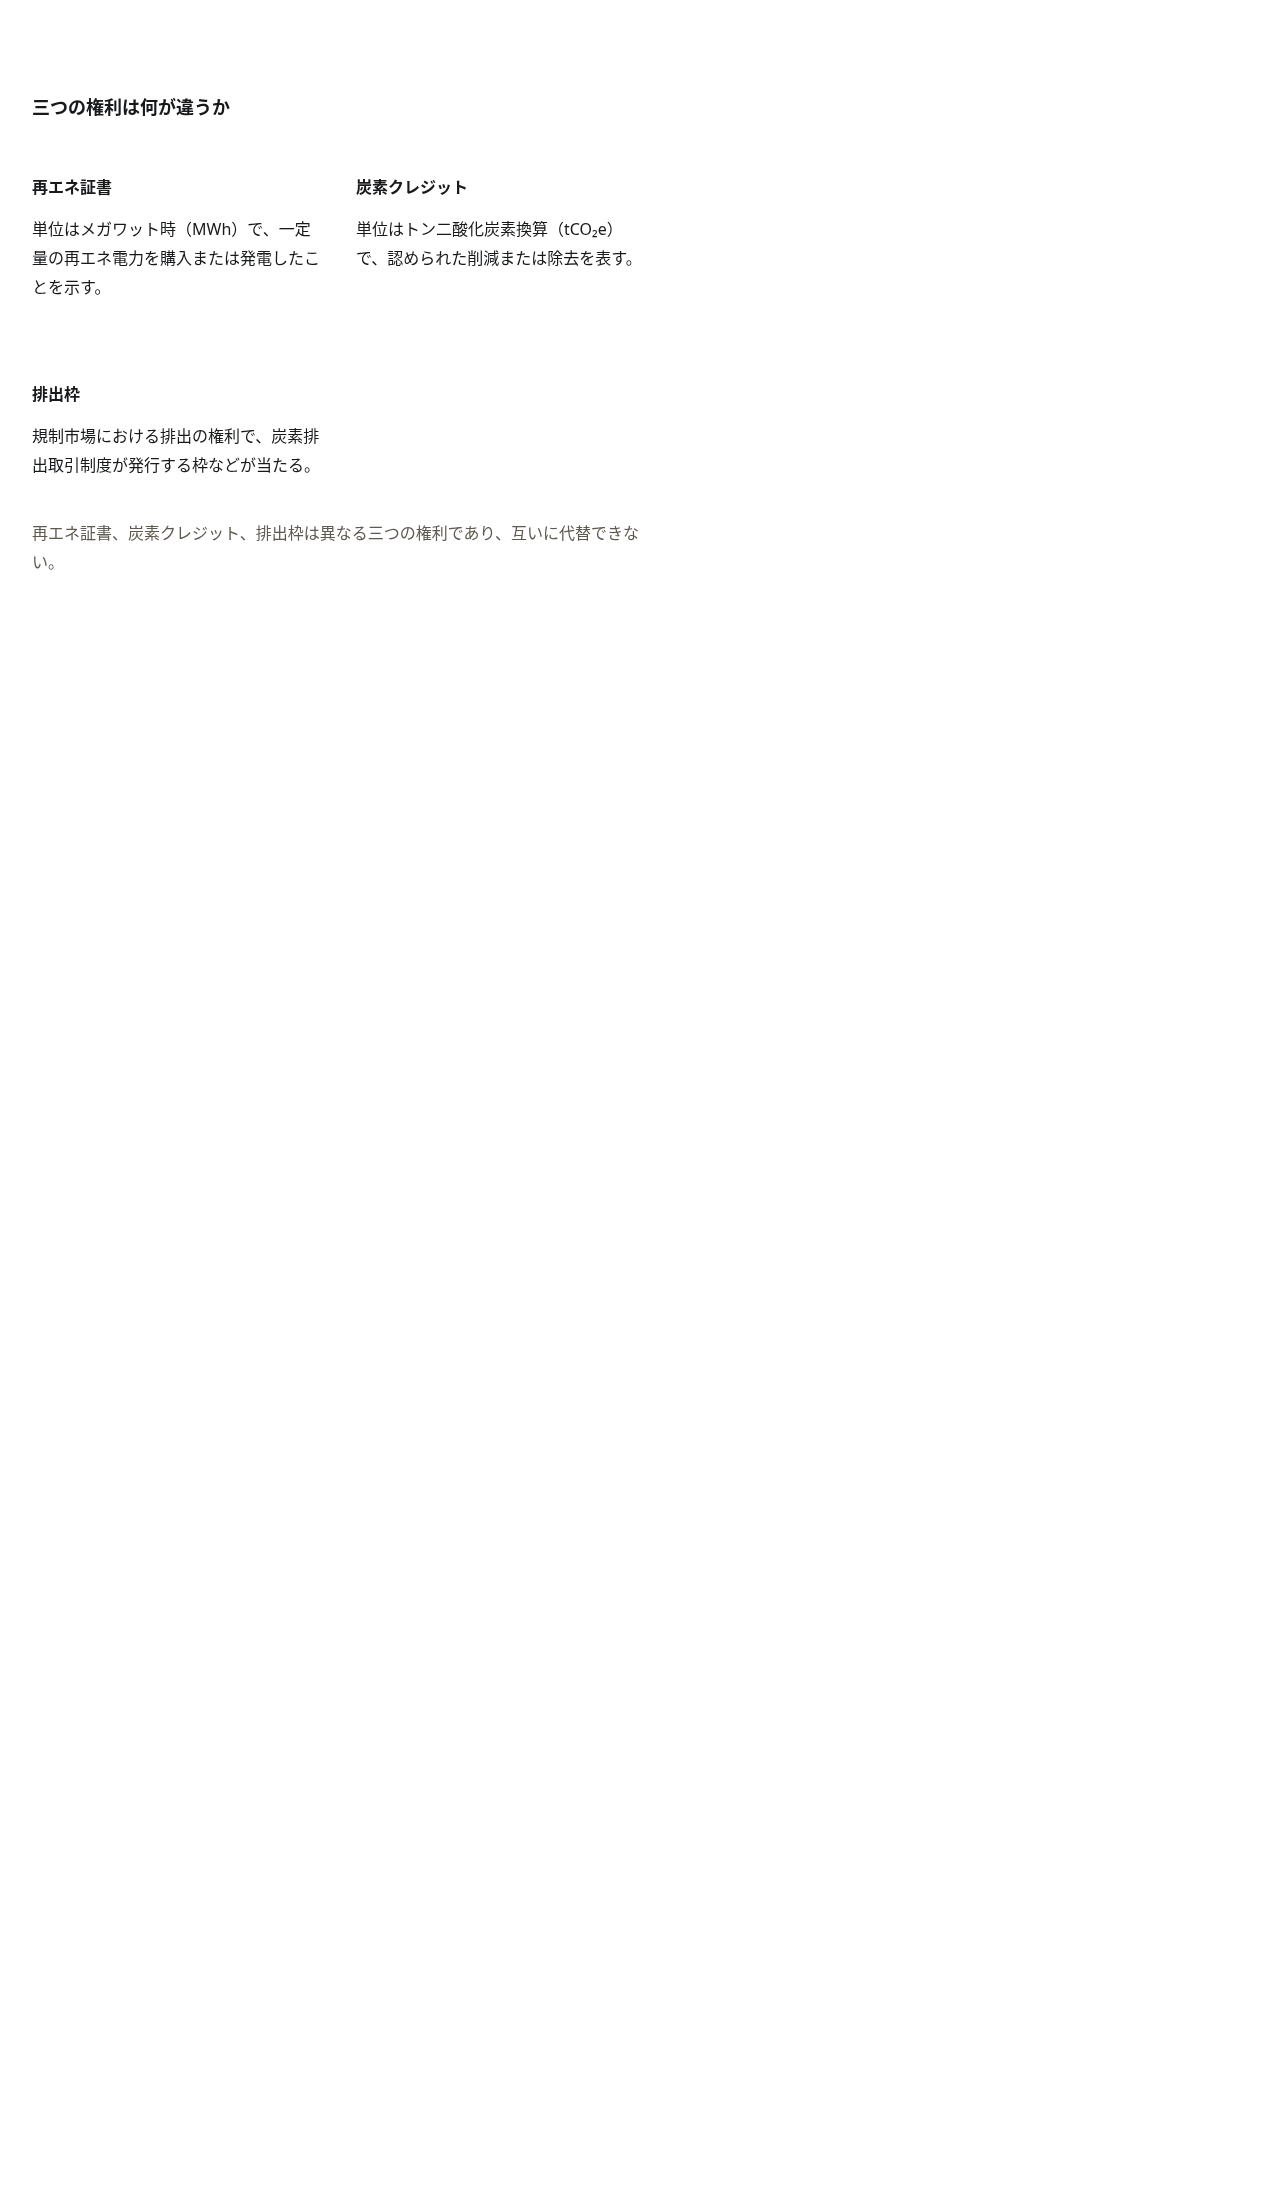
企業が再エネ電力を得る主な方法は三つある。自家設置、発電事業者との電力購入契約(PPA。将来何年かにわたり、どれだけの電気をどの価格で買うかを決める長期契約)、再エネ証書の購入である。再エネ証書、炭素クレジット、排出枠は異なる権利であり、互いに代替できない。再エネ調達の国際的な動向は、「再エネ調達は時間単位・地域単位へ:国際再生可能エネルギー市場フォーラム聴講メモ」を参照できる。
削減手段の順序とコスト
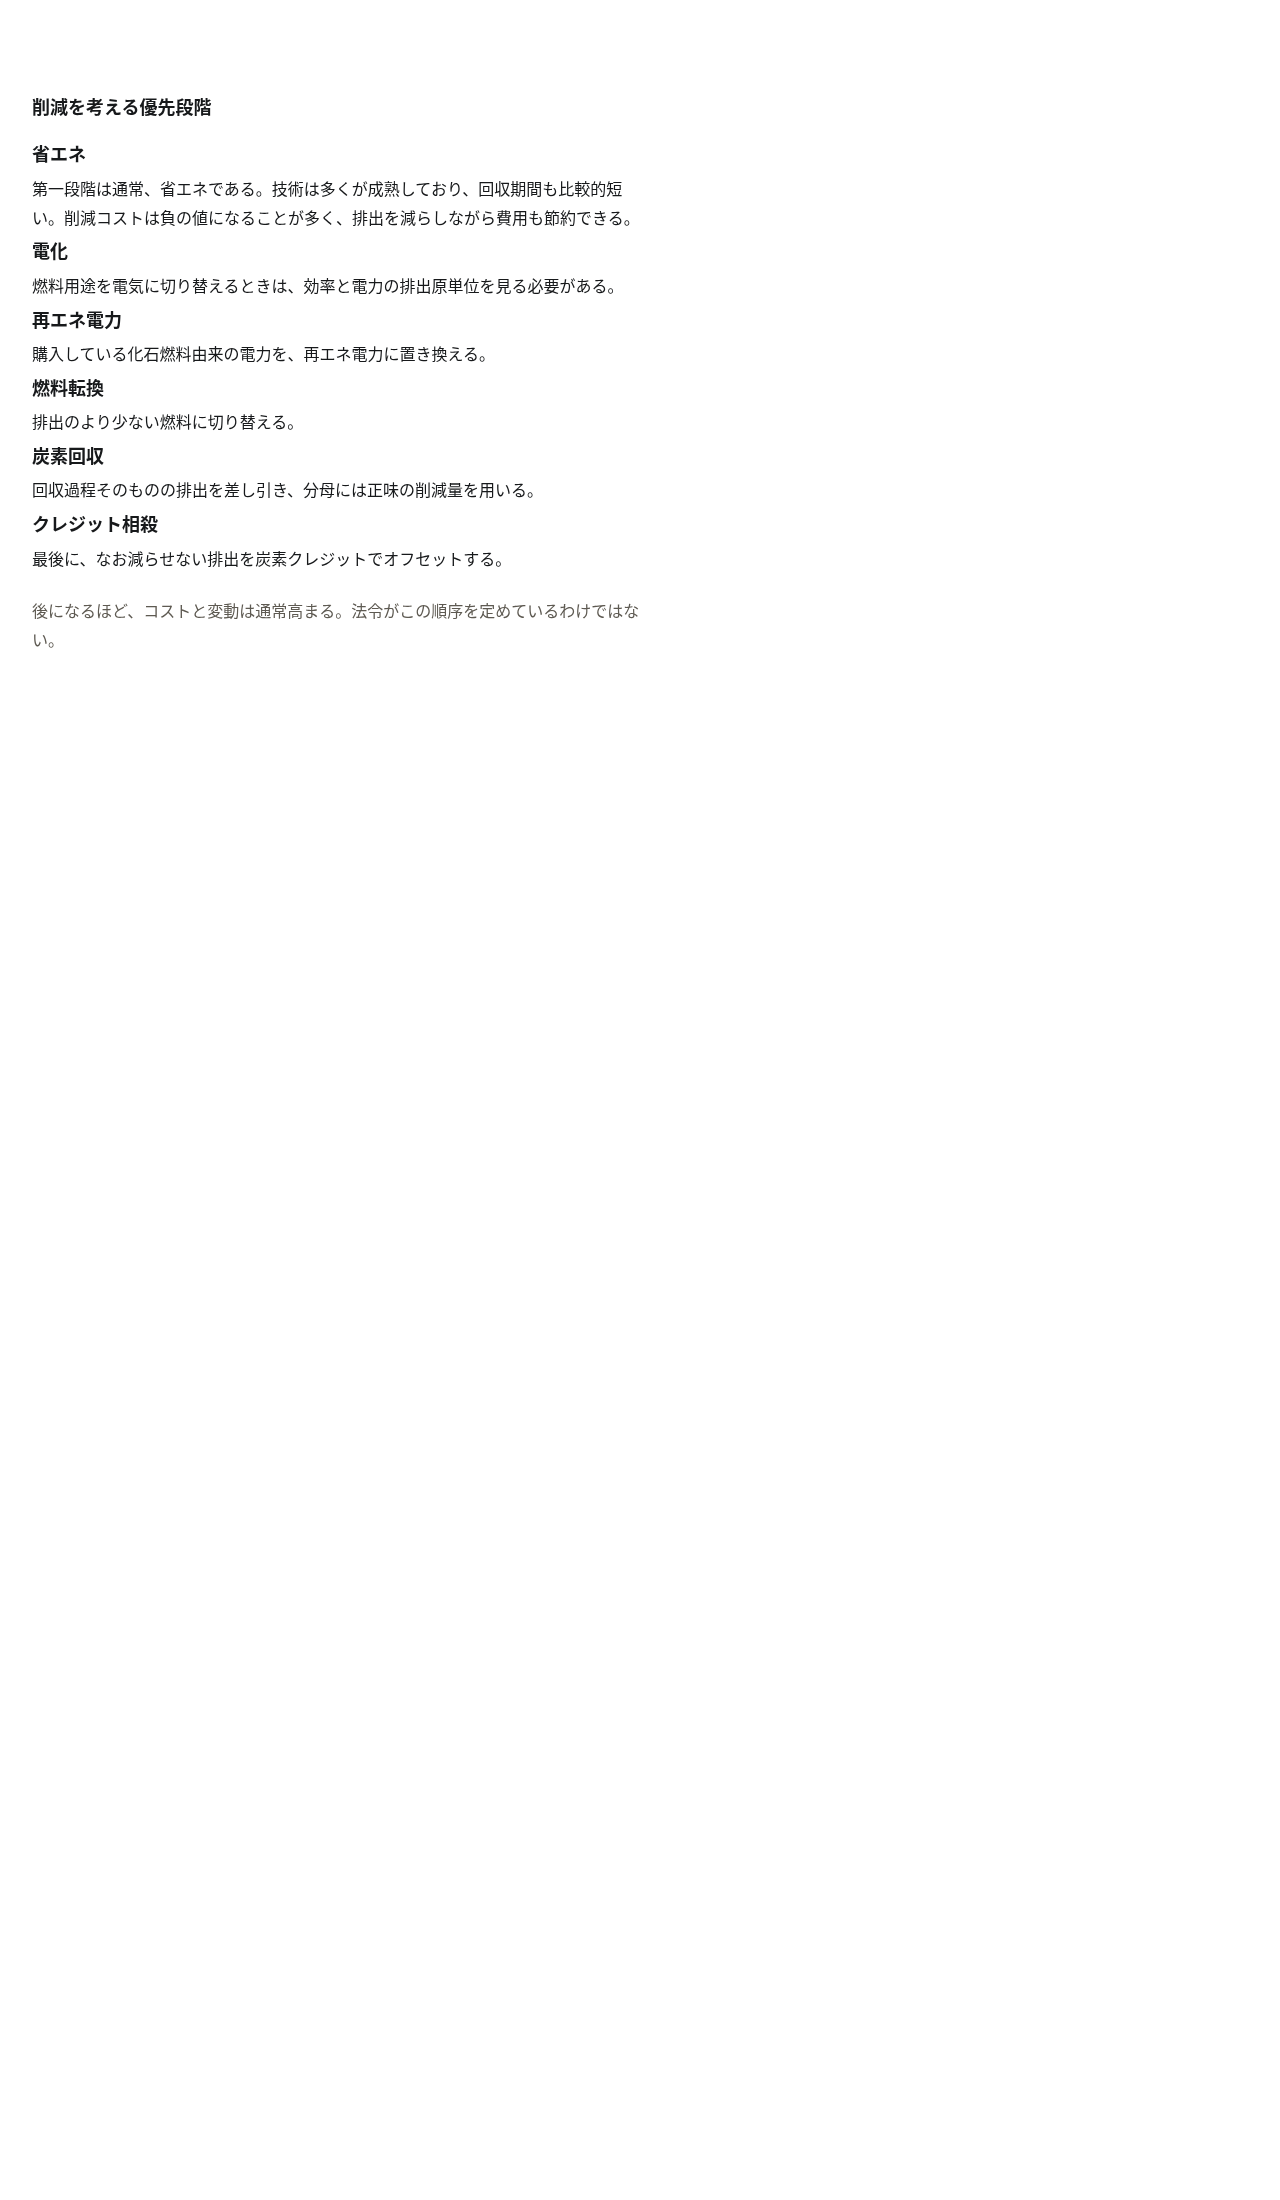
工場が削減の先後を付けるとき、多くは先の段階から着手し、あとへ進む。後になるほど、コストと変動は通常高まる。法令がこの順序を定めているわけではない。
省エネ技術の多くは成熟しており、回収期間も短い。モーターのインバータ化、チラーの改善、圧縮空気の漏れ補修、LED、廃熱回収などがその例である。こうした対策の削減コストはしばしば負、つまり排出を減らしながら費用も節約できる。
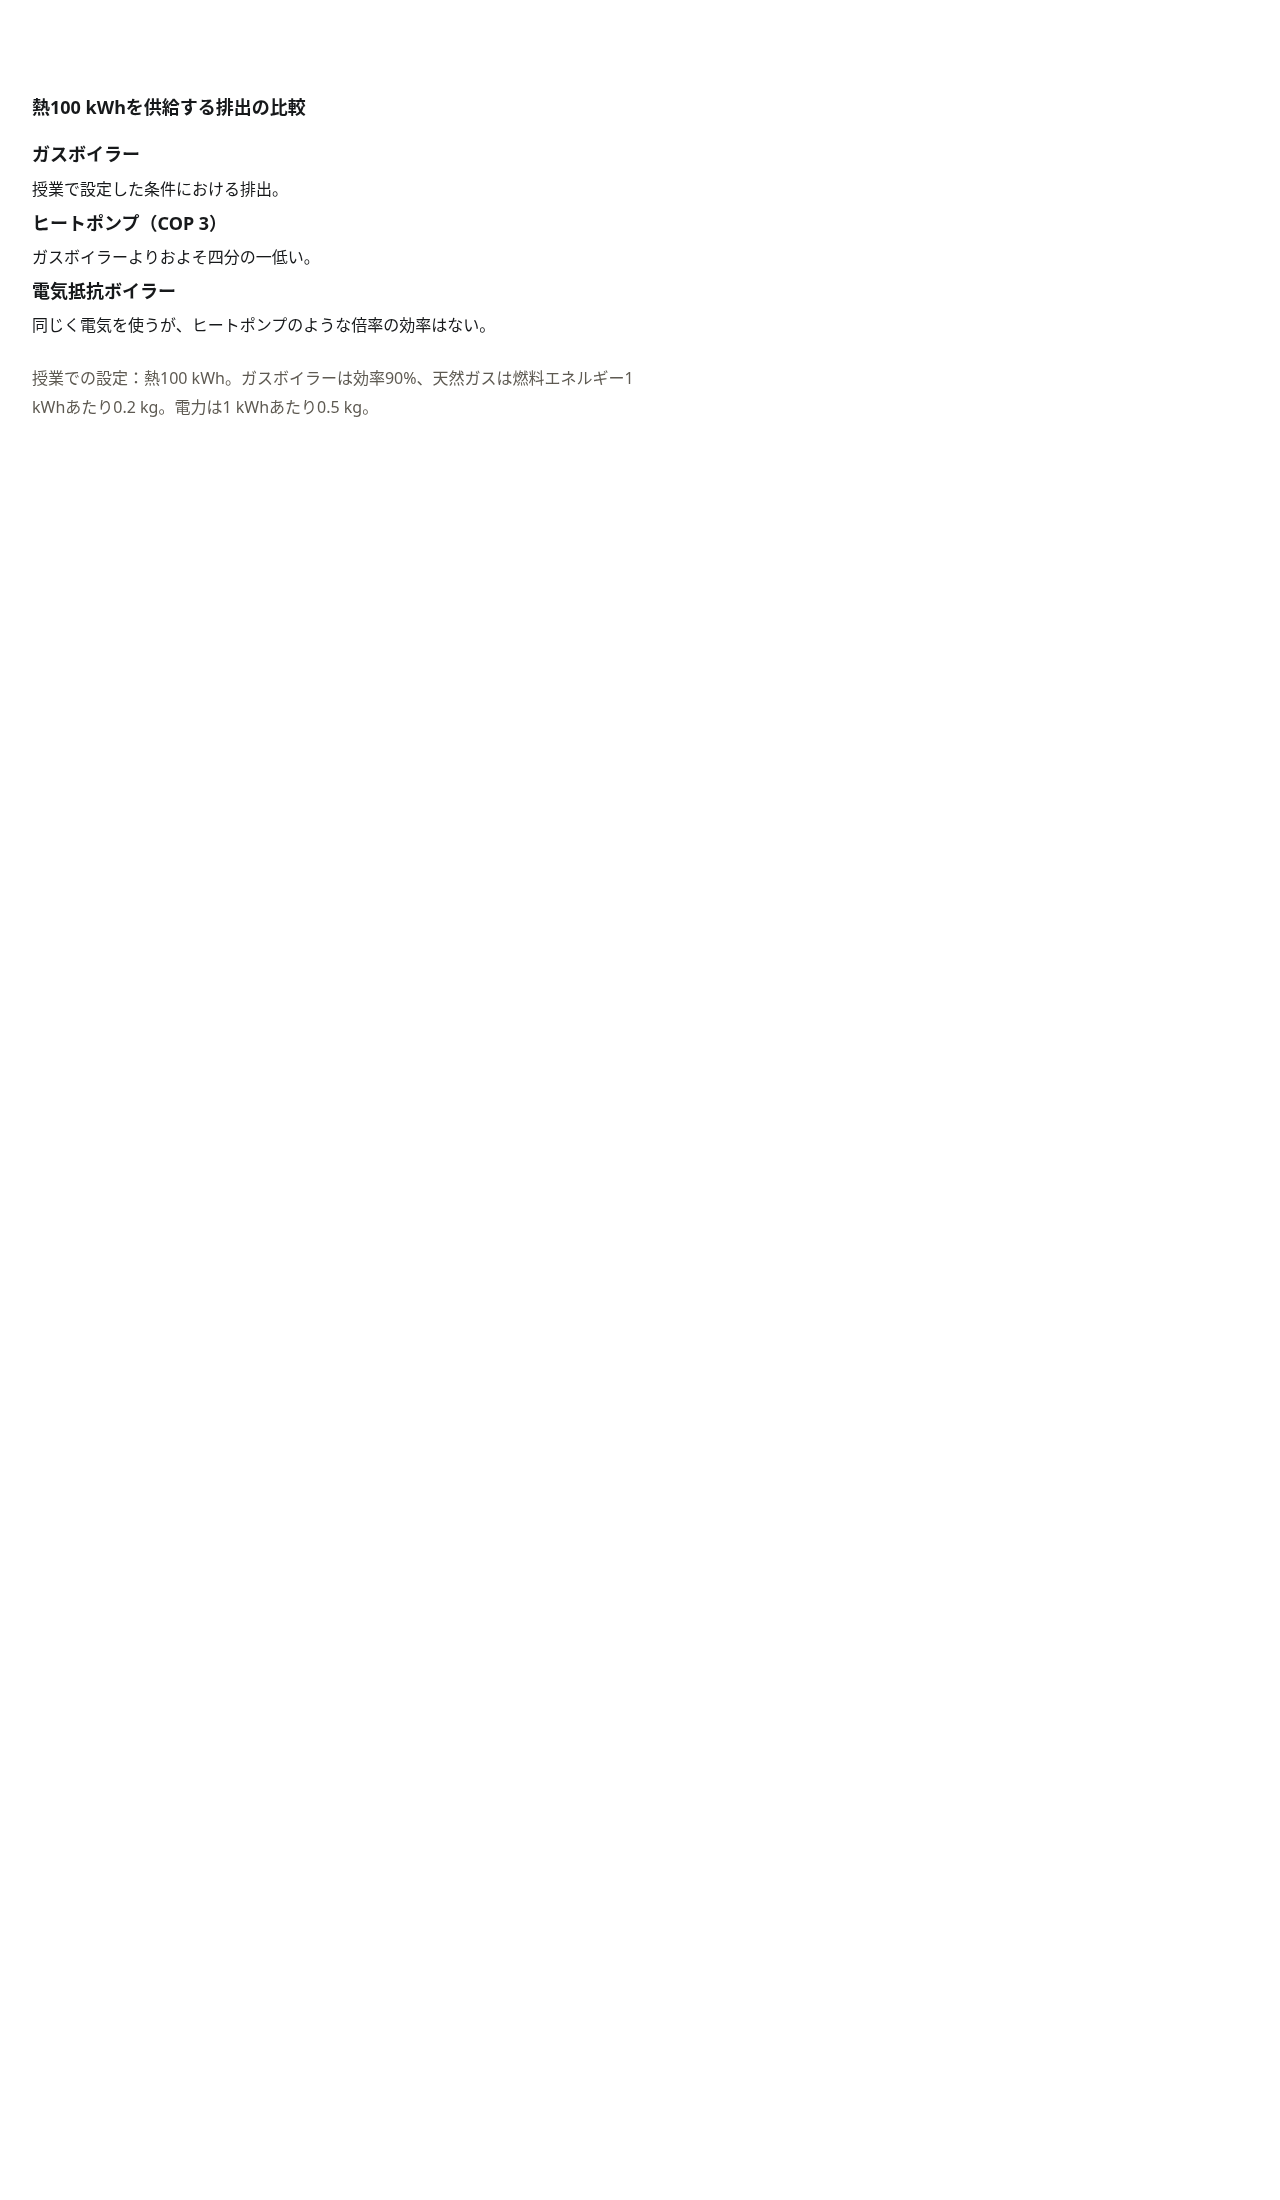
電化では効率と電力の排出原単位を見る必要がある。熱100 kWhを供給する三つの技術の排出は、下図のとおりである。成績係数(COP。投入した電気1に対して、およそ何単位の熱を届けられるか)によって結果は変わる。図の係数は授業で設定したものである。ここでのkWhは熱または電力の単位であり、ガスメーターの「度」は立方メートルで計る。
炭素回収では純減量を見る必要がある。1,000トンを回収しても、回収過程自体が200トン排出すれば、純減は800トンにすぎない。年換算コストが500万元のとき、1トンあたりのコストは5,000元から6,250元になる。1トンあたりのコストは、過程の排出を差し引いた純減量で求める。
電気料金、炭素コスト、削減の成果を帳簿に記入する
電気料金の請求書は、最初のエネルギー管理報告書である。節約額を計算するときは、「回避可能な」部分、つまりその意思決定によって本当に支払わずに済む金額だけを算入する。使用電力量が減っても、基本料金が同じように減るとは限らない。
炭素コストは三つに分けられる。すでに納めた炭素費、再エネ電力の上乗せ分や顧客の削減要求から生じる暗黙のコスト、そして将来の炭素価格上昇やCBAMなどのリスクである。配賦の仕方は、目に見える単位コストを変える。例えば、熱処理ラインは20万個を生産して120万kWhを使い、組立ラインは80万個を生産して80万kWhを使い、電気料金単価は1 kWhあたり3.5元、総額は700万元である。個数で均等に配賦すると、1個あたりはどちらも7元になる。使用電力量で配賦すると、熱処理は1個21元、組立は1個3.5元になる。総額は変わらない。変わるのは帰属先であり、それで見積や改善の優先順位が変わりうる。
どれだけ節約したかも、証明できなければならない。ここでいうベースラインは、「何もしなければ、もともとどれだけ電気を使ったか」である。元のベースラインが100万kWh、実測が80万kWhなら、見かけ上は20万kWhの節約に見える。しかし生産量で調整したベースラインが85万kWhなら、省エネに帰属できるのは5万kWhだけである。会計が担うのは、炭素を記録し、正しい場所に帰属させ、価格を付け、対外的に説明できるようにすることである。
投資評価は、まず「何もしない場合」と比べる
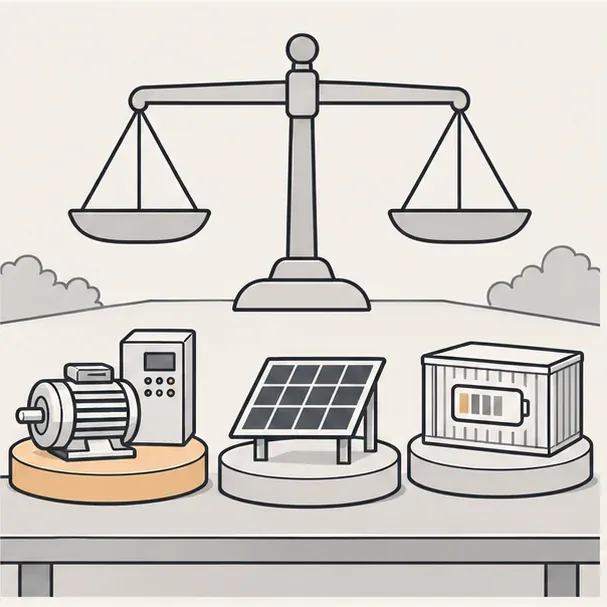
どの案も、同じ「何もしない場合」と比べ、その意思決定によって変わる現金だけを算入する。以下では、授業で登場する架空の部品工場「青禾」で計算する。投資額、電力単価、削減量は、いずれも授業で設定した数字である。
まず、この架空の工場を見る。青禾は年に100万個の部品を作り、200万kWhの電気を使う。回避可能な電力量単価を3.5元とすると、年間の電力費は700万元、1個あたり7元である。排出係数は1 kWhあたり0.5 kgの二酸化炭素換算とし、年間の電力排出は1,000トン、1個あたり1 kgである。授業では、青禾は現時点で炭素費を納めないとまず仮定する。提出されているのは電力データだけであり、一般の課金しきい値2.5万トンにも達していない。ただし顧客が炭素データを求める可能性はある。
青禾が今年、省エネと脱炭素の投資に使えるのは最大600万元である。各案の投資額の合計はこの上限を超えられず、A・B・Cは半分だけ実施することもできない。比較の尺度は同じである。いま出資し、以後10年は毎年年末に現金を数え、割引率は8%とする。割引率とは、この資金を別の用途に回せばおよそこの利回りが見込める、という意味であり、将来の現金は今日の価値に直してから合計する。その合計が正味現在価値(NPV)である。つまり、今日払うお金を先に数え、あとの年に増える現金が今日いくらに相当するかを問うことである。この試算では、インフレ、補助金、期末残存価値、運転資本の増減は入れず、資金調達と法人税も一旦除く。8%、10年、毎年同額のとき、割引に使う年金現価係数は6.7100814である。これは換算倍率にすぎない。これから10年、毎年年末に1万元が入るなら、8%で今日の価値に直すとおよそ今日の6.71万元に相当する。後に出てくる各案のNPVは、今日支払う投資額(負の数)に、毎年の純現金へこの倍率を掛けたものを足して求めている。
A案は省エネである。投資200万元で、年に25万kWhを節約する。25万kWhに3.5元を掛けると粗効果は87.5万元、新しい運転費用7.5万元を引くと、年の純現金は80万元になる。8%、10年で計算すると、NPVは約336.81万元、年間削減量は約125トン(25万kWh × 0.5 kg)である。いま200万元を出し、以後毎年およそ80万元を多く残せる計算になり、この仮定の組では最も得である。
B案は屋根置き太陽光である。投資は400万元。まず全量を自家消費する20万kWhに3.5元を掛け、年の運転費用10万元を引いて、年の純現金は60万元、年間削減量は約100トン、NPVは約2.60万元にすぎず、ほぼとんとんである。自家消費比率は、発電量のうち工場でその場で使う割合である。自家消費発電量が10%減ると、18万kWh × 3.5元 − 10万元=53万元となり、NPVはマイナス44.37万元に転じる。仮定に対して非常に敏感だということを示している。
C案は蓄電である。投資は300万元。授業では両立しうる価格差の裁定を35万元とし、計測で成立した契約電力(基本料金)の節減35万元を足し、運転費用15万元を引いて、年の純現金は55万元、NPVは約69.05万元になる。この事例では削減効果の証拠がまだないため、削減量は0とし、削減目標の足しにもできない。
D案は再エネ電力の調達である。初期投資はなく、年に100万kWhの再エネ電力を買い、上乗せは1 kWhあたり0.5元、年の増分コストは50万元、NPVは約−335.50万元である。購入しているのは環境属性であり、開示や顧客要求に対応するためのもので、A・Bの工学的な削減量と直接足し合わせてはならない。
E案は省エネサービスである。事業者はA案と同じ範囲の設備と運転を負担し、青禾は初期に出資しなくてよい。ただし10年の支払い義務は残る。顧客側の年の粗節約はなお87.5万元で、サービス料55万元を引いた年の純現金は32.5万元になる。A案の運転費用7.5万元を重ねて引くことはしない。NPVは約218.08万元で、自前購入のA案より低く、A案とは排他的なので両方は選べない。契約前には少なくとも、サービス範囲、価格改定、成果不足時の補償、故障復旧時間、環境属性の帰属、中途解約の扱いを確認する。
これらの数字は、家庭の改装予算に似ている。総額に上限があり、台所と風呂を半分ずつにはできず、一括で払うか10年で払うかでも答えは変わる。
限られた予算での投資の組み合わせ
予算が限られ、A・B・Cを半分だけ実施できないときは、実行可能な組み合わせを書き出して比べる。授業の基礎演習では、まずこの三案の便益が足し合わせられるよう調整済みだと仮定する。実際の案件では、省エネの後に太陽光をどれだけ自家消費できるか、蓄電をどう運用するかを改めて見積もる必要がある。D案は運営上の上乗せであり、下の設備投資の組み合わせには入れない。
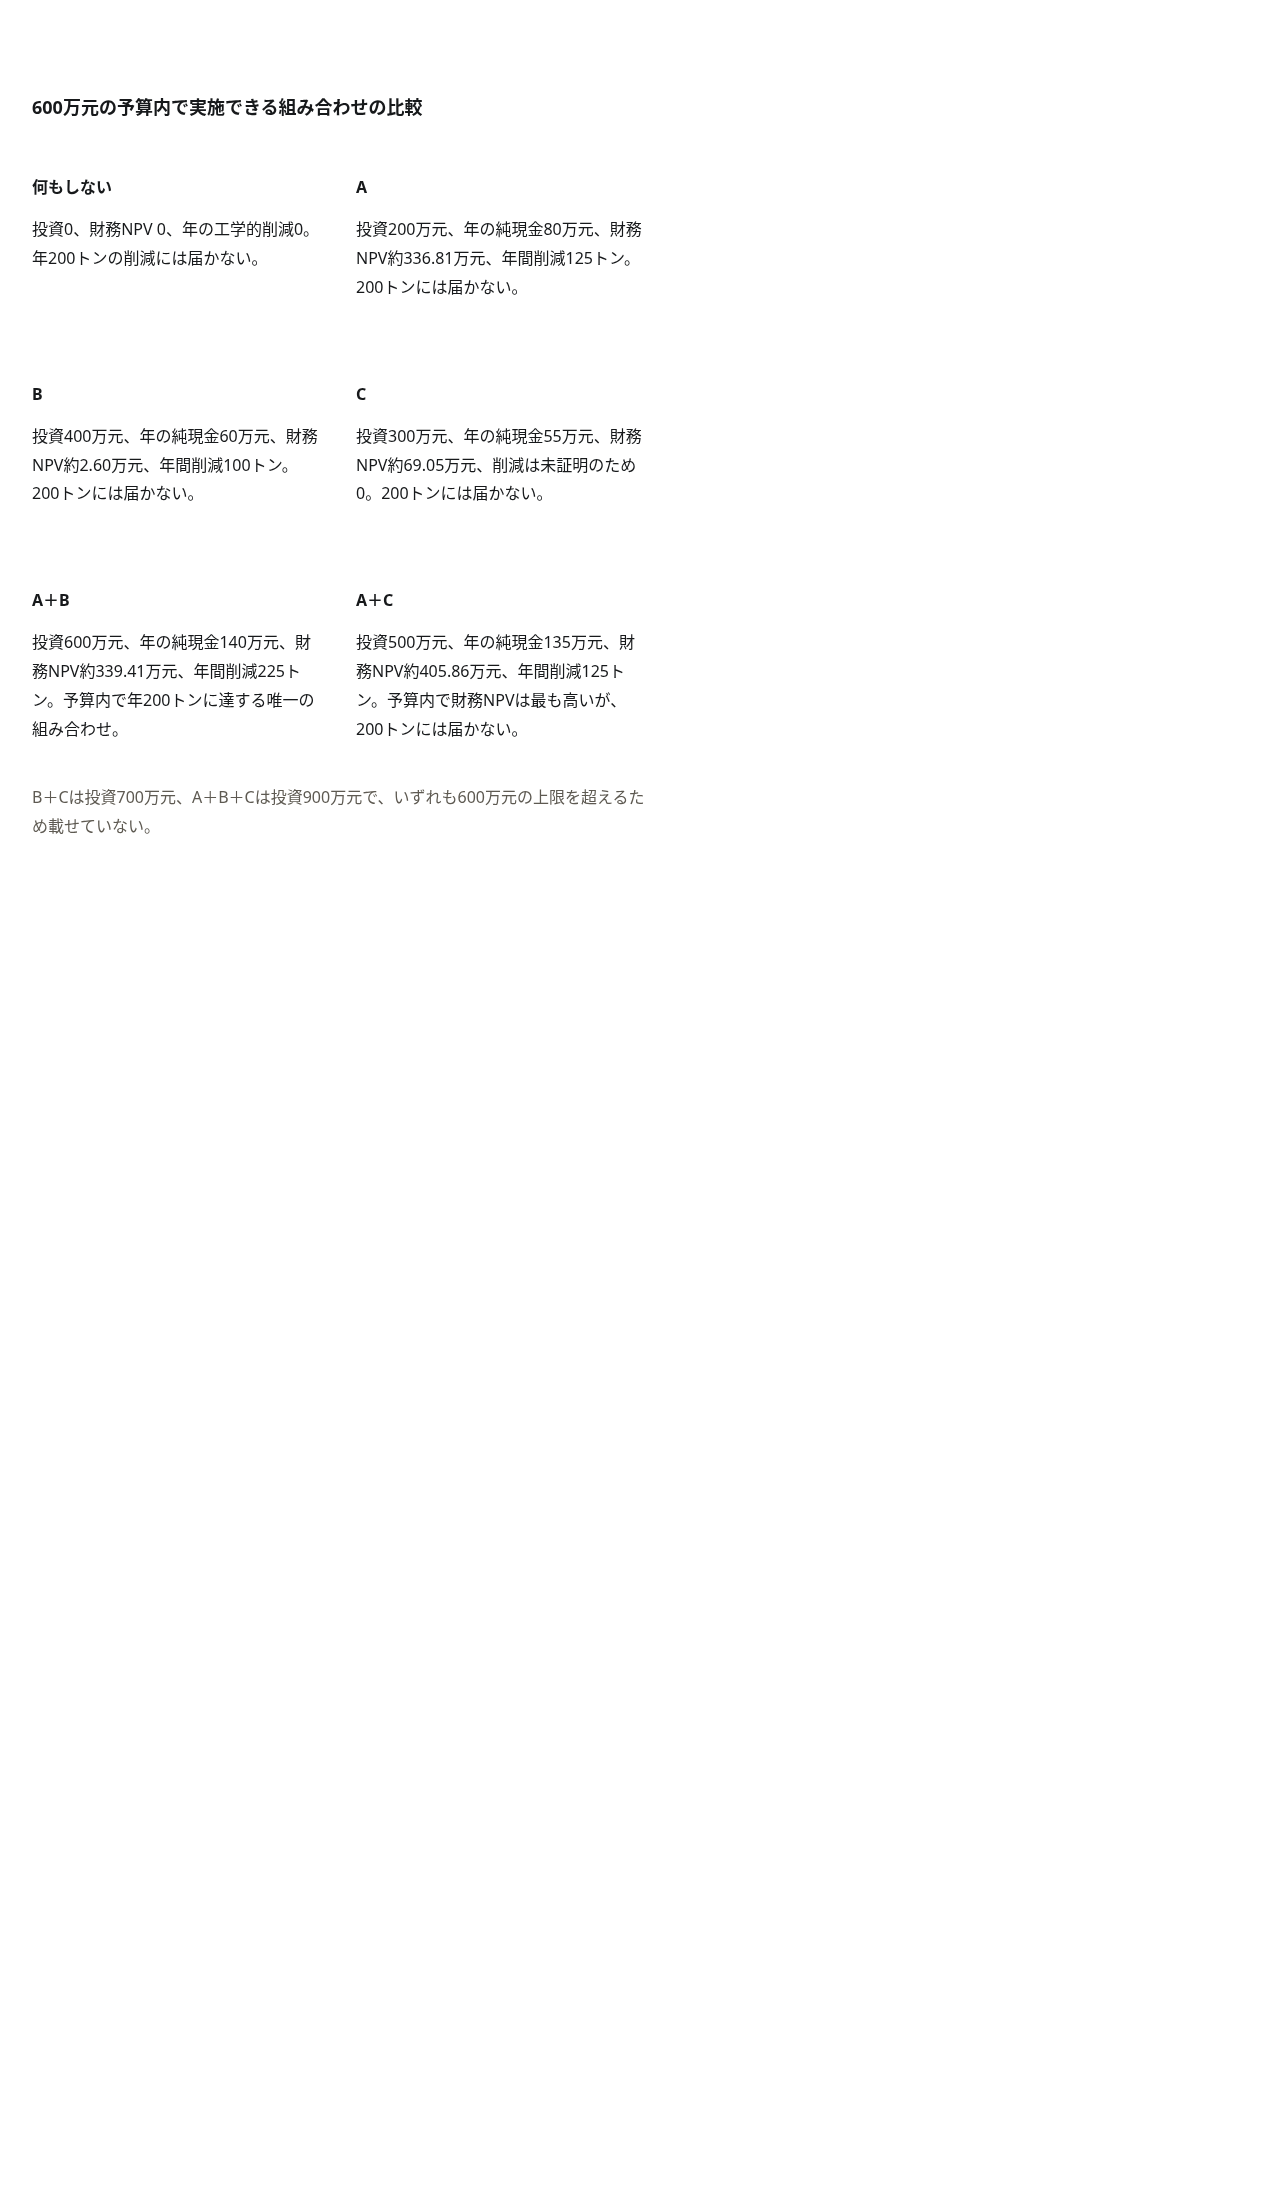
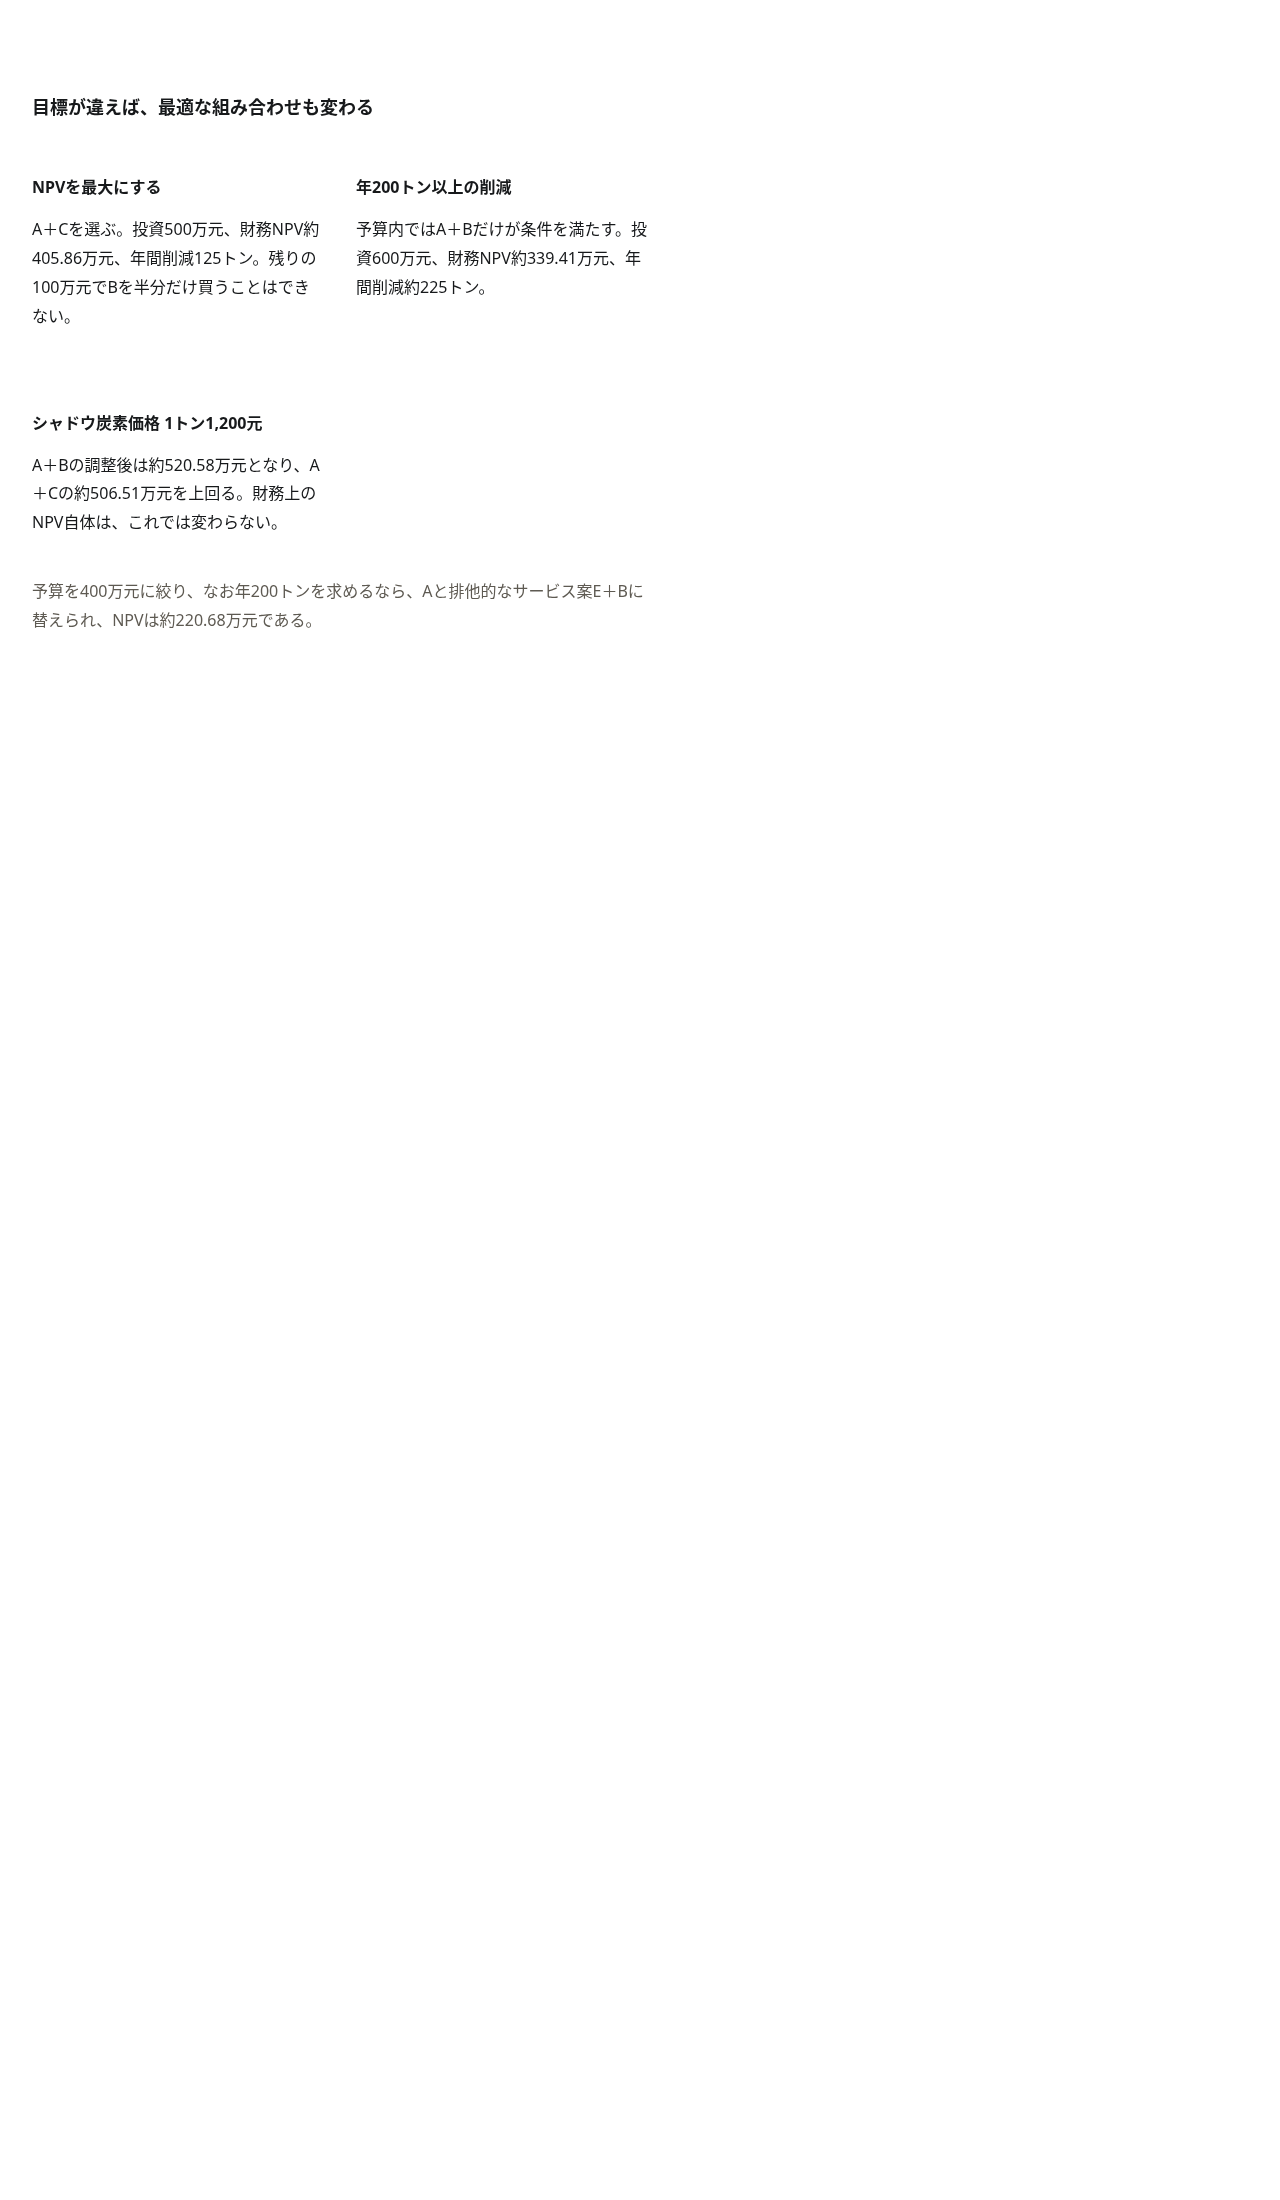
目標が変われば、最良の組み合わせも変わる。目標がNPV最大なら、最良の選択はA+Cで、投資500万元、NPVは約405.86万元、年間削減はA案の125トンだけである。残りの100万元でBの半分を買うことはできない。さらに年間削減を少なくとも200トン求めると、A+Cは基準に届かず、予算内で条件を満たすのはA+Bだけである。投資は600万元、NPVは約339.41万元、年間削減は約225トンである。予算が400万元だけに変わり、なお年200トンを求めるなら、Aと排他的なサービス案を使える。E+Bは投資400万元、年の純現金92.5万元、NPVは約220.68万元、年間削減は約225トンである。設備投資の上限に収まることは、その後10年のサービス料を無制限に使えるという意味ではない。
シャドウ炭素価格と内部炭素価格
政府の課金が始まる前でも、会社は内部で炭素に価格を付け、投資判断のときに削減が見えるようにできる。よく使う方法は二つあり、名前は近いが、現金の意味は違う。
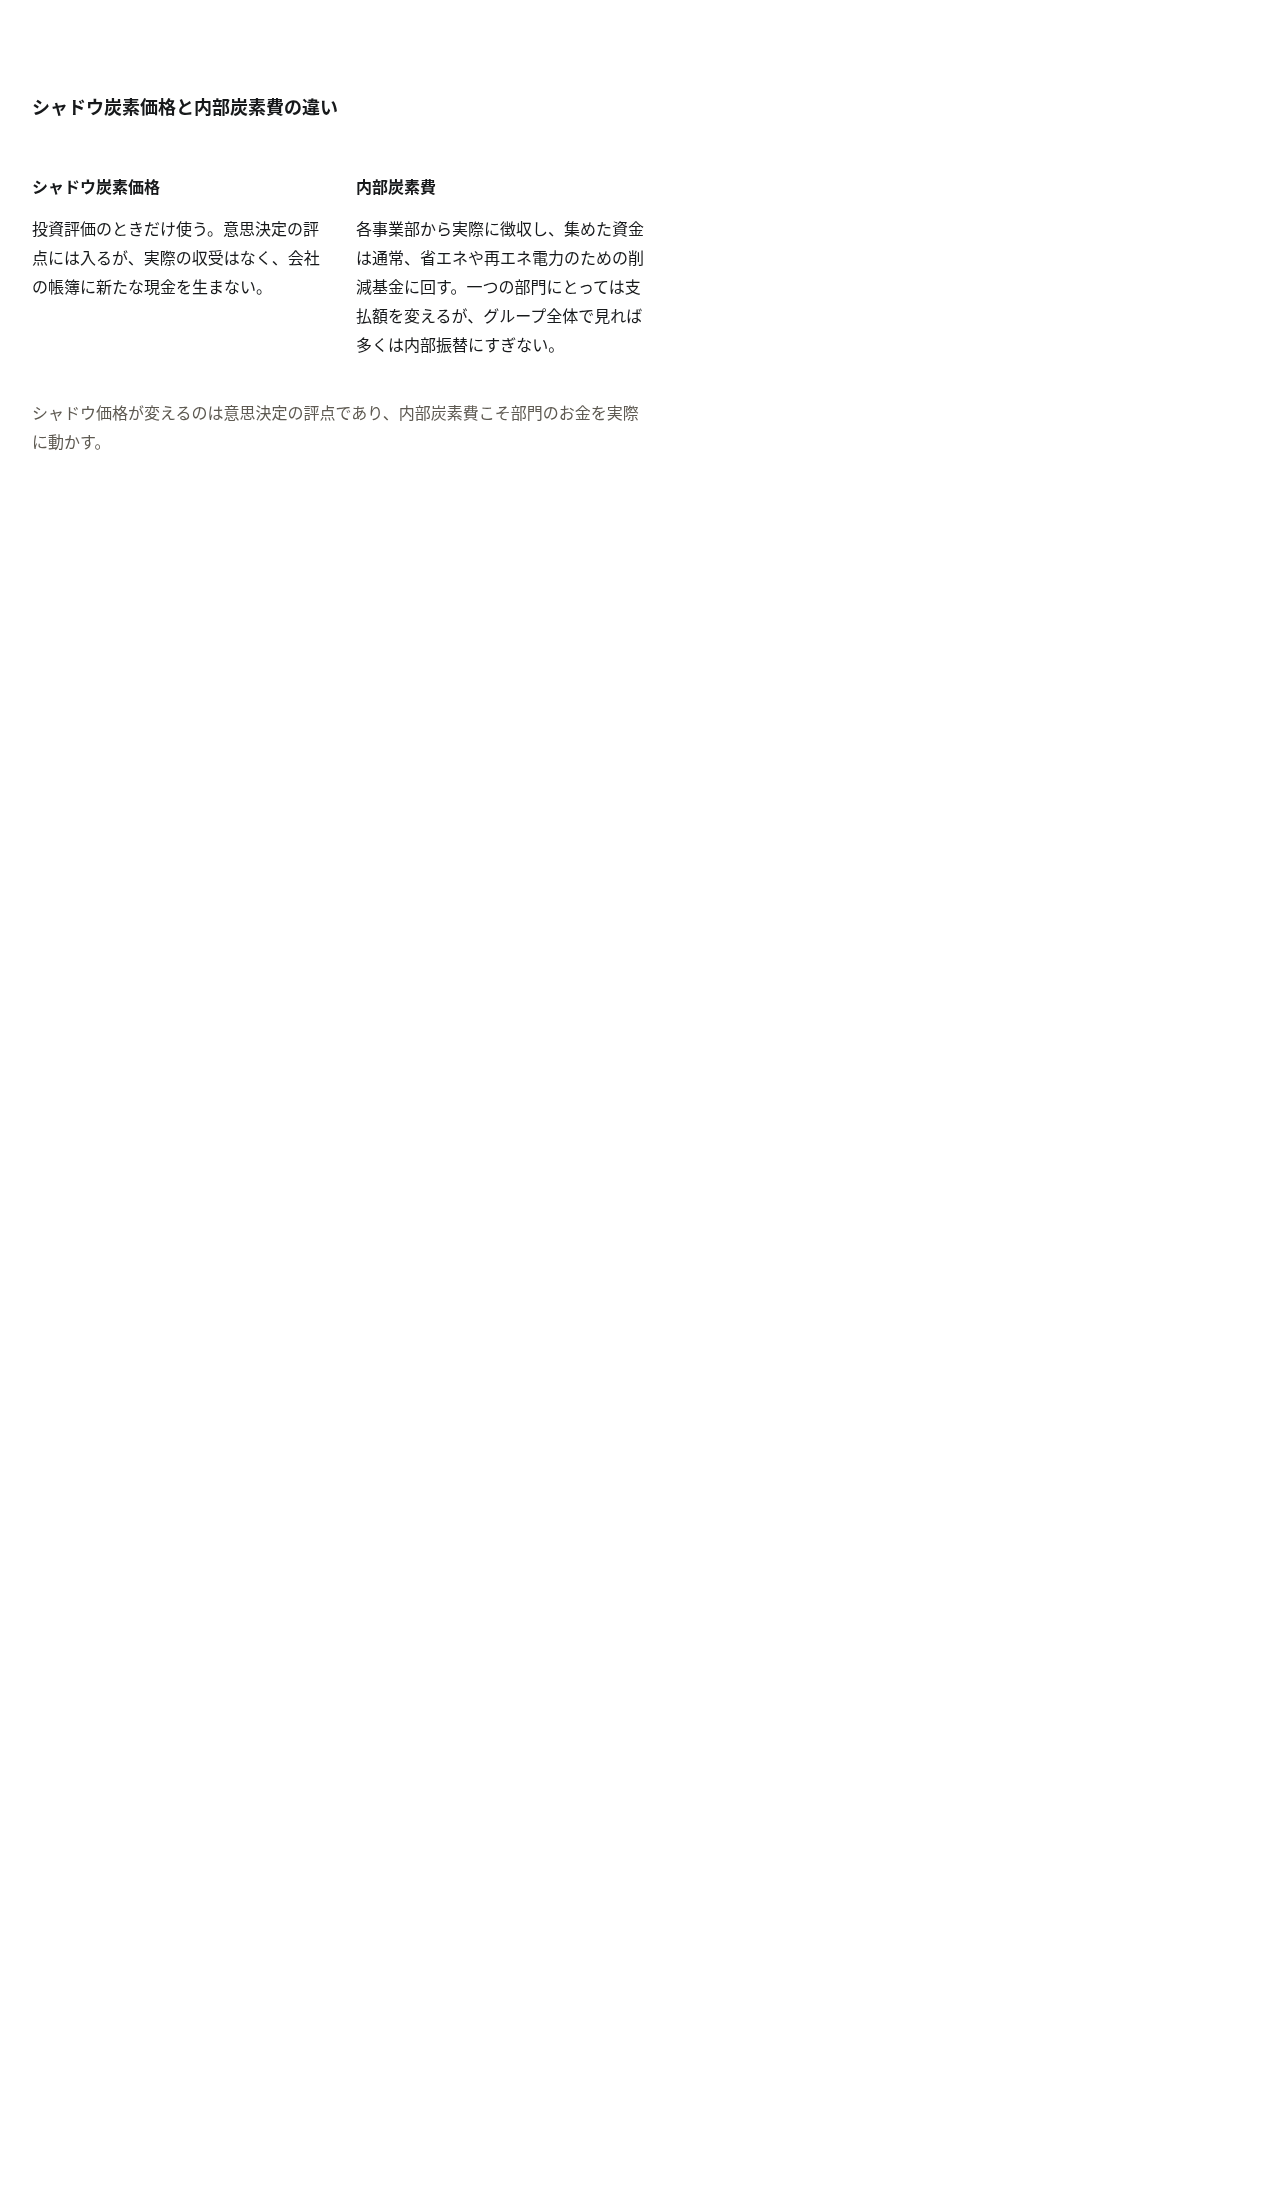
シャドウ炭素価格(影子炭素価格)は投資評価のときだけ使う。意思決定の評点には入るが、実際の収受はなく、会社の帳簿に新たな現金を生まない。内部炭素費は各事業部から実際に徴収し、集めた資金は通常、省エネや再エネ電力のための削減基金に回す。一つの部門にとっては、内部炭素費は支払額を変える。グループ全体で見れば、多くは内部振替にすぎず、新たな外部収入としては扱えない。
価格の決め方は、実務では次の三つを参照することが多い。すでに公表された、または見込まれる炭素費と国際炭素価格、自社が次の1トンを減らすのにかかる費用、そして価格を年度ごとに上げるかどうかである。数字を一つ選ぶだけでは足りず、どの排出を対象にするか、誰が責任を持つか、どれくらいの頻度で更新するか、実際に収受するかどうか、資金をどこに使うかまで書き込む必要がある。CDPの2026年炭素価格技術ノートは、2025年に5,900社を超える企業が、内部炭素価格をすでに使っている、または2年以内に使う見込みだとCDPに開示したと記している。
臺灣の炭素費とCBAMとの関係は次のとおりである。臺灣の一般料率は1トン300元で、特定の対象への法定課金である。CBAMは、EU向け輸出の際に必要な排出データとコストリスクに影響する。内部価格は、将来高くなるかもしれない炭素コストを先に意識させるため、現行の法定料率より高く置くことができる。ただし、すでに納める炭素費の上に、シャドウの便益を重ねて加えてはならない。青禾の年間の電力排出は約1,000トンであり、授業では現時点で炭素費を納めないとまず仮定する。それでも顧客や将来のルールは、受注や見積に炭素を書き込みうるので、内部の価格付けはなお意味を持つ。
青禾の組み合わせに戻る。財務NPVは実際に増減する収受だけを数えるため、順位はなおA+Cの約405.86万元が、A+Bの約339.41万元を上回る。ここに1トン1,200元のシャドウ炭素価格を入れると、方法は次のとおりである。年間削減量に1,200元を掛け、同じ8%、10年で今日の価値に割り引き、財務NPVに足して「炭素価格調整後の意思決定値」を出す。A+Bはこれにより約181万元が加わり、調整後は約520.58万元になる。A+Cは約101万元が加わり、調整後は約506.51万元になり、順位は逆転する。A+BはA+Cより年に100トン多く減らせる。1トン1,200元で数えると、その追加削減は今日の価値で約80.5万元になり、もともと約66.45万元あった財務差をちょうど上回り、順位が変わる。二つの組み合わせの財務差は約66.45万元、削減量の差は年100トンなので、順位が逆転するシャドウ価格は1トンあたり約990元である。現行の公告料率300元をシナリオとして借りるだけなら、A+Cの方がなお高い。財務上のNPV自体は、これでは変わらない。変わるのは、炭素リスクを織り込んだあとの順位である。会社がすでに年間の工学的削減を200トン以上と硬く求めているなら、A+Cはそのしきい値で先に外れ、シャドウ価格による逆転を待つ必要はない。
意思決定では、次の五つを確認できる。
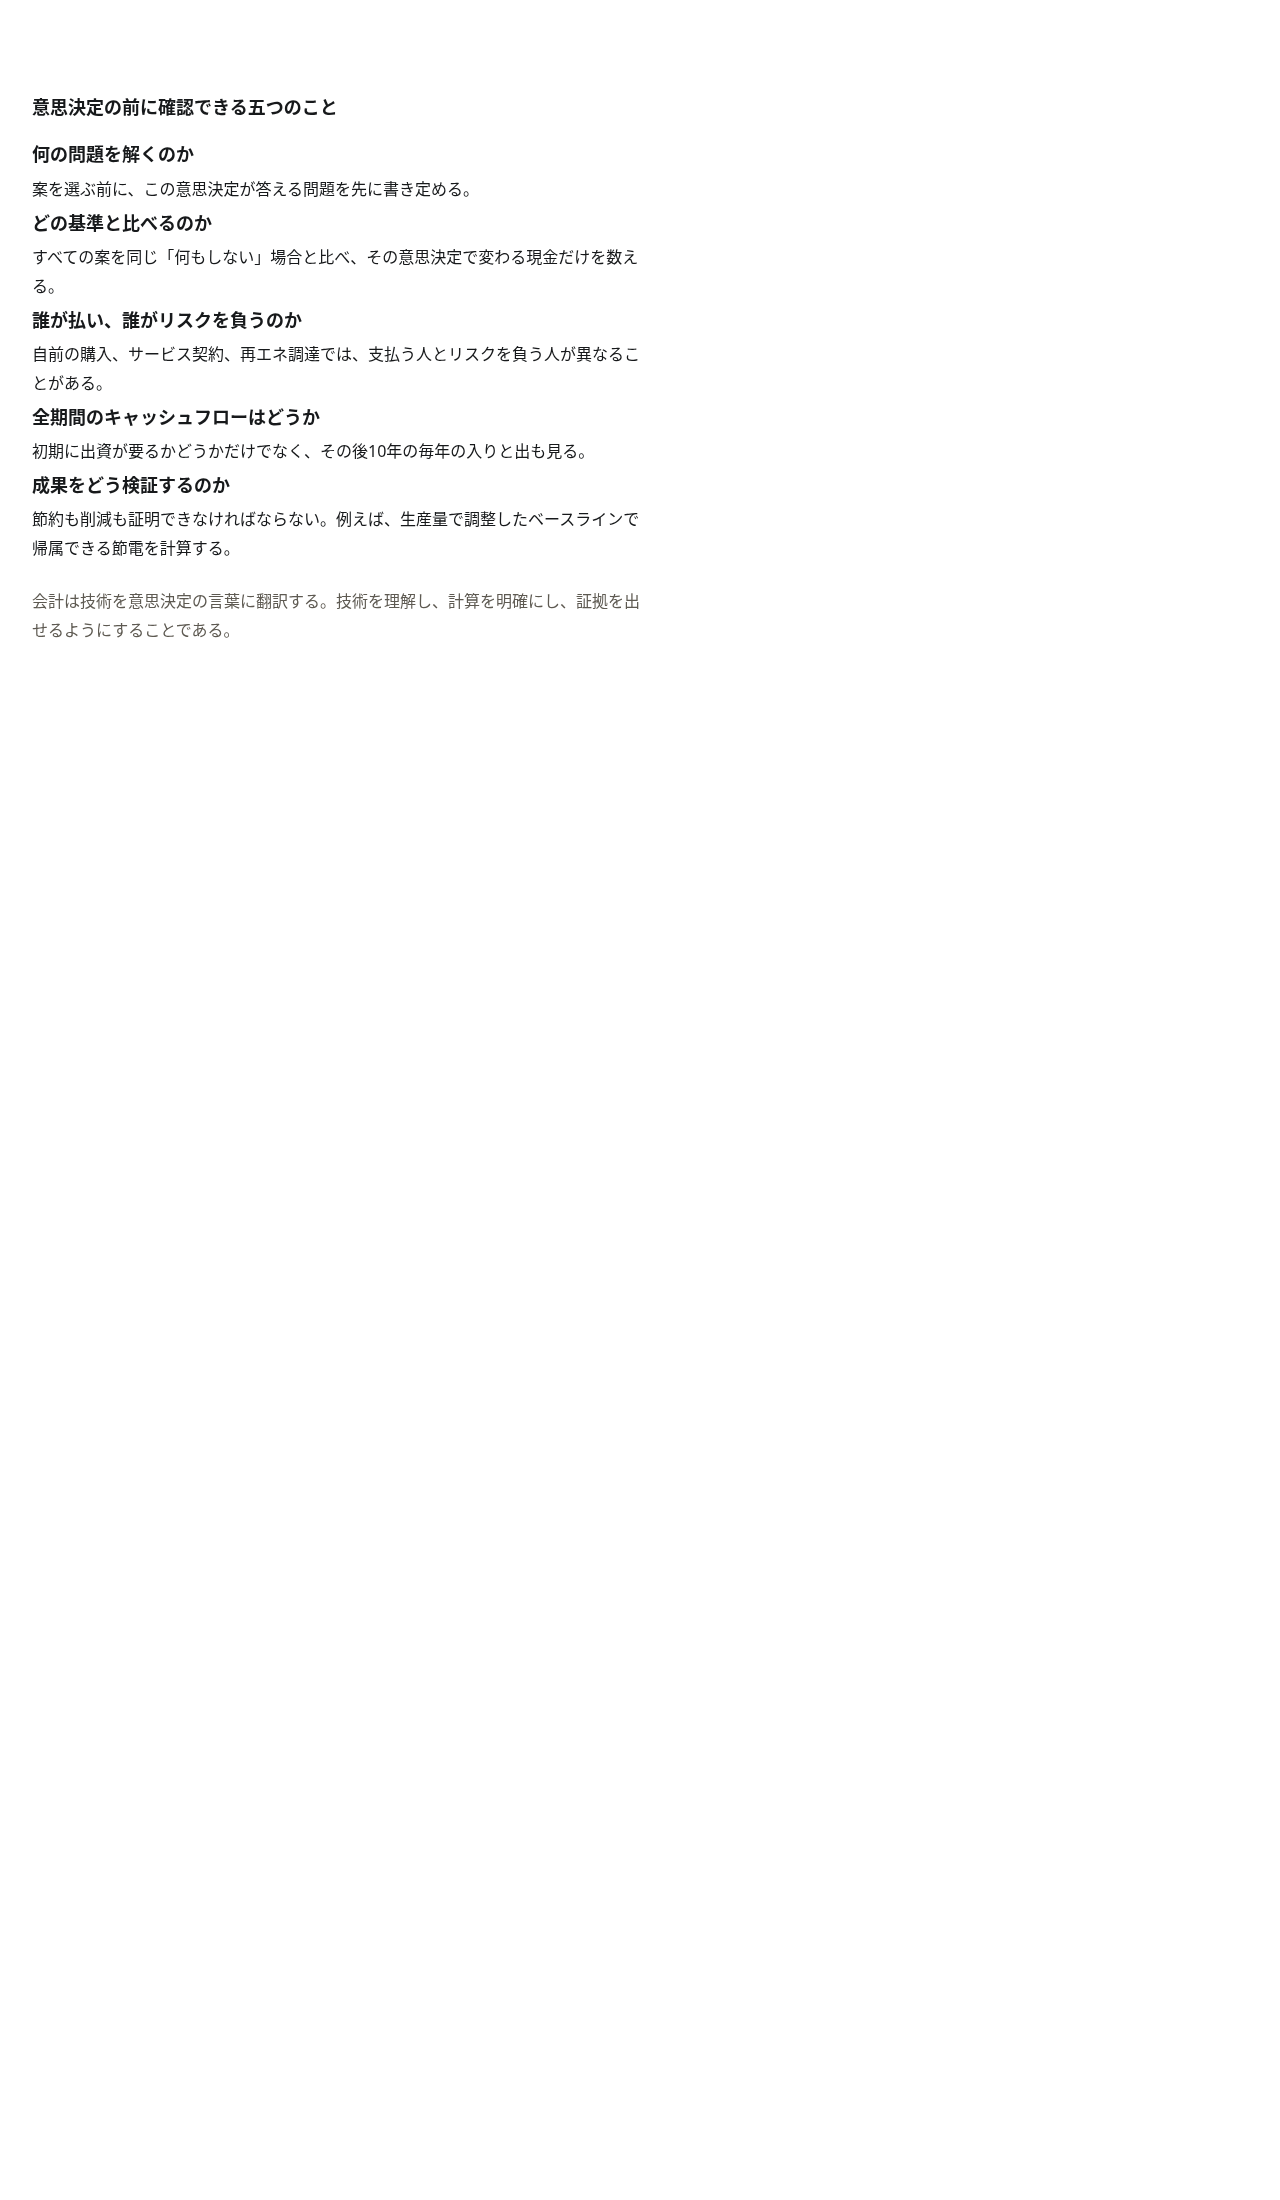
会計は技術を意思決定の言葉に翻訳する。技術を理解し、計算を明確にし、証拠を出せるようにすることである。
臺灣が参考にできる方向
臺灣にはすでに炭素費の制度があり、排出量取引の試行も準備されている。EU向けに輸出する供給者は、CBAMのデータ要求にも向き合っている。年間排出がまだ2.5万トンの課金しきい値に達していなくても、顧客や資本市場は炭素データを求めることがある。工場は省エネ、太陽光、再エネ電力、蓄電を、同じ「何もしない場合と比べる」評価に載せ、回収が早く費用も節約できる省エネから着手し、自家消費比率が屋根置き太陽光を支えられるかを見たうえで、管理会計で電気料金、炭素費、削減の証拠を明確に記録できる。内部炭素価格は案の順位付けに使えるが、財務上のNPVとは分けて示すべきである。シャドウ価格が変えるのは意思決定の評点であり、内部炭素費こそ部門のお金を実際に動かす。既存の屋根置き太陽光のポテンシャル検索、再エネ調達の実務、炭素費とETSの制度説明は、次の一歩の起点になる。
企業や学校が、自らの事例についてさらに評価したいとき、またはこのテーマの授業やワークショップを開きたいときは、著者に連絡できる。
ここで用いた外部数字は、主に世界銀行『State and Trends of Carbon Pricing 2026』、欧州委員会のCBAM確定期間の説明、環境部『炭素費徴収弁法』と2024年10月21日の「炭素費徴収料率」公告、およびCDPの『Carbon Pricing: CDP Disclosure Best Practice』(2026年技術ノート)に依拠する。事例の数字は、上記授業の試算と講義による。
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて