聯合國環境規劃署(UNEP)每年秋天發布《排放差距報告》,比對各國的減排承諾和氣候目標之間還差多少。2026 年 10 月 21 日在奈洛比發布的第 17 版,副標題叫「The Point of Return」(回返點)。報告的判斷是:把全球升溫控制在 1.5°C 以內、而且不超過或只略為超過的機會已經沒有了,接下來的工作是把超過的幅度和時間壓到最小,並在本世紀結束前讓溫度回到 1.5°C。報告也算出,要走上這條路,每個年份需要達到的減量數字。
報告把目標改成「超過後回到 1.5°C」
過去幾版報告比對的,是升溫不超過 1.5°C、或只短暫超過 0.1°C 以內的情境。今年的報告指出,數十年來減排不足,讓以多年平均計算的升溫更大幅度地超過 1.5°C 已經近在眼前、無法避免。每多一點升溫、每多一年停留在 1.5°C 以上,冰層、永凍土碳、海洋環流和珊瑚等系統出現不可逆變化的風險都會上升。
因此報告建立了一個「最低可能的 1.5°C 超越情境」:假設從 2025 年開始嚴格減排,本世紀中葉的升溫峰值控制在 1.7–1.8°C(66% 機率),到 2100 年回到 1.5°C 或以下(50% 機率)。
2030 年減 18%、2035 年減 45%、2040 年減 69%
要走在這個情境上,全球溫室氣體排放相對於 2025 年,2030 年要減少 18%,2035 年要減少 45%,2040 年要減少 69%。三個數字各有區間:2030 年是 15–36%,2035 年是 30–60%,2040 年是 60–76%。全球二氧化碳(CO₂)排放也要在 2050 年左右(區間 2046–2058 年)達到淨零,升溫大約也在那時候到頂。
換算成年減率,2025 到 2035 年間平均每年要減 5.7%(區間 3.4–8.7%)。舊的基準是從 2019 年開始、2030 年比 2019 年減 43%,年減率是 5.0%。
各國現有承諾到 2035 年只能減 11–15%
《巴黎協定》要求各國提出國家自定貢獻(NDC)。截至 2026 年 9 月 1 日,已有 124 個締約方提交新版 NDC,約占全球排放 76%;去年報告時只有 57 個締約方、約占 63%。
即使所有 NDC 都完全落實,全球排放相對 2025 年只會在 2030 年減少 5–8%、2035 年減少 11–15%、2040 年減少 20–27%。和最低超越情境相比,2030 年還差 50 億噸二氧化碳當量(CO₂e),2035 年差 160 億噸。如果只算不附條件的承諾,差距更大。
現行政策下,2100 年升溫 2.8°C
報告推估,如果維持現行政策,2100 年升溫約 2.8°C(66% 機率),而且之後還會繼續上升。所有 NDC 都兌現,可以壓到 2.6°C;再加上各國的淨零目標全數達成,是 2.1°C。
這幾個數字都比去年的推估高。報告說明原因有兩個:美國退出《巴黎協定》,以及歷史排放量的估計值被上修。去年報告之後陸續提交的新 NDC,對推估結果的影響微乎其微。報告也提醒,以目前的排放水準,每多排 5 年的 CO₂,升溫峰值就會再推高約 0.1°C。
2025 年全球排放 584 億噸,和前一年幾乎持平
2025 年全球溫室氣體排放為 584 億噸 CO₂e(誤差 ±55 億噸),比 2024 年略減 1 億噸。2024 年的數字在今年改用新方法後,從去年報告的 577 億噸上修為 585 億噸。過去十年的平均成長率是每年 0.8%,1990 到 2016 年是每年 1.7%。
拆開來看,化石燃料 CO₂、氧化亞氮和含氟氣體在 2025 年仍在增加,甲烷持平。讓總量略降的是土地利用、土地利用變化與林業(LULUCF),排放減少約 5 億噸,主要因為全球野火排放減少。二十國集團(G20,不含非洲聯盟)占全球排放 76%,2025 年合計增加 0.7%。全球有 63 個國家排放下降,合計減少 18 億噸;124 個國家排放上升,合計增加 72 億噸。
本世紀需要移除並永久封存約 3,200 億噸 CO₂
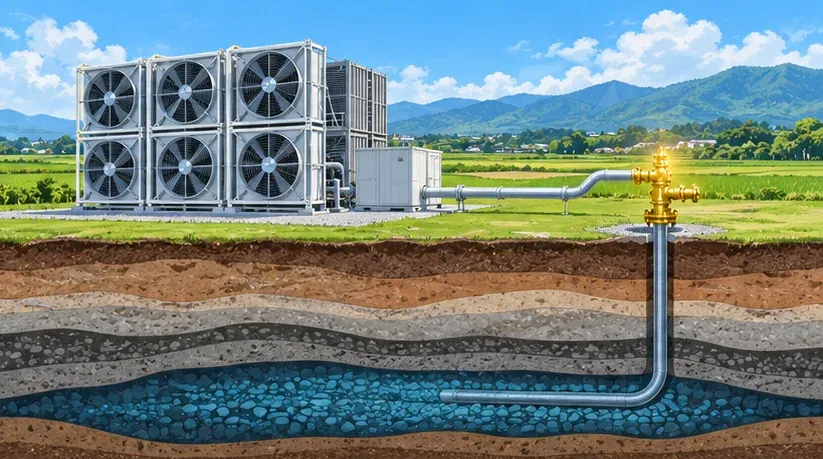
溫度要從峰值降回來,光是減排不夠,還要把已經排到大氣中的 CO₂ 拿回來。報告估計,最低超越情境在本世紀需要從大氣中移除並永久封存約 3,200 億噸 CO₂,相當於 2024 年約 8 年的 CO₂ 排放量。報告內文的估算是,每讓溫度降低 0.1°C,大約要移除 2,200 億噸 CO₂(可能區間 1,600–3,700 億噸)。
報告也直說,受到社會經濟和技術條件的限制,這個規模能否達成還不確定。二氧化碳移除(CDR)需要搭配長期穩定的碳封存;碳捕捉與封存(CCS)的產業現況,可以參考 ccs.tw 先前整理的2026 年全球 CCS 年報分析。
再生能源裝置容量成長比預期快 3 倍
報告也記錄了往好方向走的部分。《巴黎協定》通過以來,全球再生能源發電裝置容量的成長速度比當時預期快 3 倍,太陽光電更快了 7 倍。這個趨勢若持續、再加上新的政策支持,全球可以達成 2030 年再生能源裝置容量增為三倍的目標。煤炭和石油的總能源供應,成長也比當年的預測慢。
落後的部分集中在化石燃料和森林砍伐。追蹤絕對排放量的指標,包括能源系統的 CO₂、道路運輸排放、甲烷等非 CO₂ 排放,近年的變化方向都和目標相反。
2035 與 2040 年的部門基準
第一次全球盤點(GST)設定了 2030 年的目標:再生能源裝置容量增為三倍、能源效率年改善率加倍、能源系統逐步脫離化石燃料等。報告建議第二次全球盤點把這些目標延伸到 2035 和 2040 年,並算出符合最低超越情境的基準(都以 2025 年為基準):
- 再生能源發電裝置容量:2035 年增為 3 倍,2040 年增為 4.5 倍以上。
- 每單位國內生產毛額(GDP)的初級能源密集度:2035 年降低至少 30%,2040 年至少 40%。
- 煤、石油、天然氣在總能源供應中的占比:2035 年分別至少降低 55%、15%、5%,2040 年至少降低 75%、30%、35%。
- 燃煤發電量:2035 年至少減少 75%,2040 年在全球實質淘汰。
- 甲烷排放:2035 年至少減少 25%,2040 年至少減少 40%。
作為比較的起點,報告列出 2025 年全球再生能源裝置容量約 5,100 GW,風電加太陽光電發電量約 5,400 TWh,占總發電量 17%。
220 多項政策評估:碳定價平均減排 5–13%
報告整理了 220 多項政策評估研究,這些研究提供了氣候政策確實降低排放的因果證據。電力部門的政策在評估期間平均減排 9%;總量管制與交易、碳稅等經濟工具,在各部門平均減排 5–13%。另外有 63 個案例,在引進或加強氣候政策後出現超過 5% 的結構性減排,分布在已開發和開發中國家。
報告也指出這些成果的限制:成功案例集中在特定部門、國家和時期;有事後評估的碳定價制度不到現有制度的三分之一,研究也集中在歐洲、北美和中國。要走上最低超越路徑,需要把有效的政策擴大到整個經濟體和全球,並依各國的發展重點和條件搭配成政策組合。
臺灣可以參考的方向
臺灣的排放已經在往下走。環境部 2026 年 6 月公布的國家溫室氣體排放清冊顯示,2024 年淨排放量為 2 億 5,140 萬噸 CO₂e,比 2005 年基準年減少 6.59%,比 2023 年減少 1.92%,連續第三年下降。2005 到 2024 年間實質 GDP 成長 93.13%,CO₂ 排放密集度下降 48.59%;能源部門 2024 年的排放首次低於基準年。2025 年 11 月公布的 NDC 3.0,目標是 2035 年比 2005 年減少 38%±2%,2050 年淨零也已經寫入法律。
以下幾個方向,可以和報告的證據對照:
- 用碳費第一年的資料做事後評估:臺灣碳費自 2025 年起計算,一般費率每噸 300 元,2026 年 5 月起依 2025 年排放量首次繳費。報告指出碳定價的評估研究集中在歐洲、北美和中國,臺灣累積的申報與減量資料,可以成為亞洲少見的實證案例。碳費與排放交易制度(ETS)的設計,可參考 ccs.tw 先前的臺灣碳費與 ETS 雙軌分析。
- 延續再生能源的成長:依經濟部能源署統計,2025 年臺灣再生能源占總發電量 13.32%,其中太陽光電 5.78%、風力 4.21%。全球基準要求 2035 年裝置容量增為 3 倍,臺灣可以用同樣的時間尺度檢視自己的布建進度。
- 及早規劃移除與封存的角色:報告估計本世紀需要約 3,200 億噸的 CO₂ 移除與永久封存。臺灣可以在減排之外,提早評估哪些排放源適合碳捕捉、哪些地質條件適合碳封存,讓碳捕存成為減排組合中的一環。
資料來源
- UNEP 新聞稿,New UNEP report lays out emission cuts needed to return to 1.5°C,2026-10-21:https://www.unep.org/en/news-and-stories/press-release/new-unep-report-lays-out-emission-cuts-needed-return-15degc
- UNEP,Emissions Gap Report 2026: The Point of Return(報告頁面):https://www.unep.org/en/publications/report/emissions-gap-report-2026
- UNEP,Emissions Gap Report 2026 全文與摘要(DOI):https://doi.org/10.59117/20.500.11822/50038
- 環境部,2026 年國家溫室氣體排放清冊新聞稿,2026-06-03:https://enews.moenv.gov.tw/moenv-news/zh-tw/News/1631
- 環境部,NDC 3.0 新聞稿,2025-11-07:https://enews.moenv.gov.tw/moenv-news/zh-tw/News/1676
- 環境部,碳費徵收費率公告,2024-10-23:https://enews.moenv.gov.tw/moenv-news/zh-tw/News/2756
- 經濟部能源署,2025 年能源統計手冊:https://ea01.moeaea.gov.tw/a0303/02/attachments/handbook/2025/2025EnergyStaHandBook.pdf
寫留言
留言須經審核才會公開。Email 不公開,只用於必要聯繫。 隱私說明