国連環境計画(UNEP)は毎年秋、各国の削減目標と気候目標との差を測る『排出ギャップ報告書』を公表している。2026年10月21日にナイロビで公表された第17版の副題は「The Point of Return」(回帰点)。報告書は、地球温暖化を1.5°C未満に抑え、超過しないかわずかな超過にとどめる可能性はすでに失われたと結論づけた。これからの課題は、超過の幅と期間をできるだけ小さくし、今世紀末までに気温上昇を1.5°Cへ戻すことだ。報告書は、そのために各年で必要な削減量も示している。
報告書は「超過後に1.5°Cへ戻る」経路を基準にした
これまでの版は、1.5°C未満、または超過を0.1°C以内に抑えるシナリオと比べてきた。今年の報告書は、数十年にわたる対策の不足により、複数年平均で見た1.5°Cのより大きな超過が目前に迫り、避けられなくなったと指摘する。わずかな上昇幅の追加や、1.5°Cを上回る年が1年増えるごとに、氷床、永久凍土の炭素、海洋循環、サンゴなどで不可逆な変化が起きるリスクが高まる。
そこで報告書は「最も低い1.5°Cオーバーシュートシナリオ」を設定した。2025年から厳しい削減が始まると仮定し、今世紀半ばのピーク昇温を1.7〜1.8°C(確率66%)に抑え、2100年までに1.5°C以下へ戻す(確率50%)経路である。
2030年に18%、2035年に45%、2040年に69%の削減
このシナリオに乗るには、世界の温室効果ガス排出量を2025年比で2030年に18%、2035年に45%、2040年に69%削減する必要がある。それぞれ幅があり、2030年は15〜36%、2035年は30〜60%、2040年は60〜76%だ。世界の二酸化炭素(CO₂)排出量も2050年ごろ(幅は2046〜2058年)に正味ゼロに達する必要があり、気温のピークもほぼその時期になる。
年率に直すと、2025〜2035年に平均で年5.7%(幅3.4〜8.7%)の削減になる。2019年を起点に2030年までに2019年比43%減を求めた従来の基準では、年率は5.0%だった。
現行の目標では2035年までに11〜15%減にとどまる
パリ協定のもとで、各国は国が決定する貢献(NDC)を提出する。2026年9月1日時点で、124の締約国が新しいNDCを提出し、世界の排出量の約76%をカバーしている。昨年の報告書の時点では57締約国、約63%だった。
すべてのNDCが完全に実施されても、世界の排出量は2025年比で2030年に5〜8%、2035年に11〜15%、2040年に20〜27%減るにとどまる。最も低いオーバーシュートシナリオと比べると、2030年に50億トン、2035年に160億トンのCO₂換算(CO₂e)のギャップが残る。無条件の目標だけを数えると、ギャップはさらに大きくなる。
現行政策のままなら2100年に2.8°C上昇
報告書の推計では、現行政策が続けば2100年の気温上昇は約2.8°C(確率66%)で、その後も上がり続ける。すべてのNDCが実現すれば2.6°C、さらに各国のネットゼロ目標がすべて達成されれば2.1°Cになる。
いずれも昨年の推計より高い。理由として報告書は、米国のパリ協定離脱と、過去の排出量推計の上方修正の2点を挙げる。昨年の報告書以降に提出された新しいNDCが推計に与えた影響はごくわずかだった。報告書はまた、現在の水準でCO₂を5年間排出し続けるごとに、ピーク昇温が約0.1°C押し上げられると指摘している。
2025年の世界排出量は584億トンで前年とほぼ横ばい
2025年の世界の温室効果ガス排出量は584億トンCO₂e(誤差±55億トン)で、2024年から1億トンわずかに減った。2024年の値は今年、新しい手法で昨年の577億トンから585億トンへ修正された。過去10年の平均増加率は年0.8%で、1990〜2016年の年1.7%より低い。
内訳を見ると、化石燃料由来のCO₂、一酸化二窒素、フッ素系ガスは2025年も増え、メタンは横ばいだった。全体を小幅に押し下げたのは土地利用・土地利用変化・林業(LULUCF)で、主に世界の山火事による排出が減ったため約5億トン減少した。主要20か国・地域(G20、アフリカ連合を除く)は世界の排出量の76%を占め、2025年は合計で0.7%増えた。排出量を減らした国は63か国で計18億トン減、増やした国は124か国で計72億トン増だった。
今世紀中に約3,200億トンのCO₂の除去と恒久貯留が必要
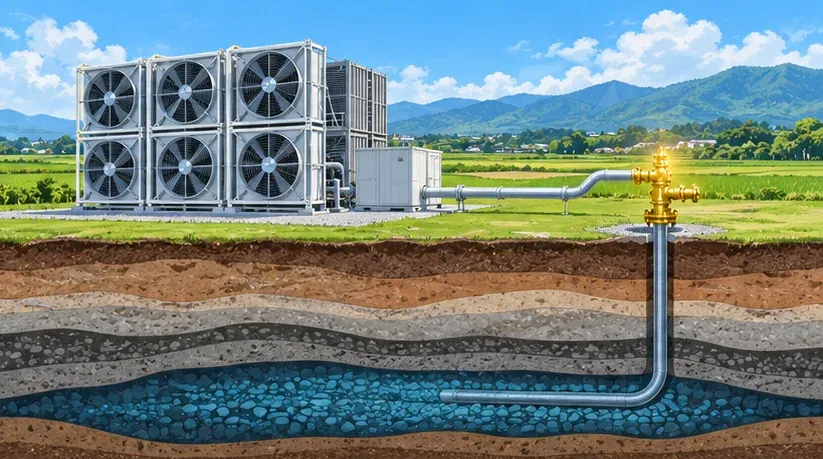
ピークから気温を下げるには、排出削減に加えて、すでに大気中にあるCO₂を取り戻す必要がある。報告書は、最も低いオーバーシュートシナリオでは今世紀中に約3,200億トンのCO₂を大気から除去して恒久的に貯留する必要があり、これは2024年のCO₂排出量の約8年分に相当すると推計する。本文では、気温を0.1°C下げるごとに約2,200億トン(可能性の高い幅は1,600〜3,700億トン)の除去が必要とされている。
報告書は、社会経済的・技術的な課題から、この規模の実現は不確実だと明記している。二酸化炭素除去(CDR)には長期にわたる確実な炭素貯留が欠かせない。CO₂回収・貯留(CCS)の現状については、ccs.twの2026年版CCS年次報告の分析も参照してほしい。
再エネ設備容量は予想の3倍の速さで伸びた
報告書は前進も記録している。パリ協定の採択以来、世界の再生可能エネルギー発電設備容量は予想の3倍、太陽光発電は7倍の速さで伸びた。この傾向が続き、追加の政策が後押しすれば、2030年までに再エネ設備容量を3倍にする目標を達成できる。石炭と石油の一次エネルギー供給も、予測より緩やかな伸びにとどまった。
遅れが目立つのは化石燃料と森林減少だ。エネルギー部門のCO₂、道路交通の排出、メタンなどの非CO₂ガスを含め、絶対排出量を追う指標は近年、目標と逆の方向に動いている。
2035年と2040年の部門別ベンチマーク
第1回グローバル・ストックテイク(GST)は、再エネ設備容量の3倍化、エネルギー効率改善率の倍増、エネルギーシステムにおける化石燃料からの移行など、2030年の目標を定めた。報告書は第2回GSTでこれらを2035年と2040年に延ばすことを提案し、最も低いオーバーシュートシナリオに整合するベンチマークを示した(いずれも2025年比)。
- 再エネ発電設備容量:2035年に3倍、2040年に4.5倍以上。
- 国内総生産(GDP)あたりの一次エネルギー原単位:2035年に30%以上、2040年に40%以上低下。
- 一次エネルギー供給に占める石炭・石油・ガスの割合:2035年にそれぞれ55%、15%、5%以上、2040年に75%、30%、35%以上低下。
- 石炭火力の発電量:2035年に75%以上削減し、2040年に世界で実質的に廃止。
- メタン排出量:2035年に25%以上、2040年に40%以上削減。
比較の起点として、報告書は2025年の世界の再エネ設備容量を約5,100GW、風力と太陽光の発電量を約5,400TWh(総発電量の17%)としている。
220件超の政策評価で炭素価格は平均5〜13%の削減
報告書は、気候政策が排出を減らすという因果的な証拠を示す220件超の政策評価を整理した。評価対象となった電力部門の政策は平均9%、キャップ・アンド・トレードや炭素税などの経済的手法は各部門で平均5〜13%の削減をもたらした。また、先進国と途上国の双方で、気候政策の導入や強化の後に5%を超える構造的な削減が見られた事例が63件あった。
報告書はこうした証拠の限界も指摘する。成功例は特定の部門、国、時期に集中しており、事後評価がある炭素価格制度は既存制度の3分の1に満たず、研究は欧州、北米、中国に偏っている。最も低いオーバーシュート経路に乗るには、効果のある政策を経済全体と世界全体に広げ、各国の優先課題や条件に合った政策の組み合わせにする必要がある。
臺灣が参考にできる方向
臺灣の排出量はすでに減少に向かっている。環境部が2026年6月に公表した国家温室効果ガス排出インベントリによると、臺灣の2024年の純排出量は2億5,140万トンCO₂eで、基準年の2005年比6.59%減、2023年比1.92%減と、3年連続で減少した。2005〜2024年に実質GDPは93.13%増え、CO₂排出原単位は48.59%低下した。エネルギー部門の2024年の排出量は初めて基準年を下回った。2025年11月に公表されたNDC 3.0は、2035年に2005年比38%±2%の削減を目標とし、2050年ネットゼロは法律に明記されている。
報告書の証拠と照らし合わせると、次のような方向が考えられる。
- 炭素費の初年度データを事後評価に生かす:臺灣の炭素費は2025年の排出から適用され、一般料率はトン当たりNT$300、2025年の排出量に基づく初の納付は2026年5月から始まった。炭素価格の評価研究は欧州、北米、中国に偏っているため、臺灣の申告・削減データはアジアでは数少ない実証例になりうる。炭素費と排出量取引制度(ETS)の設計については、ccs.twの臺灣の炭素費とETSの分析を参照。
- 再エネの伸びを続ける:経済部エネルギー署の統計では、2025年に再エネは臺灣の総発電量の13.32%を占め、うち太陽光が5.78%、風力が4.21%だった。2035年に設備容量を3倍にするという世界のベンチマークは、臺灣の導入ペースを点検する時間軸として使える。
- 除去と貯留の役割を早めに検討する:報告書が今世紀中に約3,200億トンのCO₂除去と恒久貯留を見込む中、臺灣は排出削減と並行して、どの排出源がCO₂回収に適し、どの地層がCO₂貯留に適しているかを早めに評価し、CCSを削減策の組み合わせの中に位置づけることができる。
出典
- UNEPプレスリリース「New UNEP report lays out emission cuts needed to return to 1.5°C」2026-10-21:https://www.unep.org/en/news-and-stories/press-release/new-unep-report-lays-out-emission-cuts-needed-return-15degc
- UNEP『Emissions Gap Report 2026: The Point of Return』(報告書ページ):https://www.unep.org/en/publications/report/emissions-gap-report-2026
- UNEP『Emissions Gap Report 2026』全文・要約(DOI):https://doi.org/10.59117/20.500.11822/50038
- 環境部(臺灣)2026年国家温室効果ガス排出インベントリ報道発表、2026-06-03(中国語):https://enews.moenv.gov.tw/moenv-news/zh-tw/News/1631
- 環境部(臺灣)NDC 3.0報道発表、2025-11-07(英語):https://www.moenv.gov.tw/en/news/press-releases/34357.html
- 環境部(臺灣)炭素費料率の公告(中国語):https://enews.moenv.gov.tw/moenv-news/zh-tw/News/2756
- 経済部エネルギー署『2025年エネルギー統計ハンドブック』:https://ea01.moeaea.gov.tw/a0303/02/attachments/handbook/2025/2025EnergyStaHandBook.pdf
コメントを書く
コメントは承認後に公開されます。メールアドレスは非公開で、必要な連絡にのみ使用します。 プライバシーについて